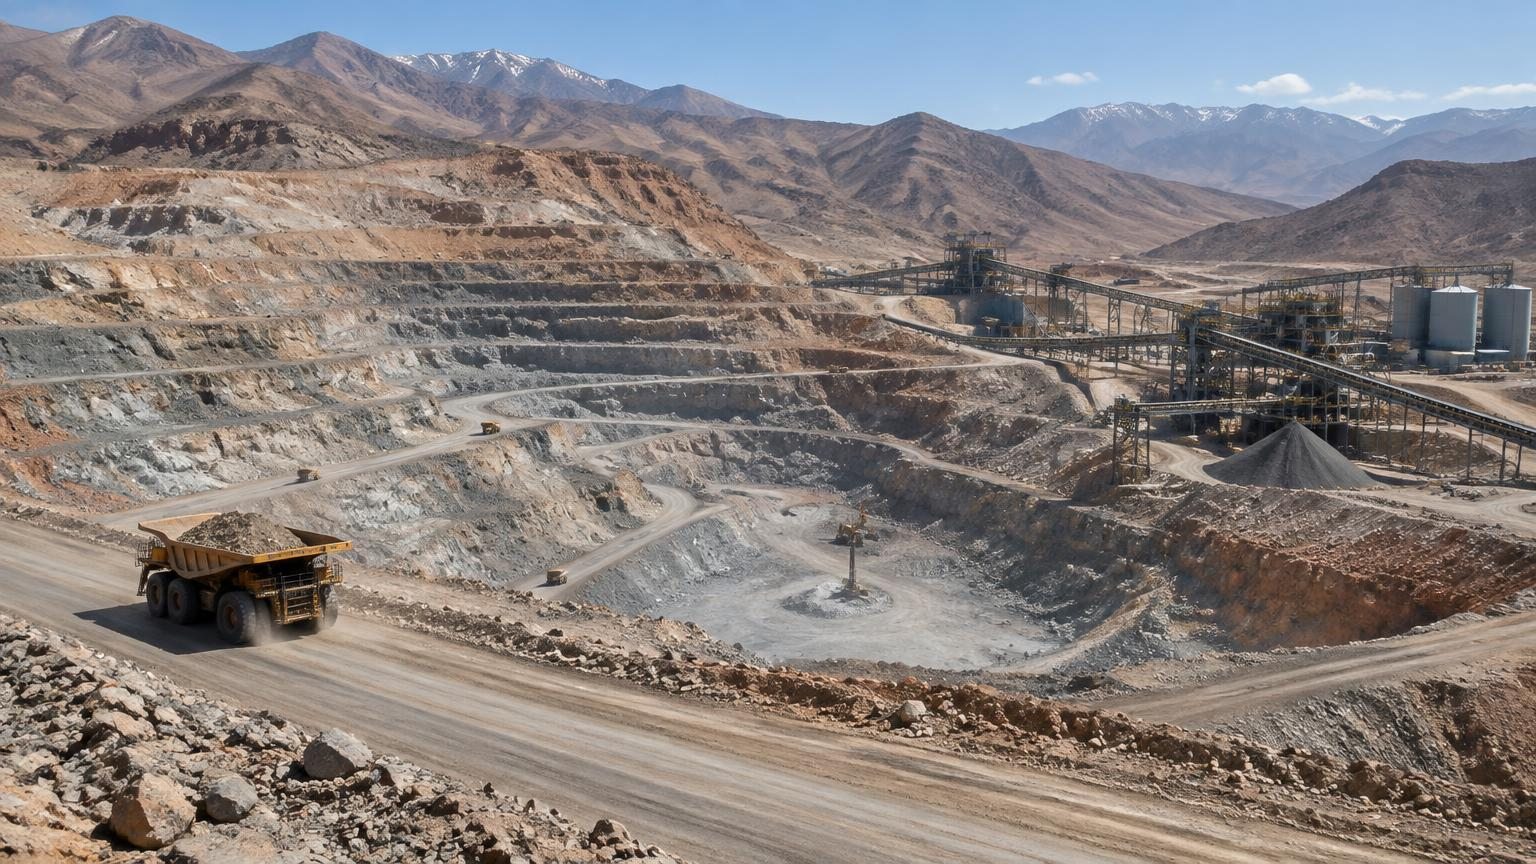
Der Iran betreibt Bergbautätigkeiten bei Kupfer, Zink, Eisenerz und Industriemineralien. Bewerten Sie jede Lizenz und jede Lagerstätte anhand aktueller geologischer Erkenntnisse, unabhängig geprüfter Ressourcen, des Zugangs zur Infrastruktur und der Umweltauflagen.
Kupfer, Zink, Eisenerz und Ziersteine dominieren die Produktion. Moderne Explorationstechnik, angewandt auf historisch kartierte, aber unterbohrte Gebiete, ist dort, wo die Wertasymmetrie liegt.
Die Konzessionsleiter
Die Rechte durchlaufen drei Stufen: eine Explorationslizenz über einen definierten Block, ein Entdeckungszertifikat, sobald eine Ressource nachgewiesen ist, und anschließend eine Ausbeutungslizenz, die an einen genehmigten Minenplan gebunden ist. Jede Stufe hat Ablauf- und Arbeitsverpflichtungsbedingungen.
Die meisten Streitigkeiten, auf die ausländische Investoren stoßen, stammen aus geerbten Lizenzen mit abgelaufenen Arbeitsverpflichtungen oder ungeklärten Überlappungen von Oberflächenrechten, weshalb die Prüfung der Titel vor der Bewertungsarbeit erfolgt.
Wo sich die Gelegenheit konzentriert
Der magmatische Gürtel Urumieh-Dokhtar beherbergt die Porphyr-Kupfersysteme; Zagros und Zentraliran beherbergen Zink-Blei- und Industriemineralien. Die Verarbeitungskapazität, nicht das Erz, ist der nationale Engpass – Konzentrat verlässt das Land häufig unraffiniert.
Downstream-Investitionen in Aufbereitungsanlagen, Schmelzhütten und veredelte Metalle konkurrieren daher unter risikoadjustierten Bedingungen günstig mit Greenfield-Exploration.
Praktische Einschränkungen
Die Wasserverfügbarkeit bestimmt die Projektplanung in den meisten iranischen Bergbaurevieren, und Trocken- oder Kreislaufverarbeitung ist oft eine Lizenzauflage und keine optionale Effizienzmaßnahme.
Stromversorgung, Bahnanbindung an Bandar Abbas und Kanäle für den Geräteimport sind die anderen drei Punkte, die darüber entscheiden, ob aus einer Ressource eine Mine wird.
Rohstoff für Rohstoff
Kupfer ist das Flaggschiff: Die Porphyrsysteme Sarcheshmeh, Sungun und Miduk verankern einen nationalen Konzentratstrom, der die inländische Verhüttung übersteigt. Zink konzentriert sich auf Mehdiabad und Angouran, einem der größeren Zink-Blei-Reservecluster der Welt, wobei die Sulfid-Oxid-Mischung die zentrale metallurgische Frage ist.
Eisenerz speist eine Rohstahlindustrie von rund dreißig Millionen Tonnen pro Jahr, sodass Pellet- und Konzentratprojekte eine garantierte inländische Abnahme haben. Chromit, Ziersteine, Quarz, Feldspat und Cölestin bilden ein großes, fragmentiertes Industriemineraliensegment, in das kleine ausländische Betreiber mit bescheidenem Kapital einsteigen können.
Wie ausländische Investoren tatsächlich einsteigen
Drei Wege dominieren. Der Erwerb einer Beteiligung an einer lizenzhaltenden iranischen Gesellschaft ist am schnellsten und verlagert die Arbeit auf die Titelprüfung. Ein Farm-in gegen ein verbindliches Explorationsbudget eignet sich für Explorer, die Geologie-Exposition ohne den Kauf einer Altbilanz wünschen. Der Bau einer Verarbeitungsanlage gegen Drittkonzentrat vermeidet Lizenzrisiko vollständig und adressiert den nationalen Engpass.
Unabhängig vom gewählten Weg muss der iranische Inhaber eine registrierte Einheit sein, sodass die Gesellschaftsregistrierung und, bei Kapitaleinfuhr, eine FIPPA-Lizenz parallel zu den Bergbaugenehmigungen und nicht erst danach laufen.
Geologisches Potenzial von einem Investmentcase trennen
Lizenzinhaber, Katastergrenzen, zulässige Arbeiten und verbleibende Verpflichtungen bestätigen. Explorationsergebnisse, Ressourcen und wirtschaftlich förderbare Reserven sind unterschiedliche Klassifikationen.
Eine unabhängige geologische Prüfung sollte mit Gewinnungstests, Logistik, Wasser- und Stromzugang, Abgaben und Stilllegungskosten kombiniert werden. Annahmen und Unsicherheiten dokumentieren, anstatt eine Ressourcenzahl direkt in Umsatz zu projizieren.