L'Industrie Sidérurgique Iranienne : Expansion des Capacités et Domination sur le Marché des Semi-finis
Analyse approfondie de la croissance de l'industrie sidérurgique iranienne, portée par son avantage compétitif dans la production de fer réduit direct (DRI) et son rôle majeur en tant qu'exportateur de billettes et de brames.
Un Pilier Stratégique de l'Économie Nationale
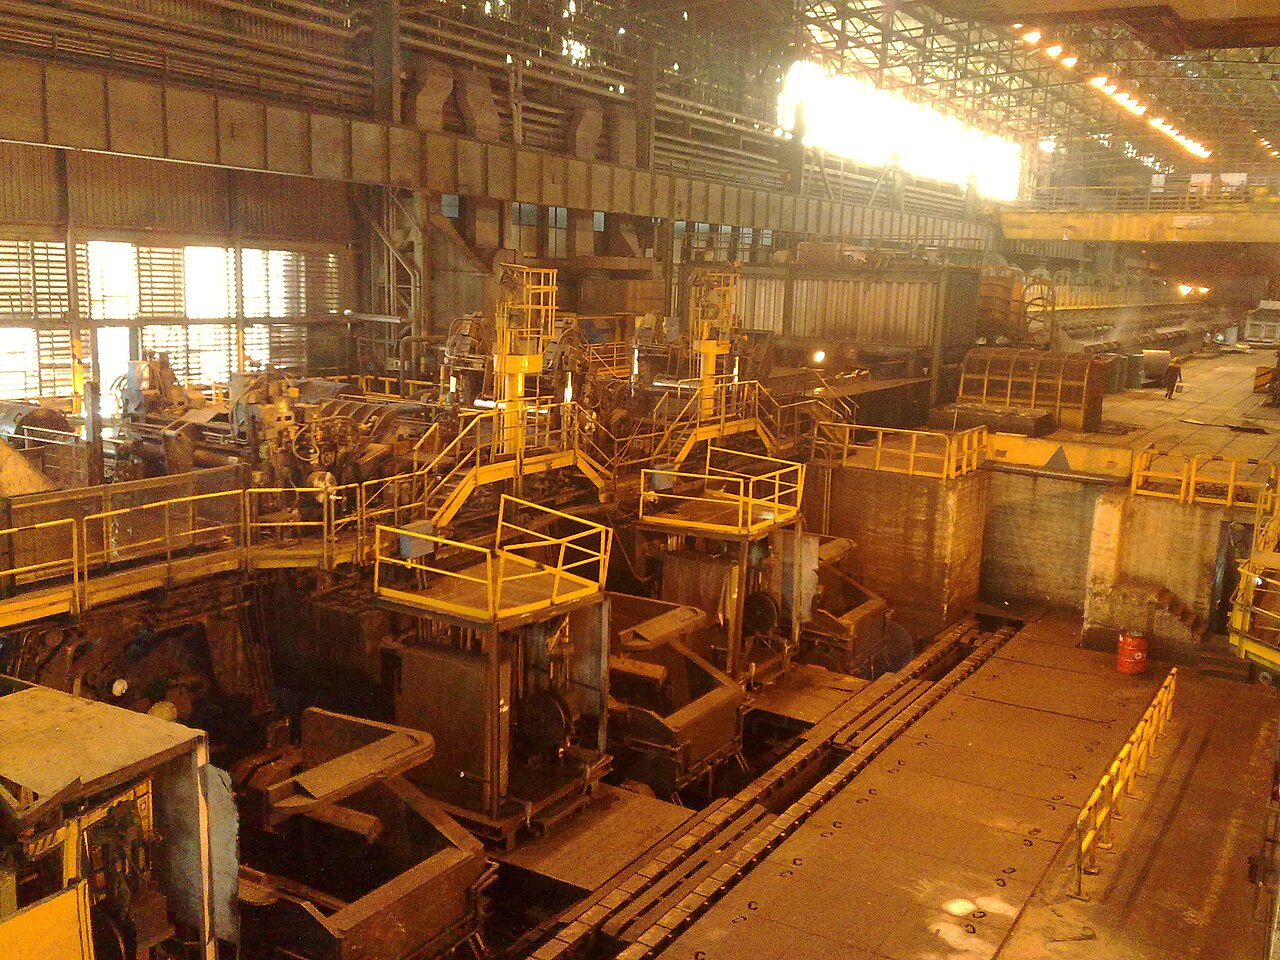
L'industrie sidérurgique iranienne représente l'un des secteurs industriels les plus importants du pays, jouant un rôle central dans sa stratégie de diversification économique visant à réduire la dépendance aux revenus des hydrocarbures. Au cours des deux dernières décennies, le secteur a connu une expansion spectaculaire, propulsant l'Iran au rang des dix plus grands producteurs d'acier au monde. Cette croissance n'est pas fortuite mais le résultat d'une politique planifiée, axée sur la valorisation des ressources naturelles abondantes du pays, notamment le minerai de fer et le gaz naturel. La production d'acier est considérée comme un moteur pour le développement d'industries en aval, telles que la construction, l'automobile et la fabrication d'équipements.
La chaîne de valeur de l'acier en Iran est relativement intégrée, couvrant l'exploitation minière du minerai de fer, la production de concentrés et de pellets, la fabrication d'acier brut via diverses technologies, et la transformation en produits semi-finis et finis. Des entreprises publiques et semi-publiques de grande envergure dominent le paysage, bien qu'un nombre croissant d'acteurs privés contribuent également à la dynamique du secteur. Cette structure a permis de coordonner les investissements massifs nécessaires à l'expansion des capacités, en alignement avec les objectifs de développement nationaux.
Sur le plan macroéconomique, la sidérurgie contribue de manière significative au PIB industriel et à la création d'emplois, directs et indirects, dans les régions minières et industrielles du pays. De plus, elle est devenue une source substantielle de revenus d'exportation, en particulier grâce aux ventes de produits semi-finis. L'orientation exportatrice du secteur est une caractéristique clé, permettant d'absorber les excédents de production qui ne sont pas consommés par le marché intérieur et de générer des devises étrangères essentielles pour l'économie.
Cette trajectoire de croissance positionne l'Iran comme un acteur incontournable sur le marché mondial de l'acier, non seulement par ses volumes de production mais aussi par sa structure de coûts compétitive. Comprendre les moteurs de cette compétitivité, les ambitions d'expansion et les dynamiques du marché d'exportation est fondamental pour toute analyse du secteur sidérurgique mondial et régional.
L'Expansion Planifiée des Capacités de Production
Le développement de l'industrie sidérurgique iranienne est encadré par un plan stratégique à long terme connu sous le nom de "Vision 2025". Ce plan ambitieux fixe un objectif de capacité de production d'acier brut de 55 millions de tonnes par an (Mtpa) d'ici 2025. Bien que l'atteinte complète de cet objectif à l'échéance fixée puisse faire face à certains retards, la direction et l'ampleur des investissements témoignent d'un engagement soutenu. Actuellement, la capacité installée est estimée entre 42 et 45 Mtpa, avec une production effective qui a dépassé les 31 millions de tonnes ces dernières années, démontrant un taux d'utilisation des capacités respectable.
Cette expansion est menée par plusieurs projets majeurs, à la fois des extensions d'usines existantes (projets "brownfield") et la construction de nouveaux complexes sidérurgiques (projets "greenfield"). Les grandes entreprises sidérurgiques, telles que Mobarakeh Steel Company (MSC), Khouzestan Steel Company (KSC), et Esfahan Steel Company (ESCO), sont à l'avant-garde de cette croissance. Par exemple, MSC, le plus grand producteur du Moyen-Orient, a continuellement investi dans l'optimisation de ses processus et l'augmentation de sa capacité de production de produits plats. De même, de nombreux projets de taille moyenne sont en cours de développement à travers le pays, souvent dans des provinces disposant d'un accès à la fois aux matières premières et à l'énergie.
Les investissements ne se limitent pas à la production d'acier brut. Un effort concerté est également visible dans les segments en amont et en aval. En amont, des investissements significatifs sont réalisés dans les mines de minerai de fer et les usines de pelletisation pour garantir un approvisionnement domestique stable et de haute qualité, réduisant ainsi la dépendance aux importations de matières premières. En aval, bien que l'accent soit mis sur les semi-finis, des projets visent à augmenter la capacité de production de produits finis à plus haute valeur ajoutée, tels que les aciers spéciaux, les tôles revêtues et les profilés de construction complexes.
Le financement de cette expansion massive provient d'une combinaison de sources, incluant les fonds propres des entreprises, les prêts bancaires nationaux et les ressources du Fonds National de Développement. La logique économique derrière cette expansion repose sur l'hypothèse d'une croissance continue de la demande intérieure, tirée par les projets d'infrastructure et d'urbanisation, ainsi que sur la consolidation de la position de l'Iran en tant qu'exportateur structurel d'acier sur les marchés mondiaux.
Le Fer Réduit Direct (DRI) : Un Avantage Structurel Majeur
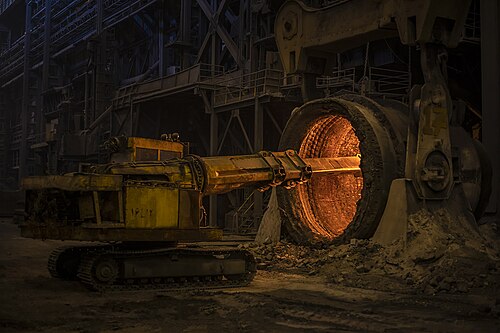
La caractéristique technologique la plus distinctive de l'industrie sidérurgique iranienne est sa forte dépendance à la filière de production basée sur le Fer Réduit Direct (Direct Reduced Iron - DRI), également connu sous le nom d'éponges de fer. Contrairement à la majorité de la production mondiale, dominée par la route classique du haut fourneau et du convertisseur à oxygène (BF-BOF) qui utilise le charbon à coke comme principal agent réducteur, l'Iran a massivement investi dans la technologie DRI. Dans cette filière, le minerai de fer est réduit à l'état solide en utilisant du gaz naturel, puis le DRI obtenu est fondu dans des fours à arc électrique (Electric Arc Furnace - EAF) pour produire de l'acier liquide.
Cet avantage structurel découle directement des dotations en ressources du pays. L'Iran possède les deuxièmes plus grandes réserves de gaz naturel au monde, et son prix sur le marché domestique pour les industries est administrativement maintenu à des niveaux extrêmement bas par rapport aux standards internationaux. Ce coût énergétique ultra-compétitif rend la production de DRI économiquement très attractive, positionnant l'Iran comme le premier ou le deuxième producteur mondial de DRI, en compétition directe avec l'Inde. La production annuelle de DRI en Iran se situe dans une fourchette de 31 à 33 millions de tonnes, alimentant la grande majorité de sa production d'acier.
La filière DRI-EAF offre également d'autres avantages. Elle est moins capitalistique que la filière intégrée BF-BOF, permettant une mise en œuvre plus rapide et plus modulaire des projets d'expansion. De plus, elle est intrinsèquement plus flexible, car les fours à arc électrique peuvent être démarrés et arrêtés plus facilement que les hauts fourneaux, ce qui permet d'ajuster la production plus rapidement aux conditions du marché. Sur le plan environnemental, la production d'acier via le DRI-EAF émet nettement moins de dioxyde de carbone par tonne d'acier que la route BF-BOF, un avantage qui pourrait devenir de plus en plus pertinent à l'avenir dans un contexte de préoccupations climatiques mondiales.
Cette maîtrise de la technologie DRI est un avantage concurrentiel durable. Tant que l'Iran maintiendra un accès à un gaz naturel bon marché, ses producteurs d'acier conserveront une structure de coûts parmi les plus basses du monde. Cela leur permet non seulement de dominer le marché intérieur, mais aussi de pénétrer agressivement les marchés d'exportation avec des prix difficiles à concurrencer pour les producteurs utilisant des technologies plus coûteuses.
Production de Semi-finis : Billettes et Brames pour l'Exportation
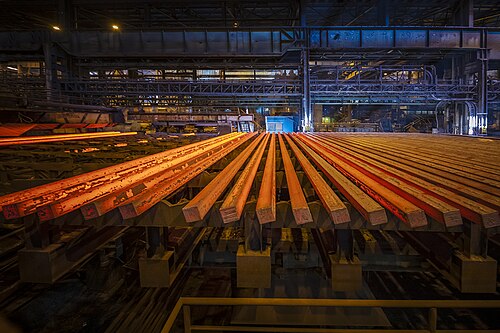
Un aspect fondamental du modèle économique de l'industrie sidérurgique iranienne est sa forte orientation vers la production et l'exportation de produits semi-finis, principalement les billettes et les brames. Ces produits intermédiaires constituent la matière première pour les laminoirs qui fabriquent les produits finis. Les billettes, de section carrée, sont utilisées pour produire des produits longs comme les barres d'armature (rebar) et les profilés structurels, tandis que les brames, de section rectangulaire plate, sont la matière première pour les produits plats tels que les tôles et les bobines.
La production annuelle de produits semi-finis en Iran est substantielle. Sur une production totale d'acier brut d'environ 31 millions de tonnes, une part significative est coulée sous forme de billettes et de brames. Les estimations suggèrent qu'environ 12 à 15 millions de tonnes de billettes et 8 à 10 millions de tonnes de brames sont produites annuellement. Alors qu'une partie de cette production alimente les laminoirs nationaux pour satisfaire la demande intérieure, un volume considérable, souvent estimé entre 6 et 8 millions de tonnes au total, est structurellement destiné aux marchés d'exportation.
Cette spécialisation dans les semi-finis est le résultat d'une stratégie délibérée et de contraintes économiques. Stratégiquement, il est plus simple et moins capitalistique d'exporter des produits de base standardisés comme les billettes et les brames que de développer des canaux de distribution complexes pour une large gamme de produits finis sur divers marchés internationaux. Économiquement, cela permet aux producteurs iraniens de monétiser rapidement leur avantage de coût en amont (DRI bon marché) sans avoir à réaliser les investissements massifs requis pour des lignes de finition de classe mondiale dans tous les segments de produits.
Les principaux producteurs comme Khouzestan Steel Company (KSC) sont des acteurs majeurs sur le marché mondial des brames, tandis que de nombreux autres producteurs, y compris des aciéries provinciales, se concentrent sur la production de billettes pour l'exportation. Cette focalisation a fait de l'Iran l'un des plus grands fournisseurs mondiaux de billettes marchandes, influençant de manière significative les prix de référence en Asie et au Moyen-Orient.
Cartographie des Marchés d'Exportation
La stratégie d'exportation de l'acier iranien est géographiquement ciblée, se concentrant sur les régions où sa compétitivité prix est la plus efficace. L'Asie du Sud-Est est historiquement la principale destination des semi-finis iraniens. Des pays comme la Thaïlande, l'Indonésie et la Malaisie, qui possèdent des capacités de laminage mais une production d'acier brut insuffisante ou plus coûteuse, sont des acheteurs réguliers de billettes iraniennes pour alimenter leurs industries de construction. Ces marchés apprécient la disponibilité constante et les prix attractifs offerts par les fournisseurs iraniens.
Le Moyen-Orient et l'Afrique du Nord (région MENA) constituent un autre marché naturel. Les pays voisins du Golfe, comme Oman et les Émirats Arabes Unis, agissent à la fois comme des marchés de consommation finale et des plateformes de réexportation. La proximité géographique réduit les coûts de transport et les délais de livraison, renforçant la compétitivité de l'Iran dans cette région. Les projets de construction et d'infrastructure dans ces pays créent une demande stable pour les produits longs dérivés des billettes iraniennes.
De manière plus surprenante, la Chine est également devenue périodiquement un acheteur important de semi-finis iraniens, notamment de brames et de billettes. Bien que la Chine soit le plus grand producteur d'acier au monde, des dynamiques de marché internes, telles que des politiques de réduction de la production pour des raisons environnementales ou des arbitrages de prix, peuvent rendre l'importation de semi-finis plus économique que la production nationale à certains moments. Les brames produites par des acteurs comme KSC ont trouvé leur chemin vers les laminoirs chinois lorsque les conditions de marché étaient favorables.
Les exportateurs iraniens doivent naviguer dans un environnement commercial complexe, marqué par des barrières tarifaires et non tarifaires dans certains marchés. Les sanctions commerciales, par exemple, peuvent compliquer les transactions financières et la logistique. Cependant, les acteurs du secteur ont développé des mécanismes pour atténuer ces défis, en utilisant des réseaux commerciaux flexibles et en s'adaptant aux exigences spécifiques des différents marchés. La capacité à offrir un prix départ usine (ex-works) extrêmement compétitif reste le principal levier pour maintenir les flux d'exportation malgré les obstacles.
Analyse Comparative des Coûts de Production
La compétitivité de l'industrie sidérurgique iranienne sur la scène mondiale repose fondamentalement sur sa structure de coûts avantageuse. Une analyse comparative place l'Iran parmi les producteurs d'acier brut les moins chers au monde, un statut qui lui permet de soutenir une stratégie d'exportation agressive même en période de prix mondiaux déprimés. Le coût de production d'une tonne d'acier brut en Iran via la filière DRI-EAF est estimé dans une fourchette de 300 à 380 dollars américains, un niveau très compétitif.
Le principal facteur de cet avantage est le coût de l'énergie, en particulier le gaz naturel utilisé pour produire le DRI. Le prix subventionné du gaz pour l'industrie sidérurgique est plusieurs fois inférieur aux prix pratiqués sur les marchés internationaux, ce qui réduit considérablement le coût de l'étape de réduction du minerai de fer. En comparaison, les producteurs chinois, qui dépendent majoritairement de la filière BF-BOF, sont exposés aux prix volatils du charbon à coke importé, ce qui porte leurs coûts de production à une fourchette estimée entre 420 et 500 dollars par tonne.
Un autre élément contribuant à la faiblesse des coûts est l'accès à un minerai de fer domestique. Bien que la qualité puisse varier et que des investissements soient nécessaires pour développer les gisements, la disponibilité locale de la principale matière première permet d'éviter les coûts et les risques liés à l'importation. Les coûts de main-d'œuvre, bien que n'étant pas le facteur le plus déterminant dans une industrie à forte intensité de capital, sont également inférieurs à ceux des pays développés et de certains autres pays émergents.
Cette structure de coûts permet aux producteurs iraniens de générer des marges confortables même lorsque les prix de vente à l'exportation sont fixés à des niveaux qui seraient non rentables pour de nombreux concurrents. Par exemple, les producteurs européens, dont les coûts peuvent dépasser 550 dollars par tonne en raison de coûts énergétiques, environnementaux et de main-d'œuvre plus élevés, ne peuvent rivaliser sur le prix pour des produits de base comme les billettes. Cette disparité de coûts explique en grande partie pourquoi l'Iran se concentre sur les produits de base et pourquoi il est un acteur si influent sur le marché des semi-finis.
Consommation Intérieure et Développement des Produits Finis
Malgré sa forte orientation vers l'exportation, l'industrie sidérurgique iranienne dessert également un marché intérieur substantiel. La consommation nationale d'acier est un indicateur clé de l'activité économique, en particulier dans les secteurs de la construction et de l'infrastructure, qui sont les plus grands consommateurs de produits sidérurgiques. La demande intérieure d'acier est estimée entre 18 et 22 millions de tonnes par an, avec une prédominance des produits longs, notamment les barres d'armature (rebar) utilisées dans la construction de bâtiments résidentiels, commerciaux et de projets d'infrastructure publics comme les barrages, les ponts et les routes.
Le marché des produits longs est principalement alimenté par des centaines de laminoirs privés de petite et moyenne taille répartis dans tout le pays, qui achètent des billettes auprès des grands producteurs d'acier brut. Ce segment est très concurrentiel et sensible aux cycles du secteur de la construction. La demande de produits plats, tels que les tôles et les bobines, est tirée par des industries comme l'automobile, la fabrication d'appareils électroménagers et la production de tuyaux (pipelines). Le principal fournisseur de produits plats est Mobarakeh Steel Company (MSC), qui détient une position quasi monopolistique sur ce segment.
L'équilibre entre la satisfaction de la demande intérieure et la maximisation des revenus d'exportation est une préoccupation constante pour les décideurs politiques et les entreprises. À plusieurs reprises, le gouvernement a mis en place des mesures, telles que des droits à l'exportation ou des exigences de cotation sur la bourse de marchandises nationale (Iran Mercantile Exchange), pour s'assurer qu'une quantité suffisante d'acier reste disponible pour le marché local à des prix contrôlés. Cette tension entre les deux marchés est une caractéristique structurelle du secteur.
Pour l'avenir, un des axes de développement stratégique est la transition progressive vers la production de produits finis à plus haute valeur ajoutée. Cela inclut les aciers spéciaux pour l'industrie automobile, les tôles revêtues pour la construction et l'électroménager, ainsi que les rails de chemin de fer. Le développement de ces segments permettrait non seulement de mieux servir le marché intérieur et de réduire les importations de produits spécialisés, mais aussi d'augmenter la valeur des exportations. Cependant, cette montée en gamme nécessite des investissements technologiques importants et un savoir-faire que le secteur cherche activement à développer.
| Région/Pays | Route Technologique Principale | Coût Estimé (USD/tonne) |
|---|---|---|
| Iran | Gaz Naturel - DRI/EAF | 300 - 380 |
| Russie/CEI | Mix BF-BOF / DRI-EAF | 350 - 430 |
| Inde | Mix BF-BOF et DRI-EAF | 400 - 480 |
| Chine | Charbon à Coke - BF-BOF | 420 - 500 |
| Union Européenne | BF-BOF / EAF (Scrap) | 550 - 650 |
Défis Opérationnels et Perspectives à Long Terme
Malgré ses succès et ses avantages concurrentiels, l'industrie sidérurgique iranienne est confrontée à plusieurs défis structurels qui pourraient freiner sa croissance future. Le plus critique est sans doute la rareté de l'eau. La production d'acier est un processus très gourmand en eau, et de nombreuses aciéries sont situées dans des régions arides et semi-arides du centre et du sud-est de l'Iran. La pression croissante sur les ressources hydriques constitue une contrainte opérationnelle majeure et nécessite des investissements coûteux dans des technologies de recyclage de l'eau et, dans certains cas, dans des usines de dessalement et des pipelines pour acheminer l'eau de mer sur de longues distances.
Les goulets d'étranglement logistiques représentent un autre défi de taille. Le transport de millions de tonnes de matières premières (minerai de fer) et de produits finis (acier) met à rude épreuve les infrastructures ferroviaires et routières du pays. De même, la capacité des ports à gérer efficacement les importations de matières premières et les exportations d'acier est cruciale pour la compétitivité internationale. Des investissements continus dans l'expansion et la modernisation des réseaux de transport et des terminaux portuaires sont indispensables pour soutenir les objectifs de production de 55 Mtpa.
L'accès à la technologie de pointe et aux pièces de rechange étrangères est également une préoccupation. Bien que l'Iran ait développé une expertise considérable dans la construction et l'exploitation d'usines sidérurgiques, la production d'aciers à très haute valeur ajoutée dépend souvent de technologies et d'équipements qui ne sont disponibles qu'auprès de fournisseurs internationaux spécialisés. Les restrictions commerciales peuvent limiter l'accès à ces technologies, ralentissant la diversification vers des produits plus sophistiqués.
En dépit de ces défis, les perspectives à long terme de l'industrie restent robustes, soutenues par ses fondamentaux solides : des coûts énergétiques bas, des réserves de minerai de fer considérables et une main-d'œuvre qualifiée. La trajectoire future dépendra de la capacité du secteur à surmonter les contraintes liées à l'eau et à la logistique, à continuer d'investir dans la modernisation et l'efficacité, et à s'adapter à l'évolution de la dynamique des marchés mondiaux. La consolidation de son rôle de premier plan en tant que producteur et exportateur d'acier à faible coût semble être une tendance durable pour les années à venir.