El Sector Farmacéutico de Irán: Un Ecosistema Resiliente de Genéricos y Biotecnología
Impulsada por una estrategia de autoabastecimiento, la industria farmacéutica de Irán ha logrado una notable autonomía en la producción de genéricos, al tiempo que emerge como un actor regional significativo en biotecnología y busca expandir su alcance exportador.
Estructura y Dimensiones del Mercado Farmacéutico Iraní
El mercado farmacéutico iraní presenta una estructura única, moldeada por décadas de políticas orientadas a la autosuficiencia y un entorno operativo complejo. Con un valor estimado entre 2.200 y 2.500 millones de dólares anuales, el mercado se caracteriza por el dominio abrumador de la producción local en términos de volumen. Se estima que entre el 96% y el 97% de las unidades de medicamentos consumidas en el país son fabricadas localmente. Sin embargo, en términos de valor, la producción nacional representa aproximadamente el 70% del mercado, mientras que el 30% restante corresponde a importaciones de fármacos especializados, de alto coste y materias primas que no se producen en el país.
La industria está relativamente consolidada, con alrededor de 130 empresas farmacéuticas activas, de las cuales unas 90 son fabricantes de productos terminados. Una parte significativa del sector está controlada por grandes conglomerados de inversión, a menudo con participación estatal o paraestatal. Entre los actores más importantes se encuentran la Tamin Pharmaceutical Investment Company (TPICO), el brazo farmacéutico de la Organización de Seguridad Social, y el Grupo Farmacéutico Barkat, una fundación de gran envergadura. Estas entidades controlan una amplia red de empresas que abarcan desde la producción de principios activos (API) hasta la fabricación de productos finales y la distribución.
El gobierno, a través del Ministerio de Salud y Educación Médica (MOHME) y su organismo subordinado, la Administración de Alimentos y Medicamentos de Irán (IFDA), ejerce una influencia considerable. La IFDA es responsable del registro de medicamentos, la concesión de licencias, la inspección de instalaciones y, fundamentalmente, el control de precios de casi todos los productos farmacéuticos. Esta supervisión regulatoria estricta es un factor determinante en las estrategias de las empresas, influyendo en la rentabilidad, las decisiones de inversión en I+D y la selección de carteras de productos.
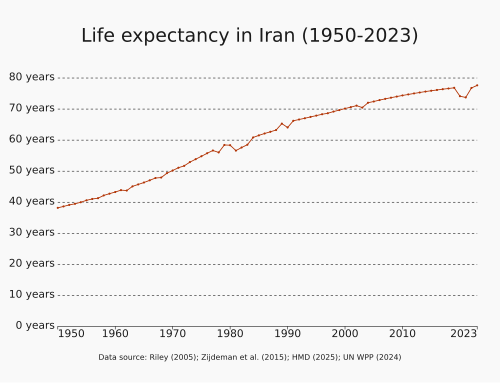
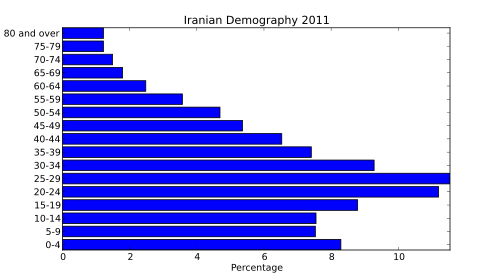
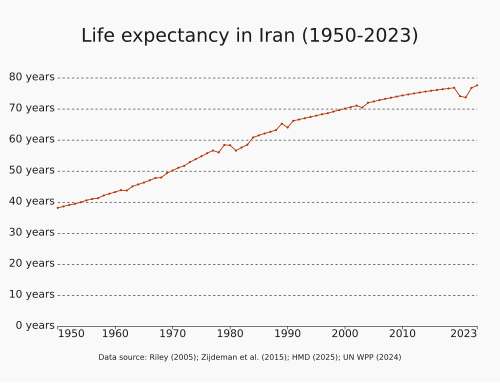
La demanda interna está impulsada por una población de más de 88 millones de personas, con una creciente prevalencia de enfermedades no transmisibles como las cardiovasculares, la diabetes y el cáncer, en línea con las tendencias demográficas de una población que envejece. Este perfil epidemiológico asegura una demanda sostenida de una amplia gama de medicamentos, desde genéricos de uso común hasta tratamientos oncológicos y biotecnológicos más complejos, configurando así las prioridades de producción e importación del sector.
El Pilar de la Fabricación de Genéricos
La producción de medicamentos genéricos es la piedra angular de la industria farmacéutica iraní y el principal pilar de su política de autoabastecimiento. Esta estrategia se consolidó en las décadas posteriores a la década de 1980, con el objetivo de garantizar el acceso a medicamentos esenciales y reducir la dependencia de las importaciones. Como resultado, los fabricantes locales han desarrollado una gran capacidad para producir una vasta gama de moléculas genéricas que cubren la mayoría de las áreas terapéuticas principales, incluyendo antiinfecciosos, analgésicos, medicamentos para el sistema nervioso central, y tratamientos para enfermedades cardiovasculares y metabólicas.
La capacidad de la industria para fabricar localmente más del 96% del volumen de medicamentos consumidos es un logro significativo. Las empresas iraníes han demostrado una gran habilidad en la ingeniería inversa y el desarrollo de formulaciones para productos cuyas patentes han expirado. Esto permite una rápida introducción de alternativas genéricas asequibles poco después de que los medicamentos de marca pierdan su exclusividad en los mercados globales. Esta capacidad no solo asegura el suministro interno, sino que también aísla parcialmente al sistema de salud de las fluctuaciones de precios y las interrupciones en la cadena de suministro internacional.
A pesar de su éxito en volumen, el enfoque en genéricos de bajo costo, combinado con estrictos controles de precios impuestos por el gobierno, impone una presión significativa sobre los márgenes de beneficio de los fabricantes. La rentabilidad a menudo es modesta, lo que puede limitar la capacidad de las empresas para realizar inversiones sustanciales en la modernización de equipos, la expansión de la capacidad y, especialmente, en la investigación y el desarrollo de nuevos fármacos. Para muchas empresas, la estrategia se centra en la eficiencia de la producción y la optimización de costes para mantener la viabilidad en un mercado altamente regulado y competitivo.
El ecosistema de genéricos también incluye una creciente capacidad en la producción de "genéricos de valor añadido" o "supergenéricos". Estos productos ofrecen mejoras sobre las formulaciones existentes, como nuevas dosis, métodos de administración mejorados (por ejemplo, formulaciones de liberación prolongada) o combinaciones de fármacos. Este segmento permite a las empresas diferenciarse de los genéricos básicos y obtener márgenes ligeramente superiores, representando un paso intermedio en la escala de valor entre los genéricos convencionales y los productos biotecnológicos más innovadores.
Biotecnología y Fármacos de Alto Valor: La Nueva Frontera
En la última década, el sector farmacéutico iraní ha experimentado una notable transformación, moviéndose más allá de los genéricos para establecer una sólida base en el campo de la biotecnología. Irán se ha convertido en uno de los principales productores de medicamentos biosimilares en la región de Oriente Medio y el Norte de África (MENA). Este avance es el resultado de una inversión estratégica en capital humano altamente cualificado, centros de investigación y empresas basadas en el conocimiento (knowledge-based companies), a menudo incubadas en parques científicos y tecnológicos como el Pardis Technology Park, cerca de Teherán.
Empresas líderes como CinnaGen y AryoGen Pharmed han estado a la vanguardia de este movimiento, desarrollando y comercializando con éxito una cartera de biosimilares complejos. Estos productos incluyen anticuerpos monoclonales (mAbs) para el tratamiento del cáncer y enfermedades autoinmunes, así como otras proteínas recombinantes para afecciones como la esclerosis múltiple, la infertilidad y los trastornos del crecimiento. Por ejemplo, Irán produce localmente biosimilares de fármacos de gran éxito mundial como el rituximab (utilizado para linfomas y artritis reumatoide), el etanercept (para enfermedades autoinmunes) y el interferón beta-1a (para la esclerosis múltiple).
El desarrollo de estos fármacos de alto valor ha tenido un impacto significativo en el sistema de salud nacional. Anteriormente, estos tratamientos representaban una parte desproporcionadamente grande del gasto en importaciones farmacéuticas. La producción local ha reducido drásticamente el coste de adquisición, mejorando el acceso de los pacientes a terapias que de otro modo serían prohibitivamente caras. Se estima que la producción local de biosimilares ahorra al país varios cientos de millones de dólares anuales en divisas, un factor crítico en el contexto de las restricciones económicas.
Este énfasis en la biotecnología también está redefiniendo el perfil exportador de la industria. Mientras que los genéricos siguen siendo el grueso de las exportaciones en volumen, los productos biotecnológicos ofrecen un potencial de ingresos mucho mayor. Los biosimilares iraníes ya se exportan a países de la Comunidad de Estados Independientes (CEI), Oriente Medio y, en menor medida, a mercados de América Latina y África, posicionando a Irán como un proveedor de tecnología farmacéutica avanzada en estas regiones. El éxito en este campo demuestra una capacidad industrial que va más allá de la simple replicación, abarcando complejas técnicas de cultivo celular, purificación de proteínas y análisis de caracterización.
Investigación y Desarrollo (I+D): Capacidades y Desafíos
El ecosistema de I+D en el sector farmacéutico iraní es un panorama de contrastes. Por un lado, existe una base sólida de capital humano, con un gran número de graduados en farmacia, química, biología molecular y campos relacionados. Las universidades y los institutos de investigación del país, como el Instituto Pasteur de Irán y el Royan Institute, contribuyen a una vibrante cultura de investigación académica. Sin embargo, la traducción de esta investigación básica en productos comerciales sigue siendo un desafío, y la inversión en I+D por parte de la industria es, en general, modesta en comparación con los estándares mundiales.
Para la mayoría de las empresas de genéricos, el gasto en I+D suele oscilar entre el 1% y el 3% de sus ingresos, una cifra significativamente inferior al 15-20% que invierten las grandes farmacéuticas innovadoras a nivel global. Esta inversión se centra predominantemente en el desarrollo de formulaciones, estudios de bioequivalencia para genéricos y la mejora de procesos de producción existentes. Las actividades de descubrimiento de fármacos de novo, que implican la identificación y el desarrollo de nuevas entidades químicas desde cero, son extremadamente raras debido a los altísimos costes, los largos plazos y los elevados riesgos asociados.
Donde la I+D iraní ha demostrado ser particularmente eficaz es en el campo de la biotecnología y el desarrollo de biosimilares. Las empresas de este nicho invierten una proporción mucho mayor de sus ingresos en I+D, a menudo superando el 10%. Su fortaleza reside en el dominio de las tecnologías de plataforma necesarias para la ingeniería de líneas celulares, el desarrollo de procesos de fermentación y purificación (upstream and downstream processing) y la realización de los exhaustivos análisis fisicoquímicos y biológicos necesarios para demostrar la similitud con un producto de referencia.
A pesar de estas capacidades, el sector de I+D enfrenta obstáculos persistentes. Las sanciones internacionales complican el acceso a equipos de laboratorio de última generación, reactivos especializados y consumibles, lo que obliga a los investigadores a ser ingeniosos pero también puede limitar el alcance y la velocidad de su trabajo. Además, el fenómeno de la "fuga de cerebros" representa una pérdida constante de talento altamente cualificado que busca mayores oportunidades y recursos en el extranjero. Superar estos desafíos es crucial para que la industria pueda seguir ascendiendo en la cadena de valor, desde ser un seguidor rápido a convertirse en un innovador en áreas seleccionadas.
El Ecosistema de Ingredientes Farmacéuticos Activos (API)
La producción local de Ingredientes Farmacéuticos Activos (API), las sustancias químicas responsables del efecto terapéutico de un medicamento, es un componente estratégico de la política de autosuficiencia de Irán. El país ha desarrollado una capacidad considerable en este ámbito, con varias empresas dedicadas a la síntesis química y la fermentación para producir APIs. Se estima que la producción nacional satisface entre el 65% y el 70% de la demanda de APIs necesarios para la fabricación de los medicamentos genéricos más comunes y de mayor volumen consumidos en el país.
Esta capacidad local se concentra en APIs para medicamentos maduros y de síntesis química relativamente sencilla. Empresas dentro de grandes holdings como TPICO y Barkat operan plantas de producción de APIs que abastecen tanto a sus propias filiales de fabricación de productos terminados como a otras compañías del mercado. Tener una fuente interna de APIs clave proporciona una capa vital de seguridad en la cadena de suministro, reduciendo la vulnerabilidad a las interrupciones del comercio mundial y la volatilidad de los precios en mercados de materias primas como los de China e India.
Sin embargo, la dependencia de las importaciones sigue siendo significativa, especialmente para los APIs más complejos y de mayor tecnología. Esto incluye la mayoría de los principios activos para medicamentos oncológicos de molécula pequeña, ciertos antibióticos avanzados y, de manera crucial, los intermedios y materias primas necesarios para la producción de fármacos biotecnológicos. Aunque Irán puede producir el producto biológico final, a menudo depende de la importación de medios de cultivo celular, resinas de cromatografía y otros componentes críticos, que son suministrados por un número limitado de empresas globales.
Existe un esfuerzo concertado, apoyado por incentivos gubernamentales, para aumentar la autosuficiencia en APIs de alto valor. Se están realizando inversiones para establecer capacidades de producción de APIs oncológicos y otros productos de nicho. El objetivo no es solo sustituir las importaciones, sino también crear una oportunidad de exportación. La producción de APIs de alta calidad, cumpliendo con los estándares internacionales de Buenas Prácticas de Fabricación (GMP), podría permitir a Irán competir en el mercado global de APIs, aunque esto requiere una inversión continua y una estricta adhesión a las normas regulatorias internacionales.
Dinámicas de Exportación y Alcance Regional
Las exportaciones farmacéuticas de Irán, aunque modestas en comparación con el tamaño de su producción interna, representan un área de enfoque estratégico para el crecimiento futuro. El valor anual de las exportaciones de productos farmacéuticos y de salud se estima en un rango de 80 a 120 millones de dólares, con ambiciones gubernamentales y de la industria de aumentar esta cifra a más de 200 millones de dólares a corto plazo y potencialmente hasta 500 millones de dólares a medio plazo.
Geográficamente, las exportaciones se concentran en países vecinos y con lazos geopolíticos. Irak es, con diferencia, el mayor mercado de exportación, valorando la proximidad y la competitividad de precios de los medicamentos iraníes. Siria, devastada por la guerra, es otro destino importante, donde los productos iraníes han desempeñado un papel crucial en el mantenimiento de su sistema de salud. Otros mercados clave incluyen Afganistán y los países de la Comunidad de Estados Independientes (CEI), especialmente Rusia, Bielorrusia y Kazajistán, donde los biosimilares iraníes han logrado penetrar con éxito.
La cartera de exportación está diversificándose. Si bien los genéricos de bajo costo siguen constituyendo una parte importante del volumen, los productos de mayor valor añadido están ganando terreno. Los biosimilares, en particular, son un motor clave del crecimiento del valor de las exportaciones. Estos productos permiten a Irán competir no solo en precio, sino también en tecnología, ofreciendo alternativas asequibles a tratamientos biológicos de marca en mercados emergentes. También se exportan ciertos suplementos, equipos médicos y productos de nanomedicina.
A pesar del potencial, la expansión de las exportaciones se enfrenta a importantes barreras. Las sanciones financieras complican enormemente las transacciones bancarias y los pagos internacionales, obligando a las empresas a utilizar canales alternativos a menudo complejos y costosos. Los desafíos logísticos, la falta de armonización regulatoria con muchos países y la intensa competencia de gigantes farmacéuticos como India, Turquía y China también limitan el crecimiento. Superar estos obstáculos requiere esfuerzos diplomáticos, la firma de acuerdos de reconocimiento mutuo de registros y la inversión en la obtención de certificaciones de calidad internacionales que faciliten el acceso a nuevos mercados.
Marco Regulatorio y Entorno de Inversión
El entorno regulatorio y de inversión del sector farmacéutico iraní está definido por una dualidad: un fuerte control estatal interno y un aislamiento parcial del sistema financiero y comercial global. La Administración de Alimentos y Medicamentos de Irán (IFDA) es el principal organismo regulador, supervisando todo el ciclo de vida de un medicamento, desde los ensayos clínicos y el registro hasta la farmacovigilancia post-comercialización. Sus procesos están cada vez más alineados con los estándares internacionales, aunque la implementación puede variar.
Una de las características más definitorias del marco regulatorio es el sistema de control de precios. La IFDA establece el precio máximo de fábrica para casi todos los medicamentos vendidos en el país. El precio se determina mediante una fórmula que tiene en cuenta los costes de producción, los márgenes para el fabricante, el distribuidor y la farmacia, y los precios de productos comparables. Si bien este sistema garantiza la asequibilidad para la población, también ejerce una presión constante sobre la rentabilidad de las empresas, lo que puede desincentivar la inversión en productos de mayor riesgo o menor volumen.
Las sanciones internacionales constituyen el telón de fondo de todas las operaciones. Aunque los medicamentos y alimentos están teóricamente exentos, las restricciones sobre el sector bancario y el transporte marítimo crean importantes obstáculos prácticos. Las empresas enfrentan dificultades para abrir cartas de crédito, transferir fondos para pagar a proveedores extranjeros y asegurar el envío de materias primas y maquinaria. Este entorno ha fomentado una mentalidad de "economía de resistencia", impulsando la innovación local y la sustitución de importaciones como una necesidad estratégica para la supervivencia.
Para los inversores extranjeros, el mercado presenta tanto oportunidades como riesgos. Las oportunidades residen en el gran mercado interno, la sólida base de fabricación y la creciente sofisticación en biotecnología. Las empresas extranjeras pueden encontrar socios locales para acuerdos de licencia, transferencia de tecnología o fabricación por contrato, lo que les permite acceder al mercado sin necesidad de una inversión directa masiva. Sin embargo, los riesgos asociados con la incertidumbre geopolítica, las fluctuaciones monetarias y las complejidades operativas derivadas de las sanciones requieren una cuidadosa diligencia debida y una estrategia de entrada bien planificada.
| Métrica | Irán | Turquía | Egipto |
|---|---|---|---|
| Valor del Mercado (USD, est.) | ~2.3 mil millones | ~12 mil millones | ~3 mil millones |
| Producción Local (% del volumen) | ~97% | ~85% | ~90% |
| Producción Local (% del valor) | ~70% | ~60% | ~75% |
| Enfoque Principal | Genéricos, Biosimilares | Genéricos de Marca, Fabricación por Contrato | Genéricos, Fabricación por Contrato |
| Valor de Exportaciones (USD, est.) | ~100 millones | ~1.7 mil millones | ~250 millones |
| Principales Mercados de Exportación | Irak, Siria, CEI | UE, CEI, MENA | MENA, África Subsahariana |
Perspectivas Futuras: Entre la Resiliencia y la Expansión
El futuro del sector farmacéutico iraní se perfila en la intersección de la resiliencia interna y la ambición de expansión externa. Los motores de crecimiento internos siguen siendo sólidos. El envejecimiento de la población y el aumento de las enfermedades crónicas garantizarán una demanda creciente y sostenida de productos farmacéuticos en todo el espectro terapéutico. Esto proporciona una base estable para los fabricantes locales y justifica la continua inversión en la modernización y expansión de la capacidad productiva.
La trayectoria del sector se aleja cada vez más de la producción de genéricos básicos hacia productos de mayor valor. La biotecnología seguirá siendo la punta de lanza de la innovación y el crecimiento de los ingresos. Además de los biosimilares, se espera un mayor enfoque en áreas como la nanomedicina, donde Irán ya ha desarrollado varios productos, y potencialmente en terapias celulares y génicas en un horizonte a más largo plazo. La clave será mantener el impulso en la I+D aplicada y fortalecer los vínculos entre la academia y la industria para acelerar la comercialización de la investigación.
El gran dilema estratégico para la industria será equilibrar los objetivos contrapuestos de la asequibilidad interna y la rentabilidad de la exportación. El estricto régimen de precios en el mercado local, si bien es socialmente necesario, limita los fondos disponibles para la inversión en la calidad y la documentación necesarias para competir en mercados de exportación más regulados. Las empresas deberán desarrollar estrategias de cartera duales, con productos para el mercado masivo nacional y productos de alta calidad y mayor precio para la exportación.
En última instancia, la evolución del sector estará intrínsecamente ligada al entorno geopolítico. Una posible reducción de las sanciones podría desbloquear un enorme potencial, facilitando el acceso a la financiación, la tecnología y los mercados globales. Por el contrario, la continuación o el endurecimiento de las restricciones reforzará la estrategia de autosuficiencia y la focalización en mercados regionales y aliados. Independientemente del escenario, la industria farmacéutica iraní ha demostrado una notable capacidad de adaptación e innovación, lo que sugiere que seguirá siendo un pilar fundamental de la economía y el sistema de salud del país.