Qué significa la economía de Irán 2026 para los inversores
La economía de irán 2026 plantea un entorno operativo condicionado por las directrices del Séptimo Plan de Desarrollo y estrictos controles de cumplimiento financiero. Este análisis examina las proyecciones macroeconómicas y los marcos normativos aplicables.
La economía de irán 2026 es el marco macroeconómico y regulatorio proyectado para la República Islámica de Irán, fundamentado en la diversificación no petrolera, la consolidación fiscal, el control cambiario del Banco Central y el cumplimiento del Séptimo Plan Quinquenal.
Introducción al marco económico y regulatorio hacia 2026
La evaluación sobre la economía de irán 2026 vincula de forma directa las metas macroeconómicas estatales con las obligaciones corporativas de cumplimiento comercial y cambiario. Las autoridades iraníes han estructurado su política de desarrollo en torno a la autosuficiencia productiva y el fortalecimiento de ingresos fiscales no petroleros, lo que impone deberes concretos a empresas locales y firmas extranjeras autorizadas.
Comprender la economía de irán hoy requiere identificar a qué entidades jurídicas vinculan estas normativas. Toda corporación dedicada a la importación, exportación, ensamblaje o provisión industrial en territorio iraní está sujeta a las directrices de liquidación de divisas del Banco Central de Irán (CBI) y a la Ley de Inversión Extranjera Directa (FIPPA).
El entorno actual no admite operaciones informales o desconectadas del sistema unificado de comercio. El Ministerio de Industria, Minas y Comercio (MIMT) exige la trazabilidad documental de cada transacción para autorizar licencias operativas, restringiendo el acceso a mercados para aquellos operadores que incumplan los protocolos de registro nacional.
Para los directores financieros y auditores internacionales, el periodo 2024-2026 representa una transición hacia una fiscalización digitalizada rigurosa. Las previsiones de crecimiento económico no pueden desvincularse de la rigidez regulatoria, cuyo propósito central es blindar las reservas del Estado frente a perturbaciones geopolíticas externas.
Base legal: El Séptimo Plan Quinquenal y las directrices presupuestarias
El fundamento jurídico principal que orienta este ciclo es el Séptimo Plan Quinquenal de Desarrollo Económico, aprobado formalmente por el Parlamento (Majlis) tras superar los debates iniciados durante el periodo de la economia de iran 2024. Esta ley marco estipula un objetivo teórico de crecimiento anual del PIB del 8%, aunque los informes técnicos proyectan tasas reales más moderadas.
Junto al plan quinquenal, las leyes de presupuesto anuales proporcionan la estructura vinculante para la recaudación impositiva y la asignación energética. Tras la consolidación presupuestaria observada en la economia de iran 2025, el gobierno ha elevado las tarifas fiscales para empresas manufactureras y holdings cuasiestatales, limitando las partidas de subsidios tradicionales.
La arquitectura normativa se complementa con las circulares del Banco Central de Irán y la Ley de Lucha contra el Contrabando de Bienes y Divisas. Estas normas dotan de facultades extraordinarias a las agencias aduaneras para auditar discrepancias en la facturación de comercio exterior, obligando a los operadores a justificar cada discrepancia de precios.
En consecuencia, el marco legal no opera únicamente como un plan indicativo, sino como un estatuto de cumplimiento punitivo. Cualquier desviación corporativa respecto a los techos de precios regulados o las metas de reinversión local conlleva sanciones directas sobre la personería jurídica de las filiales operativas.
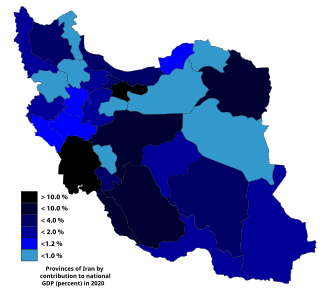
Ámbito de aplicación y proyecciones frente a la economía de irán en la actualidad
El alcance de estas disposiciones abarca sectores prioritarios como petroquímica, minería, automoción y servicios de tecnologías de la información. Al comparar las metas con la economía de irán en la actualidad, se observa que la actividad extractiva aportó un crecimiento del 4,5% en 2024, desacelerándose hacia un 3,2% en 2025 debido a restricciones de capacidad eléctrica y gasífera.
Para 2026, los pronósticos del Banco Mundial y analistas independientes sitúan la expansión del PIB real entre el 2,8% y el 3,5%, sustentada principalmente en exportaciones de crudo que promedian 1,4 millones de barriles diarios hacia mercados asiáticos. Sin embargo, el sector no petrolero enfrenta cuellos de botella operativos que frenan su dinamismo potencial.
Las industrias intensivas en capital deben operar bajo cuotas de consumo energético dictadas por el Ministerio de Energía, especialmente durante los picos térmicos de verano e invierno. Estas restricciones afectan la producción de acero y cemento, exigiendo cláusulas de fuerza mayor en contratos de suministro domésticos e internacionales.
El ámbito geográfico del marco regulatorio se extiende de manera uniforme en todo el país continental, aunque las empresas con sede en Teherán experimentan una supervisión tributaria considerablemente más exhaustiva que aquellas situadas en provincias periféricas, lo que altera las estrategias de localización corporativa.
Obligaciones corporativas de divisas y comercio en la economía de irán 2026
En el epicentro de las obligaciones operativas de la economía de irán 2026 se sitúa la repatriación forzosa de ingresos por exportación a través del sistema electrónico NIMA o del mercado cambiario integrado (ICE). Los exportadores no petroleros están obligados por ley a liquidar entre el 60% y el 80% de sus divisas obtenidas en el extranjero a tasas oficiales reguladas.
El margen temporal para cumplir esta repatriación oscila entre 90 y 120 días posteriores al despacho aduanero, dejando márgenes estrechos frente a las demoras bancarias internacionales. La falta de liquidación oportuna inhabilita de inmediato el Registro Comercial Unificado (Kart-e Bazargani) de la compañía, impidiendo operaciones futuras.
Asimismo, los importadores deben tramitar la asignación de divisas mediante cuotas administradas por el MIMT, demostrando que los bienes adquiridos corresponden a maquinaria o insumos no producidos localmente. Esta barrera administrativa prolonga los ciclos de inventario hasta 180 días adicionales en comparación con estándares globales.
En el ámbito laboral y de transparencia, las corporaciones deben remitir mensualmente las nóminas salariales indexadas a las directrices de la Organización de Seguridad Social (SSO), adaptando los contratos a la inflación prevista, que se estima permanecerá en un rango de entre 30% y 35% durante el ejercicio 2026.
Régimen de exenciones fiscales, subsidios y zonas económicas especiales
Pese al endurecimiento general de las reglas fiscales, la normativa prevé excepciones específicas destinadas a proteger proyectos de alta tecnología y sustitución de importaciones. Las entidades categorizadas como empresas de base tecnológica (Danesh-Bonyan) disfrutan de exenciones del impuesto sobre la renta por periodos de hasta 15 años.
Las Zonas Francas de Comercio e Inversión (FTZ), como Kish, Qeshm y Chabahar, conservan ventajas operativas respecto al régimen continental, tales como la exención del impuesto corporativo durante 20 años desde la fecha de inicio de actividades y la libre circulación de capitales dentro de sus fronteras administrativas.
No obstante, las autoridades han restringido los mecanismos de transferencia de bienes manufacturados desde las zonas francas hacia el territorio aduanero principal. Si el valor agregado local dentro de la zona franca no supera el 30%, el producto pierde la exención arancelaria y abona aranceles estándar de importación.
En materia energética, los subsidios directos a los combustibles industriales continúan disminuyendo paulatinamente, aunque las refinerías y plantas petroquímicas estatales mantienen contratos de alimentación con descuentos calculados en fórmulas vinculadas al índice internacional del gas de Henry Hub.
Régimen sancionador, penalizaciones cambiarias y evasión de controles
El incumplimiento de las directrices comerciales y cambiarias acarrea severas sanciones administrativas, económicas y penales. Las infracciones a la repatriación de divisas se tipifican bajo la Ley contra el Contrabando, facultando al fisco a aplicar multas de entre dos y cuatro veces el valor de la divisa retenida en el extranjero.
Los directores generales y miembros del consejo de administración responden de forma solidaria e ilimitada ante el impago de deudas tributarias corporativas o discrepancias arancelarias graves. Entre las medidas cautelares más comunes figura la prohibición de salida del país impuesta sin necesidad de sentencia judicial previa.
En el plano comercial, la revocación temporal o definitiva de la licencia de importador paraliza las cadenas de distribución en puertos estratégicos como Shahid Rajaee (Bandar Abbas). Las mercancías no declaradas o subfacturadas son confiscadas y transferidas a la Organización de Recaudación y Venta de Bienes Incautados (OCSSO).
La discrepancia sistemática en la presentación de estados financieros auditados conlleva además la inhabilitación para participar en licitaciones del sector público, cerrando el acceso a contratos clave en la industria petrolera, generación de energía e infraestructura civil de transporte.
Fiscalización y tendencias: La economía de irán en la actualidad grafico y datos
Al contrastar la evolución macroeconómica con la economía de irán en la actualidad grafico y métricas cuantitativas, se evidencia que la recaudación tributaria ha crecido como porcentaje de los ingresos estatales, pasando del 33% en 2021 a más del 48% previsto para 2026. Esta tendencia refleja una fiscalización algorítmica apoyada en bases de datos bancarias unificadas.
La supervisión estatal se concentra hoy en cruzar facturas electrónicas emitidas en el Sistema Integral de Comercio con las declaraciones del Impuesto al Valor Agregado (IVA), que se sitúa en el 10%. Las discrepancias automáticas disparan inspecciones físicas en un plazo menor a 30 días laborables.
El sistema bancario aplica filtros automatizados que bloquean transferencias entre cuentas corporativas cuando los volúmenes transaccionales exceden los promedios declarados en el ejercicio fiscal previo. Esto obliga a las firmas a notificar expansiones de negocio con antelación ante la Unidad de Inteligencia Financiera del CBI.
Los datos reportados de 2024 y 2025 muestran que el sector manufacturero ha debido absorber incrementos en costos de cumplimiento normativo equivalentes al 4% de su margen operativo bruto, una carga que condicionará la rentabilidad en el horizonte proyectado de 2026.
| Indicador Macroeconómico | 2024 (Reportado) | 2025 (Estimado) | 2026 (Proyectado) | Impacto Regulatorio Corporativo |
|---|---|---|---|---|
| Crecimiento PIB Real | 4,5% | 3,2% | 3,5% | Límites en subsidios estatales y priorización industrial selectiva. |
| Inflación Oficial (Promedio) | 38,5% | 34,0% | 31,5% | Revisiones salariales obligatorias periódicas e indexación de costes. |
| Producción de Crudo (mbpd) | 3,2 | 3,3 | 3,4 | Asignación fiscal de ingresos externos al Fondo Nacional de Desarrollo. |
| Tasa IVA Corporativo | 9,0% | 10,0% | 10,0% | Obligación de facturación digital bajo el Sistema Integral de Facturación. |
| Repatriación de Divisas (NIMA) | 70% | 75% | 80% | Inmovilización de activos en caso de demoras superiores a 120 días. |
Pasos de cumplimiento práctico y cuestiones regulatorias abiertas para 2026
Para gestionar la exposición a la economía de irán 2026, los operadores deben establecer auditorías trimestrales de cumplimiento documental antes de formalizar contratos mercantiles. El primer paso consiste en validar el registro exhaustivo de la contraparte local en el portal del MIMT, verificando la ausencia de sanciones administrativas activas.
En segundo lugar, resulta indispensable protocolizar la estructura cambiaria de cada transacción, asegurando que las cláusulas contractuales estipulen qué parte asume los descalces provocados por la brecha entre la tasa oficial NIMA y la tasa libre de mercado, que históricamente ha oscilado entre el 15% y el 35%.
El tercer paso operativo implica alinear los calendarios de producción con los planes de racionamiento energético emitidos por el Ministerio de Petróleo y la empresa eléctrica Tavanir. Contar con plantas de generación secundaria a gas o combustible diésel es ya un estándar preventivo indispensable para mitigar paradas imprevistas.
De cara a 2026, persisten interrogantes normativos de primer orden. Entre ellos destaca la posible unificación del tipo de cambio anunciada reiteradamente por el Banco Central, el alcance de los acuerdos comerciales bilaterales dentro de la Unión Económica Euroasiática (UEE) y el régimen de tributación digital para operaciones financieras complejas.
Preguntas frecuentes
¿Cuál es la proyección de crecimiento para la economía iraní en 2026?
El crecimiento real proyectado para 2026 se sitúa entre el 2,8% y el 3,5% según estimaciones multilaterales. Esta tasa refleja una normalización respecto al 4,5% observado en 2024, condicionada por restricciones operativas en la infraestructura industrial y límites en la capacidad de refino.
¿Qué entidades están obligadas a repatriar divisas según la regulación comercial?
Todos los exportadores comerciales registrados en Irán deben repatriar hasta el 80% de sus ingresos al sistema oficial. La normativa excluye únicamente operaciones específicas autorizadas bajo regímenes especiales de trueque o compensación aprobados previamente por el Ministerio de Industria y el Banco Central.
¿Cómo afecta la inflación prevista para 2026 a las empresas extranjeras autorizadas?
La inflación proyectada en el rango del 30% al 35% obliga a indexar contratos laborales y costes de mantenimiento local de forma regular. Las empresas deben calcular provisiones adicionales para compensar aumentos salariales anuales estipulados por el Consejo Superior del Trabajo.
¿Qué sanciones se aplican por operar al margen del Sistema Integral de Comercio?
Operar sin registrar transacciones en el sistema estatal implica la suspensión del registro comercial y la imputación de cargos por contrabando. Las penas incluyen multas de hasta cuatro veces el importe de la operación y el bloqueo de cuentas corporativas.
¿Continúan vigentes las exenciones fiscales en las Zonas Francas de Irán?
Sí, las zonas francas mantienen exenciones fiscales corporativas de hasta 20 años para proyectos aprobados en su territorio. No obstante, las transferencias de mercancías al territorio aduanero principal abonan aranceles si el valor agregado local no supera el umbral del 30%.
¿Qué riesgos regulatorios persisten respecto a la unificación cambiaria?
La brecha entre el tipo de cambio oficial NIMA y el mercado libre sigue generando incertidumbre sobre posibles ajustes abruptos. Un proceso de unificación cambiaria forzosa podría encarecer súbitamente las importaciones autorizadas de insumos intermedios.
Entidades clave de este análisis
- Banco Central de Irán GovernmentOrganization
- Entidad reguladora monetaria responsable de la política cambiaria, la supervisión bancaria y la administración de los sistemas NIMA e ICE.
- Ministry of Industry, Mine and Trade GovernmentOrganization
- Ministerio iraní encargado de emitir licencias comerciales, administrar cuotas de importación y supervisar el Sistema Integral de Comercio.
- Majlis GovernmentOrganization
- Parlamento de la República Islámica de Irán, facultado para aprobar los planes quinquenales de desarrollo y las leyes presupuestarias anuales.
- National Development Fund of Iran GovernmentOrganization
- Fondo soberano que recibe un porcentaje regulado de las ventas petroleras estatales para financiar proyectos estratégicos de infraestructura e industria.
- FIPPA Law
- Ley de Promoción y Protección de Inversiones Extranjeras que establece las garantías legales y derechos de repatriación de beneficios para inversores foráneos.
- Seventh Development Plan Law
- Marco legal quinquenal que define metas de crecimiento, directrices impositivas y prioridades de autosuficiencia productiva en Irán.
- NIMA Producto
- Sistema electrónico integrado de divisas donde los exportadores venden divisas a importadores bajo tipos de cambio regulados por el Estado.
- Port of Chabahar Place
- Zona económica y puerto estratégico en el Golfo de Omán con regímenes especiales de inversión y exenciones comerciales destacadas.
Preguntas relacionadas
- ›¿Cómo registrar una empresa extranjera bajo la ley FIPPA en Irán?
- ›¿Qué requisitos exige el Banco Central de Irán para transferir dividendos?
- ›¿Cuáles son los aranceles de importación vigentes en las zonas francas de Irán?
- ›¿Cómo funciona el mercado cambiario secundario NIMA para exportadores?
- ›¿Qué impacto tiene el déficit de gas natural en las industrias iraníes?
Metodología y fuentes
Este informe se fundamenta en los textos legislativos del Séptimo Plan Quinquenal de Desarrollo, directivas oficiales emitidas por el Banco Central de Irán y datos macroeconómicos publicados por el Centro Estadístico de Irán y organismos multilaterales.