Petrochemie Iran: Welche Chancen und Risiken bestehen?
Die Petrochemie im Iran zählt mit über 90 Millionen Tonnen Jahreskapazität zu den global gewichtigsten Industriezweigen, unterliegt jedoch komplexen Sanktionsauflagen. Dieser Leitfaden analysiert Produzenten, Exportströme und die wesentlichen Prüfkriterien für internationale Händler.
Die Petrochemie im Iran bezeichnet den industriellen Sektor zur Weiterverarbeitung fossiler Kohlenwasserstoffe wie Erdgas und Naphtha zu Basischemikalien, Polymeren und Düngemitteln innerhalb der Islamischen Republik Iran.
Wie ist die Petrochemie im Iran strukturiert?
Die Petrochemie im Iran basiert auf zwei dominierenden Clustern in Bandar Imam und Asaluyeh, die Zugriff auf massive Erdgas- und Kondensatvorkommen bieten. Mit einer Nennkapazität von rund 92 Millionen Tonnen im Jahr 2023 erwirtschaftet der Sektor erhebliche Devisenerlöse für die Binnenwirtschaft.
Strukturell untersteht die strategische Steuerung der National Petrochemical Company (NPC), einer Tochtergesellschaft des iranischen Erdölministeriums. Während NPC bis zur Privatisierungswelle der 2010er Jahre sämtliche Produktionsanlagen direkt hielt, agiert die Organisation heute primär als Regulierungsbehörde und Infrastrukturentwickler für die Sonderwirtschaftszonen.
Die tatsächlichen Produktionsanlagen sind in großen Holdinggesellschaften gebündelt. Die Persian Gulf Petrochemical Industries Corporation (PGPIC) kontrolliert rund 40 Prozent der nationalen Gesamtkapazität. Daneben spielen Mischkonzerne wie PARSIAN, Ghadir Investment und die staatlichen Pensionsfonds (Social Security Investment Company, SHASTA) eine zentrale Rolle bei der Kapitalallokation.
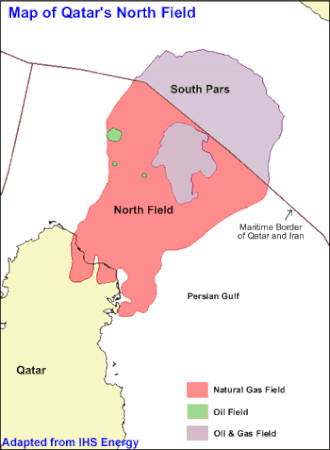
Der fundamentale Wettbewerbsvorteil dieses Sektors liegt in den extrem niedrigen Rohstoffkosten. Durch die direkte Anbindung an das South-Pars-Gasfeld erhalten Cracker und Synthesegasanlagen Methan und Ethan zu staatlich regulierten Transferpreisen, was die Bruttomargen selbst bei schwankenden Weltmarktpreisen stabil hält.
Welche Güter dominieren bei Import Export im Iran?
Im Segment Import Export im Iran dominieren vor allem Standard-Basischemikalien wie Methanol, Harnstoff (Urea) und Polyethylen das Ausfuhrvolumen. Allein bei Methanol verfügt das Land über Kapazitäten von über 14 Millionen Tonnen jährlich und fungiert damit als einer der weltweit größten Exporteuere.
Der Exportmix teilt sich im Wesentlichen in gasbasierte Produkte und flüssigphasenbasierte Aromaten. Neben Methanol bilden Stickstoffdünger mit rund 8,5 Millionen Tonnen Harnstoffkapazität eine tragende Säule. Diese Massengüter zielen primär auf energieintensive Weltmärkte, die unter hohen Erdgaspreisen leiden.
Auf der Polymerseite exportiert das Land jährlich geschätzte 5 bis 6 Millionen Tonnen Polyethylen (HDPE, LLDPE, LDPE) sowie Polypropylen. Diese Kunststoffe finden primär Abnehmer in der asiatischen Verpackungs-, Automobil- und Bauindustrie, wo standardisierte Granulatqualitäten nachgefragt werden.
Auf der Importseite verbleibt das Land hingegen abhängig von Spezialchemikalien, High-End-Katalysatoren und Prozessadditiven. Da heimische Forschungszentren komplexe Ziegler-Natta- oder Metallocen-Katalysatorsysteme nur teilweise substituieren können, fließt ein beachtlicher Teil der Exporterlöse in die Beschaffung westlicher oder asiatischer Hilfsstoffe.
Darf man iranische Produkte kaufen und importieren?
Wer iranische Produkte kaufen möchte, muss strenge unilaterale US-Sanktionen und multilaterale EU-Compliance-Richtlinien beachten, die den direkten Bezug de facto fast vollständig blockieren. Petrochemische Erzeugnisse unterliegen weitreichenden Verboten des US-Finanzministeriums, welche auch Nicht-US-Akteure mit extraterritorialen Strafen bedrohen.
Obwohl das EU-Embargo aus der Zeit vor 2016 formal gelockert wurde, greifen die US-Sekundärsanktionen gemäß Executive Order 13846 und verwandten Dekreten lückenlos. Jedes Unternehmen, das wissentlich petrochemische Produkte aus iranischer Herkunft erwirbt, transportiert oder versichert, riskiert den vollständigen Ausschluss vom US-Dollar-Clearingsystem.
Ein weiteres rechtliches Hindernis stellt das EU-Sanktionsregime gegen bestimmte iranische Personen und Institutionen dar. Da viele petrochemische Konzerne mittelbar über Holdingketten mit sanktionierten Organisationen wie den Revolutionsgarden (IRGC) verflochten sind, greifen europäische Bereitstellungsverbote oft bereits auf Gesellschafterebene.
Europäische Rohstoffhändler meiden iranische Ware daher im Regelfall vollständig. Käufer in Jurisdiktionen wie China, Indien oder der Türkei nutzen hingegen alternative Abwicklungsmechanismen, lokale Währungen und komplexe Zwischenhandelsstrukturen, um Rohstoffe auf eigenes Risiko zu importieren.
Wie wirken sich Iran Sanktionen aktuell auf den Handel aus?
Unter dem Stichwort Iran Sanktionen aktuell lässt sich festhalten, dass die extraterritoriale Durchsetzung durch das US Office of Foreign Assets Control (OFAC) ein extrem vorsichtiges Marktumfeld schafft. Reedereien, Zertifizierer und internationale Banken verweigern fast ausnahmslos Transaktionen mit direktem oder indirektem Iran-Bezug.
Die Sanktionsarchitektur zwingt iranische Exporteure zu massiven Preisnachlässen, oft als 'Iran-Discount' bezeichnet, der zwischen 10 und 25 Prozent gegenüber den globalen Benchmarkpreisen von ICIS oder Platts liegt. Diese Abschläge kompensieren Abnehmer für die erhöhten Logistik-, Währungs- und Rechtsrisiken.
Zudem behindern die Sanktionen den Zugang zu Ersatzteilen westlicher Technologieausrüster wie Linde, BASF oder Haldor Topsoe, auf deren Lizenzen viele ältere Anlagen basieren. Dies führt bei Neuanlagen zu Verzögerungen und zwingt Betreiber, auf chinesische Ingenieurdienstleistungen und Technologieanpassungen auszuweichen.
Im Finanzbereich erzwingen die Restriktionen den Rückgriff auf sogenannte 'Hawala'-Netzwerke, Tauschgeschäfte oder Verrechnungskonten in Nicht-Reservewährungen wie Renminbi und Dirham. Diese Intransparenz schließt regulierte westliche Marktteilnehmer systematisch von der Lieferkette aus.
Welche Risiken birgt die Lieferkette der Petrochemie im Iran?
Die Lieferkette petrochemischer Erzeugnisse aus dem Iran ist von schwer nachvollziehbaren Transportwegen und intransparenten Eigentümerstrukturen geprägt. Häufige Schiff-zu-Schiff-Umladungen (Ship-to-Ship Transfers) in internationalen Gewässern verschleiern den Ursprung der Ware und schaffen erhebliche rechtliche Grauzonen.
Ein Kernrisiko für Händler liegt in gefälschten Ursprungszeugnissen (Certificates of Origin). Nicht selten werden iranische Polymere oder Methanolladungen in regionalen Umschlagplätzen wie den VAE, Malaysia oder Oman umdeklariert, um sie als südostasiatische oder emiratische Ware in den regulären Weltmarkt einzuschleusen.
Zudem leidet die physische Lieferkette unter einer chronischen Erdgasverknappung in den Wintermonaten. Da der iranische Staat die Beheizung privater Haushalte priorisiert, drosselt das Erdölministerium regelmäßig die Gaszufuhr zu den petrochemischen Anlagen, was zu ungeplanten Produktionsstillständen von mehreren Wochen führt.
Für internationale Abnehmer entstehen dadurch gravierende Ausfallrisiken bei Lieferterminen. Fehlende standardisierte Streitbeilegungsmechanismen und unzuverlässige Schiedsgerichtsbarkeiten erschweren die Durchsetzung von Schadenersatzansprüchen bei Lieferverzug oder Qualitätsmängeln immens.
Wie führen internationale Akteure eine Due Diligence durch?
Eine rechtssichere Due Diligence bei potenziellen Petrochemie-Lieferungen erfordert eine lückenlose Rückverfolgbarkeit bis zum Cracker sowie eine forensische Analyse der Eigentümerstruktur. Prüfer müssen sicherstellen, dass weder Eigentümer, Vorstände noch zwischengeschaltete Makler auf internationalen Sanktionslisten gelistet sind.
Der erste Schritt umfasst die Prüfung der ultimativen wirtschaftlichen Eigentümer (Ultimate Beneficial Owners, UBO). Im iranischen Kontext verbergen sich oft militärische oder quasi-staatliche Entitäten hinter komplexen Schachtelbeteiligungen ziviler Investmentfonds. Hier greift die 50-Prozent-Regel des OFAC sowie die EU-Kontrollvermutung.
Der zweite Schritt betrifft die maritime Logistik. Compliance-Teams müssen Satellitendaten (AIS-Tracking) auswerten, um 'Dark Fleet'-Aktivitäten, Manipulationen an Transpondern oder verdächtige Umlademanöver im Persischen Golf auszuschließen. Auch die involvierten P&I-Clubs und Flaggenstaaten müssen auf ihre regulatorische Unbedenklichkeit geprüft werden.
Schließlich ist eine forensische Prüfung der Zahlungsströme unumgänglich. Jede Einbindung von Finanzinstituten, die auf der SDN-Liste (Specially Designated Nationals) geführt werden, löst automatische Sekundärsanktionen aus. Auditierbare Escrow-Konten und Drittland-Verrechnungen stellen extreme regulatorische Prüfsteine dar.
| Unternehmensgruppe | Geschätzter Kapazitätsanteil | Produktionsschwerpunkte | Sanktionsstatus (OFAC / EU) |
|---|---|---|---|
| PGPIC (Persian Gulf Petrochemical) | ~40% | Olefine, Polymere, Aromaten, Methanol | Umfassend sanktioniert (SDN-Liste) |
| Parsian Oil & Gas Development Co. | ~16% | Harnstoff, Ammoniak, Methanol | Sanktioniert über Eigentümerketten |
| Ghadir Investment Company | ~12% | Düngemittel, Basischemikalien | Sanktionsrisiken via Militär-Pensionsfonds |
| SHASTA / Tamin Petroleum (TAPPICO) | ~10% | Polymere, Kautschuk, Industriechemikalien | Sanktioniert (indirekte Kontrolle) |
| Marun Petrochemical Complex | ~7% | Ethylen, Polyethylen, Glykole | Umfassend gelistet (OFAC SDN) |
Wohin entwickelt sich die iranische Petrochemiekapazität?
Bis 2027 plant Teheran den Ausbau seiner petrochemischen Nennkapazität auf über 130 Millionen Tonnen, getrieben durch Dutzende Projekte im Rahmen des siebten Entwicklungsplans. Ob diese Zielmarke realisierbar ist, hängt maßgeblich von ausländischen Direktinvestitionen und Technologietransfers ab.
Ein strategischer Schwerpunkt liegt auf der Schließung der Wertschöpfungskette durch sogenannte Propylen- und Polypropylen-Ketten (PDH- und MTP-Anlagen). Bislang dominieren Vorprodukte mit geringerem Verarbeitungsgrad, während das Land höherwertige Spezialkunststoffe für den Binnenbedarf teilweise teuer einführen muss.
Chinesische EPC-Kontraktoren (Engineering, Procurement, and Construction) übernehmen zunehmend die Rolle westlicher Anlagenbauer. Im Rahmen des 25-jährigen Kooperationsabkommens zwischen Teheran und Peking fließen Investitionen vor allem in Anlagen zur Methanol-zu-Olefin-Umwandlung (MTO) und energieeffizientere Cracker.
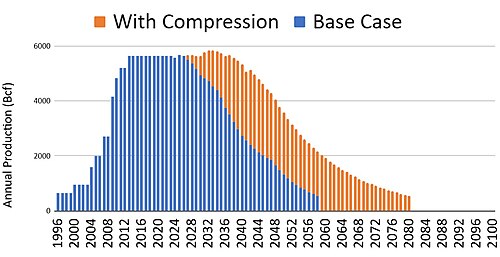
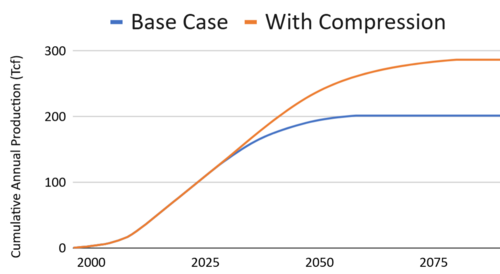
Allerdings bleibt das Basisszenario von strukturellen Engpässen bei der Gasförderung im South-Pars-Feld gedämpft. Ohne massive Milliardeninvestitionen in Kompressorstationen droht dem Iran ab 2026 ein dauerhaftes Gasdefizit, was das reale Produktionswachstum trotz nominaler Kapazitätserweiterungen empfindlich einbremsen dürfte.
Häufig gestellte Fragen
Welche Rolle spielt Methanol im iranischen Petrochemiesektor?
Methanol ist mit über 14 Millionen Tonnen Jahreskapazität das bedeutendste Exportprodukt des Landes. Es wird vor allem nach China geliefert, wo es in Methanol-to-Olefins-Anlagen (MTO) zur Kunststoffproduktion dient. Wegen der US-Sanktionen wird es häufig mit zweistelligen Preisabschlägen gehandelt.
Wie werden iranische Petrochemiegüter trotz Sanktionen bezahlt?
Finanztransaktionen erfolgen weitgehend außerhalb des SWIFT-Systems und ohne US-Dollar. Stattdessen nutzen Exporteure Verrechnungskonten in Nicht-Reservewährungen wie dem chinesischen Yuan oder VAE-Dirham, Hawala-Netzwerke sowie Kompensationsgeschäfte (Barter-Handel) mit Importgütern wie Lebensmitteln oder Industriemaschinen.
Warum sind europäische Unternehmen beim Kauf iranischer Polymere zurückhaltend?
Europäische Akteure meiden iranische Polymere wegen der extraterritorialen US-Sekundärsanktionen. Ein direkter Bezug führt unweigerlich zum Ausschluss aus dem US-Finanzmarkt, zur Blockade von Dollar-Transaktionen und zum Verlust von P&I-Schiffsversicherungen renommierter internationaler Assekuranzen.
Was versteht man unter dem 'Iran-Discount' bei Chemierohstoffen?
Der Iran-Discount bezeichnet einen Preisnachlass von rund 10 bis 25 Prozent gegenüber globalen Notierungen. Iranische Produzenten gewähren diesen Abschlag internationalen Abnehmern, um die erhöhten Risiken für Fracht, Sanktionen, intransparente Zahlungswege und Schiffs-Umladungen auszugleichen.
Welche Risiken birgt der Kauf umetikettierter iranischer Chemikalien?
Der Erwerb umdeklarierter Ware stellt einen schwerwiegenden Sanktionsverstoß dar. Wird bei einer Due Diligence nachgewiesen, dass ein Produkt trotz Drittland-Zertifikaten aus dem Iran stammt, drohen Händlern strafrechtliche Ermittlungen, massive Geldbußen und die Beschlagnahme der Fracht.
Wichtige Unternehmen in dieser Analyse
- National Petrochemical Company (NPC) GovernmentOrganization
- Staatliche iranische Regulierungsbehörde und Dachgesellschaft zur Steuerung und Infrastrukturentwicklung der heimischen petrochemischen Industrie.
- Persian Gulf Petrochemical Industries Corporation (PGPIC) Organization
- Größte petrochemische Unternehmensgruppe des Iran, die rund 40 Prozent der nationalen Produktionskapazität bündelt.
- South-Pars-Gasfeld Place
- Weltgrößtes Erdgasfeld im Persischen Golf, das den primären Feedstock für Irans petrochemische Anlagen liefert.
- Office of Foreign Assets Control (OFAC) GovernmentOrganization
- US-Finanzbehörde, die Wirtschaftssanktionen gegen iranische Entitäten festlegt und extraterritorial durchsetzt.
- Bandar Imam Petrochemical Complex Project
- Einer der ältesten und größten Industriekomplexe im Südwesten des Iran zur Herstellung von Olefinen und Polymeren.
- Executive Order 13846 Law
- US-Präsidialerlass zur Wiedereinsetzung und Verschärfung von Sekundärsanktionen auf den iranischen Erdöl- und Petrochemiesektor.
- Methanol Produkt
- Organische chemische Grundverbindung und das mengenmäßig dominierende petrochemische Exportgut des Iran.
Verwandte Fragen
- ›Wie funktioniert das Tracking von iranischen Chemikalientankern?
- ›Welche Alternativen gibt es zu iranischem Methanol auf dem Weltmarkt?
- ›Welche Strafen verhängt das OFAC bei Verstößen gegen das Iran-Embargo?
- ›Wie hoch sind die Förderkosten für Erdgas im South-Pars-Feld?
- ›Können europäische Firmen legale Ausnahmegenehmigungen für iranische Chemieprodukte erhalten?
Methodik & Quellen
Die Analyse basiert auf statistischen Berichten der National Petrochemical Company (NPC), Sanktionsrichtlinien des US Department of the Treasury (OFAC), Berichten europäischer Außenhandelskammern sowie Handelsdaten internationaler Rohstoffbeobachter wie ICIS und Platts.