您应该投资伊朗上游油气领域吗?
对于具备高风险承受能力和长远战略眼光的国际能源公司而言,投资伊朗上游油气领域可能是一个回报丰厚的机遇。本指南将深入剖析伊朗石油合同(IPC)框架、提高采收率(EOR)项目的潜力以及合作伙伴的经济效益,为您的决策提供关键依据。
伊朗上游油气投资是指外国或本地实体投入资本、技术和专业知识,在伊朗境内进行石油和天然气勘探、开发和生产活动的商业行为,其条款通常由伊朗石油合同(IPC)等特定框架来规范。
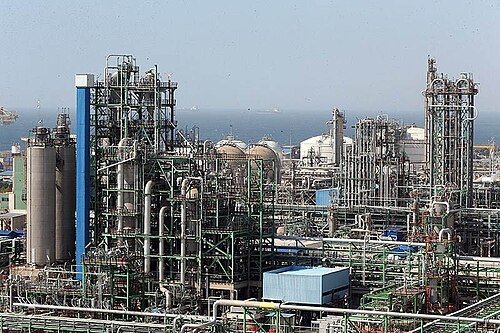
导言:评估伊朗上游领域的投资决策
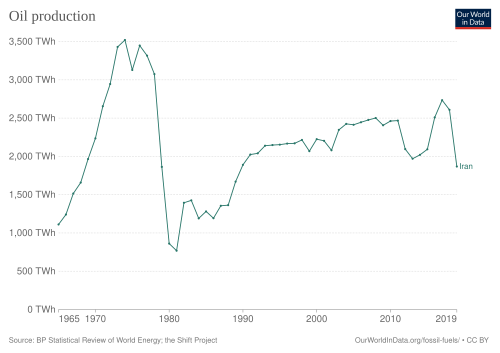
对于能够驾驭复杂地缘政治和运营环境的国际投资者而言,投资伊朗上游油气领域是一个具有重大战略价值的决策。伊朗拥有全球名列前茅的已探明石油和天然气储量,其大部分油田正处于成熟期,亟需先进技术和大规模资本注入以提高采收率和维持产量。因此,这里的机遇与挑战并存,需要进行审慎的商业评估。
本决策指南旨在为潜在的国际合作伙伴和投资者提供一个清晰的框架,用于评估伊朗上游油气领域的商业可行性。我们将重点分析三个核心决策标准:新推出的伊朗石油合同(IPC)的条款吸引力、提高采-收率(EOR)和改进采收率(IOR)项目的巨大潜力,以及外国投资者的经济回报模型。
通过对这些关键因素的深入探讨,公司可以更好地判断投资伊朗是否符合其自身的风险偏好、技术专长和长期增长战略。最终的决策将取决于对潜在回报与固有风险之间平衡点的精确把握。
决策标准一:伊朗新石油合同(IPC)框架是什么?
伊朗新石油合同(IPC)是伊朗政府为取代旧有的“回购”(Buy-back)合同而设计的全新合作模式,其核心目标是吸引外国长期投资和先进技术。与回购合同相比,IPC在合同期限、成本回收和报酬机制上都做出了重大调整,旨在为外国合作伙伴提供更具吸引力的条款。
IPC最显著的特点之一是其更长的合同期限,通常为20年,并可根据项目情况延长至25年。这与回购合同在项目投产后即告结束的模式形成鲜明对比。更长的合作周期允许国际石油公司(IOCs)参与油田的整个生命周期管理,从开发到长期生产运营,这更符合行业标准做法,并有助于实施长期的提高采收率计划。
在报酬方面,IPC引入了与产量和油价挂钩的“单位桶服务费”(fee per barrel)机制。这意味着合作伙伴的收入与其提高产量的努力直接相关,从而创造了更强的激励。此外,IPC允许合作伙伴回收其全部勘探、开发和生产资本支出。这种风险共担的模式对资本密集型的上游项目尤其重要,显著改善了投资的经济性。
然而,IPC框架下,油气储量的所有权依然归伊朗国家所有,外国公司仅作为技术服务方和运营商获取报酬,而非拥有股权。这种结构虽然降低了部分政治风险,但也限制了投资者从油价大幅上涨中获得超额利润的潜力。理解这种服务合同的本质是评估投资回报的关键。
决策标准二:伊朗提高石油采收率(EOR)项目机会
伊朗上游领域最核心的投资驱动力在于其庞大的提高采收率(EOR)和改进采收率(IOR)项目机会。伊朗拥有众多开发历史悠久的大型油田,目前平均采收率估计在20-25%之间,远低于全球平均水平。这意味着通过注入先进技术,有巨大的潜力可以解锁数以十亿桶计的额外可采储量。
伊朗国家石油公司(NIOC)已明确将提高成熟油田的产量作为其核心战略。像阿瓦士(Ahvaz)、加奇萨兰(Gachsaran)、马伦(Marun)和阿扎德甘(Azadegan)等巨型油田,其地质构造复杂,自然递减率较高。通过应用注气(天然气或二氧化碳)、化学驱、热采等现代EOR技术,预计可将采收率提升10到15个百分点,商业价值极其可观。
这些项目对拥有领先EOR技术和项目管理经验的国际公司构成了独特的吸引力。伊朗本地的技术能力在应对这些复杂挑战方面存在短板,因此为外国技术服务公司和综合性油气公司创造了明确的市场需求。IPC合同的设计也特别鼓励这类长期、技术密集型的合作。
据行业估计,为了实现其产量目标,伊朗上游领域在未来十年需要约1500亿至2000亿美元的投资,其中很大一部分将专门用于EOR和IOR项目。对于能够提供一揽子解决方案(包括融资、技术和运营专长)的投资者来说,这是一个可以深度参与并获得稳定回报的战略性市场。
决策标准三:外国投资者在伊朗的经济回报模式
评估投资伊朗上游领域的可行性,核心在于理解外国投资者的经济回报模式。在IPC框架下,回报主要来自与产量挂钩的单位服务费,以及资本支出的回收。这种模式旨在提供一个相对稳定和可预测的现金流,而非传统产量分成合同(PSC)中那种与油价高度关联的潜在暴利。
服务费的具体金额是每个项目单独谈判的结果,取决于多种因素,包括项目风险、技术难度、油价基准以及投资规模。通常,服务费会设定一个范围,例如每桶2美元至7美元,并可能根据油价的波动进行调整。对于风险更高、技术更复杂的EOR项目,投资者可以争取到更高的单位服务费,以补偿其增加的投入和风险。
在理想的运营和市场条件下,执行良好的IPC项目的内部收益率(IRR)目标通常设定在15%至20%的区间。这个回报率对于大型能源公司来说具有竞争力,尤其是在当前全球勘探机会减少的背景下。然而,实现这一目标的前提是项目能够按时、按预算完成,并且产量达到预期水平。
投资者还必须考虑利润汇出的机制和相关的外汇风险。虽然伊朗政府承诺为外国投资者的资本和利润转移提供便利,但实际操作中可能会受到银行渠道、国际制裁和国内法规的复杂影响。因此,在财务模型中必须对潜在的支付延迟和汇率波动进行压力测试。
决策标准四:伊朗上游油气领域的运营挑战
除了合同条款和地质潜力,潜在投资者还必须仔细评估伊朗上游油气领域的运营挑战。这些挑战构成了投资风险的重要组成部分,直接影响项目的时间表、成本和最终盈利能力。其中,国际制裁的持续威胁是最为突出的风险,它限制了融资渠道、技术设备采购以及与全球金融体系的互动。
在项目执行层面,供应链管理是一个关键难题。尽管伊朗拥有一定的本土工业基础,但许多高端设备,如先进的钻井工具、压缩机和数字化控制系统,仍需依赖进口。制裁使得这些关键部件的采购变得复杂、昂贵且耗时,可能导致项目延误和成本超支。
本地内容要求是另一个需要管理的因素。IPC合同通常规定了一定比例的本地采购和服务使用,并强调技术转让和本地员工培训。虽然这有助于与当地建立良好关系,但也要求外国公司投入额外资源来管理和发展本地合作伙伴及供应商,以确保其达到国际质量和安全标准。
此外,官僚流程和监管审批也可能影响项目进度。与任何大型新兴市场一样,在伊朗开展业务需要对当地的行政文化有深刻理解,并建立强大的政府关系网络。 navigating a complex web of permits and approvals from various government bodies, including the Ministry of Petroleum and NIOC, is crucial for smooth operations.
不适合哪些投资者?
尽管机遇诱人,但投资伊朗上游油气领域并不适合所有类型的公司。首先,风险承受能力较低的投资者应持谨慎态度。该市场的地缘政治风险、制裁不确定性和运营复杂性意味着投资回报存在高度不确定性。无法在其投资组合中消化这种潜在波动的公司,或者寻求短期、快速回报的基金,会发现这里的环境充满挑战。
其次,缺乏强大合规和法律能力的公司将面临巨大困难。在伊朗开展业务需要对复杂的国际制裁法律(包括美国、欧盟和联合国的规定)有深刻的理解和严格的遵守。无法投入大量资源建立和维护一流合规体系的公司,可能会面临严重的法律和声誉风险。
再次,那些技术专长与伊朗市场需求不匹配的公司也应三思。伊朗最需要的是在大型项目管理、复杂储层表征以及先进EOR/IOR技术方面的世界级能力。如果公司的核心竞争力在于常规陆上开采或深水勘探等其他领域,可能无法在伊朗的招标中获得优势,也难以实现预期的技术溢价。
最后,缺乏长期战略眼光和耐心的投资者会发现伊朗市场难以驾驭。这里的项目周期长,从谈判到投产再到收回投资,可能需要十年甚至更长时间。期望快速进入和退出的投机性投资者,与IPC合同鼓励的长期合作模式格格不入。
| 决策因素 | 潜在优势 | 潜在挑战/风险 | 对投资者的重要性 |
|---|---|---|---|
| 合同框架 (IPC) | 长期合作(20-25年);与产量挂钩的激励机制;成本可完全回收。 | 无储量所有权;服务费模式限制了油价上涨带来的超额利润。 | 高:直接决定项目的经济模型和投资回报结构。 |
| 地质潜力 (EOR/IOR) | 巨大的未开发储量;现有油田采收率低,技术应用潜力巨大。 | 储层复杂性高;需要大规模、持续的资本和技术投入。 | 非常高:是吸引投资的核心驱动力,决定了产量的增长空间。 |
| 资本回报 (IRR) | 目标IRR在15-20%区间,对大型项目具吸引力;相对稳定的现金流预期。 | 回报受运营效率、产量和制裁风险影响;利润汇出存在不确定性。 | 非常高:是评估投资财务可行性的最终衡量标准。 |
| 运营环境 | 拥有一定的本地工业基础和熟练劳动力;现有部分基础设施。 | 供应链受限;官僚流程复杂;本地内容要求高。 | 高:直接影响项目成本、进度和执行效率。 |
| 地缘政治与合规 | 作为主要产油国,具有长期战略重要性。 | 持续的国际制裁风险;区域政治不稳定;合规要求极其复杂严格。 | 极高:是决定投资可行性的首要门槛,构成最大的系统性风险。 |
决策矩阵:投资伊朗上游油气关键因素对比
为了系统地评估是否投资伊朗上游油气领域,我们可以构建一个决策矩阵。这个矩阵将关键的决策因素、相关的潜在优势和挑战以及其对投资者的重要性进行并列比较,从而提供一个清晰的决策框架。通过权衡这些因素,公司可以根据自身的战略定位和风险偏好,做出更为明智和全面的判断。下表总结了这些核心考量点。
Frequently asked questions
伊朗新石油合同(IPC)与旧的回购合同有何根本区别?
最根本的区别在于合同期限和报酬机制。IPC提供长达20-25年的合作期,覆盖整个生产阶段,而回购合同在项目投产后很快结束。此外,IPC的报酬与产量挂钩,激励投资者最大化产量,而回购合同仅是偿还成本加固定报酬。
外国投资者在伊朗可以拥有石油储量的所有权吗?
不可以。根据伊朗宪法,所有油气储量的所有权都归国家所有。在IPC框架下,外国公司扮演的是技术服务提供商和运营商的角色,通过提供资本和技术来换取服务费,而不是获得油田的股权或产量分成。
在伊朗投资石油项目的主要非技术性风险是什么?
最主要的非技术性风险是持续的国际制裁及其不确定性。这会严重影响项目的融资、设备采购、保险以及利润汇出。此外,区域地缘政治紧张局势和国内监管环境的复杂性也是需要管理的关键风险。
投资伊朗上游项目通常需要多大的资本投入?
资本投入规模差异很大,取决于油田的规模和复杂性。一个大型EOR项目的总投资可能高达数十亿甚至上百亿美元,分阶段投入。伊朗政府预计未来十年整个行业需要超过1500亿美元的投资来达到其生产目标。
外国公司在伊朗的利润如何获得支付?
利润通常以美元或欧元等硬通货支付,但支付机制可能很复杂。在制裁环境下,通过国际银行系统直接汇款面临挑战。因此,支付可能通过易货贸易(如用原油或石化产品支付)或经由第三国金融机构的复杂安排进行。
IPC合同对本地内容有什么要求?
IPC合同高度强调本地内容,要求外国投资者与一家合格的伊朗公司组建合资企业共同运营。合同还规定了技术转让、培训本地员工以及在可能的情况下优先使用本地产品和服务的义务,旨在扶持伊朗本国的油气工业能力。
Key entities in this analysis
- Iran Petroleum Contract (IPC) Law
- 伊朗为吸引外国石油和天然气投资而设计的新合同框架,取代了旧的回购模式,提供更长的期限和更好的激励。
- National Iranian Oil Company (NIOC) GovernmentOrganization
- 伊朗国家石油公司,负责管理和运营伊朗所有石油和天然气资源的国有企业,是外国投资者的主要合作伙伴。
- Enhanced Oil Recovery (EOR) Product
- 提高石油采收率技术,通过注气、化学驱等方法提高油田最终可采储量的技术,是伊朗市场的核心需求。
- Azadegan Oil Field Place
- 伊朗最大的油田之一,也是与伊拉克共有的跨境油田。它是外国投资和EOR技术应用的重点目标项目。
- Buy-back contract Law
- 伊朗在IPC之前使用的旧合同模式。外国公司投入资本开发油田,然后通过产品收入收回成本并获得固定报酬。
- South Pars Gas Field Place
- 全球最大的天然气田,由伊朗和卡塔尔共享。它是伊朗天然气开发和液化天然气(LNG)项目的核心。
- Ministry of Petroleum of Iran GovernmentOrganization
- 伊朗负责制定和监督国家能源政策的政府部门,对所有上游油气合同拥有最终批准权。
Related questions
- ›伊朗天然气领域的投资机会有哪些?
- ›NIOC未来五年的产量目标是什么?
- ›TotalEnergies在南帕尔斯项目的经验教训是什么?
- ›伊朗石化行业对外资的吸引力如何?
- ›中国公司在伊朗油气市场的参与情况分析
- ›如何评估在伊朗进行勘探开发的法律风险?
- ›伊朗石油工业的环境法规和要求是什么?
Methodology & sources
本文内容基于对公开可得信息的分析,包括伊朗国家石油公司(NIOC)的官方公告、石油输出国组织(OPEC)的统计数据、国际能源署(IEA)的报告,以及能源领域专业研究机构和行业期刊的分析文章。所有数据均为发布时的最佳估计,可能随市场和政治环境变化而调整。