Como Entender o Setor de Gás Natural do Irã
Este guia detalha, em um formato passo a passo, como entender o setor de gás natural do Irã. Analisamos desde suas vastas reservas e produção até os complexos fatores que moldam seu potencial de exportação, incluindo o consumo doméstico e a diplomacia de gasodutos.
O setor de gás natural do Irã é o complexo industrial e estatal responsável pela exploração, processamento, malha de transporte nacional e diplomacia energética das segundas maiores reservas globais de gás, centradas principalmente no megacampo offshore de South Pars.
Pré-requisitos: Compreendendo a Escala e o Contexto
Para se obter uma análise precisa de como entender o setor de gás natural do Irã, é fundamental começar com dois pré-requisitos: reconhecer a escala geológica de suas reservas e compreender o contexto geopolítico que restringe seu desenvolvimento. O país possui um potencial energético que o posiciona como um player global de primeira linha, mas sua capacidade de monetizar esse recurso é significativamente limitada por fatores estruturais tanto internos quanto externos.
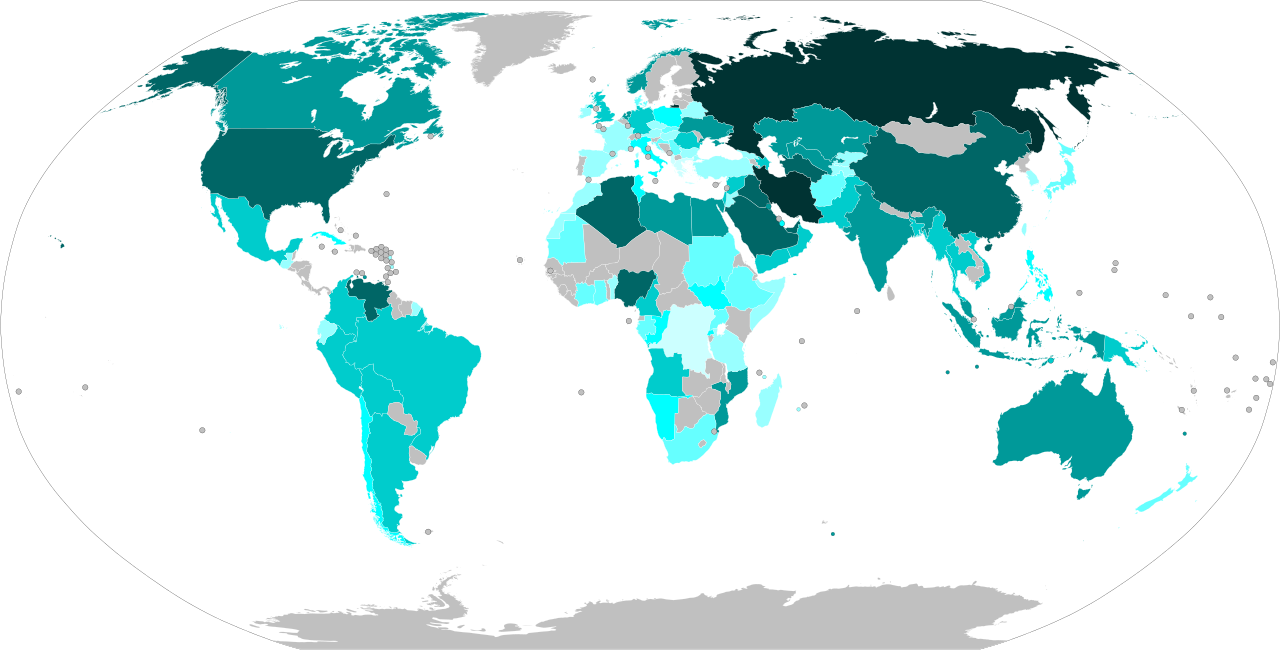
O primeiro pré-requisito é a compreensão quantitativa. O Irã detém aproximadamente 17% das reservas de gás comprovadas do mundo, um volume superado no cenário global apenas pela Federação Russa. Essa dotação colossal de recursos, por si só, justifica uma análise aprofundada por governos e investidores, pois qualquer alteração na capacidade de exportação ou na estabilidade produtiva iraniana acarreta implicações imediatas para os equilíbrios e preços nos mercados internacionais de energia.
O segundo pré-requisito é o contexto regulatório e geopolítico. O setor não opera em um vácuo comercial; ele é profundamente moldado por regimes prolongados de sanções internacionais, que restringem o acesso a capitais ocidentais, tecnologia criogênica de ponta e mercados bancários convencionais. Além disso, as políticas governamentais de subsídios aos combustíveis criaram uma estrutura de demanda interna massiva que compete diretamente com quaisquer ambições de expansão de exportações. Ignorar essas travas estruturais leva a uma avaliação incompleta e excessivamente otimista do potencial real do setor.
Passo 1: Avaliando a Base de Reservas e o Campo South Pars
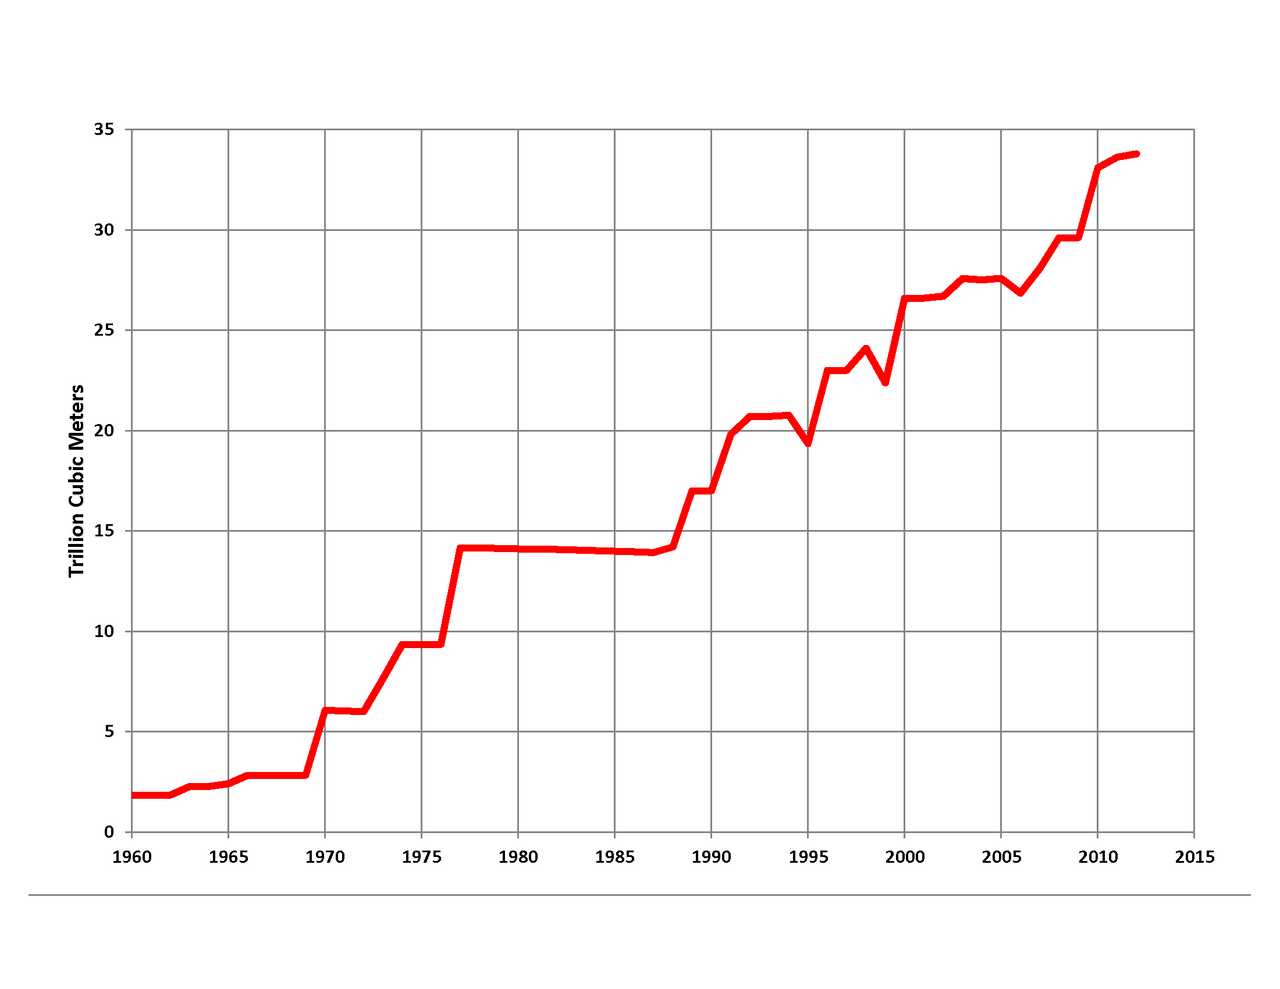
O primeiro passo para analisar o setor de gás iraniano é quantificar sua base de recursos no subsolo. Ao abordar a questão 'Quais são as maiores reservas de gás do mundo?', o Irã figura consistentemente na segunda colocação global. Levantamentos de referência internacional, como o Statistical Review of World Energy do Energy Institute e dados do Fórum dos Países Exportadores de Gás (GECF), apontam para reservas comprovadas estimadas em cerca de 33 a 34 trilhões de metros cúbicos (TCM). Esse volume monumental forma o alicerce de todo o planejamento energético do país.
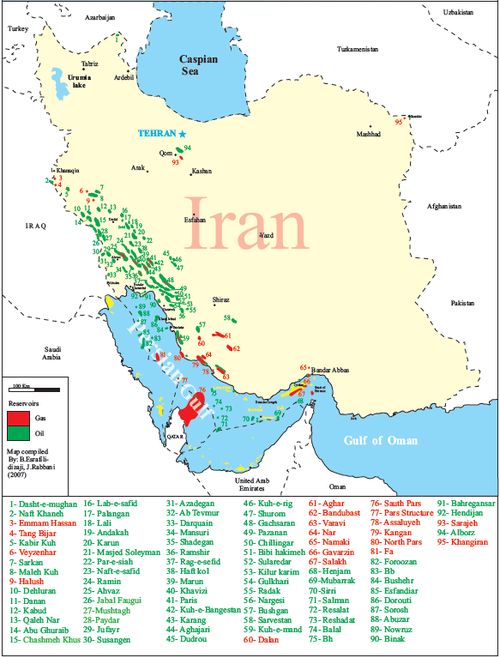
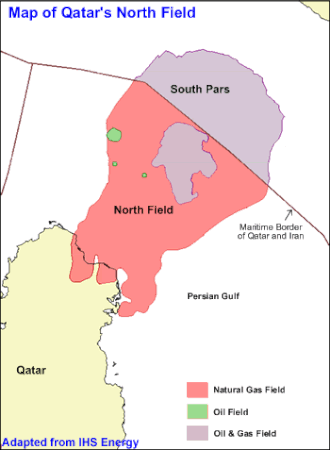
O epicentro geológico dessas reservas é o campo de South Pars, situado nas águas do Golfo Pérsico. Trata-se da seção iraniana da maior jazida de gás não associado do planeta, compartilhada em termos de reservatório geológico com o Catar (onde é denominada North Dome). Estima-se que South Pars abrigue cerca de 14 TCM de gás recuperável — representando aproximadamente 40% das reservas totais do Irã —, além de bilhões de barris de condensados de alto valor agregado no refino petroquímico.
A centralidade de South Pars é absoluta para a segurança energética iraniana. Praticamente todo o crescimento produtivo do país foi estruturado ao redor das 24 fases de desenvolvimento desse megacampo, gerenciadas pela estatal Pars Oil and Gas Company (POGC). No entanto, o desafio premente passou a ser o declínio de pressão natural nos poços mais antigos, o que exige a instalação de complexas plataformas de compressão offshore de grande porte para evitar quedas acentuadas de vazão nas próximas décadas.
Passo 2: Analisando a Rede de Produção e Processamento
Com a base de reservas compreendida, o passo seguinte consiste em examinar a capacidade real de produção e o parque de processamento em terra. O Irã sustenta uma produção de gás natural seco comercializável na faixa de 260 a 280 bilhões de metros cúbicos (BCM) ao ano, consolidando o país como o terceiro maior produtor mundial, atrás apenas dos Estados Unidos e da Rússia. Essa infraestrutura é capitaneada pela National Iranian Oil Company (NIOC) e distribuída internamente pela National Iranian Gas Company (NIGC).
O gás extraído das plataformas offshore de South Pars é conduzido por extensos gasodutos submarinos até os megacomplexos de tratamento situados na costa continental, notadamente no polo industrial de Assaluyeh e em Kangan. Nesses terminais, o insumo bruto passa por processos de dessulfurização para remoção de ácido sulfídrico e separação de água, enquanto condensados e líquidos de gás natural (LGN, como etano, propano e butano) são fracionados para alimentar o próspero setor petroquímico doméstico.
A infraestrutura de tratamento representa simultaneamente o coração do sistema e um ponto crítico de vulnerabilidade. A manutenção e modernização contínua de turbocompressores, válvulas industriais e sistemas de controle dependem de peças sobressalentes e tecnologias frequentemente submetidas a embargos comerciais. A eficiência e a taxa de disponibilidade operacional dessas plantas industriais determinam diretamente o volume diário que pode ser comprimido e injetado nas linhas troncais de transporte.
Passo 3: Mapeando o Consumo Doméstico de Gás Natural no Irã
Um elemento fundamental, e muitas vezes subestimado em análises externas, é a magnitude avassaladora do consumo doméstico de gás natural no Irã. O país figura entre os quatro maiores consumidores globais de gás, com sua demanda interna absorvendo regularmente mais de 90% a 95% de todo o volume produzido. Essa dinâmica de absorção quase total é o principal freio estrutural que impede o Irã de converter sua base geológica em exportações robustas de escala global.
Essa demanda interna recorde é alimentada por subsídios fiscais históricos que mantêm os preços finais ao consumidor entre os mais baixos do mundo, desencorajando medidas de eficiência energética. O consumo é distribuído em três frentes principais: o segmento residencial e comercial (que consome entre 35% e 45%, registrando picos intensos durante os meses de inverno severo); o setor de geração elétrica (cerca de 30% a 35%, onde mais de 80% da eletricidade do país deriva de termelétricas a gás); e os polos industriais, destacando-se siderúrgicas, fábricas de cimento e complexos petroquímicos (cerca de 25% a 30%).
A integração do país é sustentada pela Iranian Gas Trunkline (IGAT), uma das redes de gasodutos de alta pressão mais extensas do planeta, que transporta o gás desde os campos do Golfo Pérsico até os centros metropolitanos e industriais do norte e oeste iraniano. O crescimento vegetativo e industrial da demanda faz com que novas capacidades de produção adicionadas ao sistema sejam quase imediatamente absorvidas pelo mercado interno, gerando episódios recorrentes de déficits sazonais no inverno.
Passo 4: Investigando a Diplomacia de Gasodutos do Irã
O quarto passo de análise envolve a diplomacia de gasodutos do Irã com seus vizinhos imediatos, que constitui a totalidade de suas exportações efetivas de gás natural. Como as exportações marítimas por navios metaneiros são inexistentes, o país depende estritamente de interconexões transfronteiriças por dutos. Os dois principais compradores de longo prazo são a Turquia e o Iraque, com fluxos complementares pontuais envolvendo a Armênia e o Azerbaijão por meio de acordos de intercâmbio energético (swap).
Para a Turquia, o fornecimento ocorre por meio do gasoduto Tabriz-Ankara, com volumes contratuais na ordem de 9 a 10 BCM anuais, representando uma rota estratégica de abastecimento para o mercado turco, embora sujeita a disputas periódicas sobre fórmulas tarifárias e interrupções operacionais no inverno. No caso do Iraque, os envios de gás iraniano abastecem termelétricas vitais nas regiões de Bagdá e Basra, totalizando fluxos que podem alcançar entre 5 e 10 BCM ao ano, ainda que os pagamentos enfrentem recorrentes entraves regulatórios devido às restrições financeiras e cambiais impostas pelas sanções de Washington.
Em contrapartida, projetos internacionais de maior envergadura permanecem engavetados ou envoltos em litígios. O emblemático gasoduto Irã-Paquistão (IP), projetado inicialmente com extensão potencial até a Índia, teve sua porção em território iraniano construída, mas o trecho paquistanês sofreu anos de paralisia sob receio de sanções secundárias e disputas sobre multas contratuais. Da mesma forma, projetos de dutos submarinos ligando o território iraniano a Omã esbarraram em custos vultosos e indefinições de viabilidade econômica.
Com custos de engenharia que oscilam entre US$ 7 bilhões e US$ 12 bilhões para gasodutos de longa distância com estações compressoras intermediárias, a carência de financiamento multilateral impede novas iniciativas de grande escala. Assim, a diplomacia de dutos iraniana permanece circunscrita ao âmbito regional, com discussões periódicas sobre swaps de gás envolvendo a Rússia e países da Ásia Central para equilibrar o suprimento das províncias setentrionais do Irã.
Passo 5: Como Entender o Potencial de Gás Natural Liquefeito (GNL) do Irã
O passo conclusivo na radiografia do setor é avaliar o potencial de GNL do Irã. A tecnologia de GNL é o mecanismo por excelência que permitiria ao país superar o aprisionamento geográfico de sua malha de dutos e comercializar cargas flexíveis nos centros consumidores de alta demanda na Ásia e na Europa. No entanto, embora figure há décadas nos planos estatais, o setor de liquefação do país permanece no campo da capacidade não concretizada.
O expoente máximo dessa ambição foi o projeto Iran LNG, concebido no Porto de Tombak para abrigar trens de liquefação com capacidade combinada de cerca de 10,8 milhões de toneladas anuais (MTPA). O empreendimento recebeu investimentos em obras civis e montagem de tanques de armazenamento térmico em meados da década de 2000, mas a obra estagnou antes da conclusão dos módulos centrais de resfriamento criogênico.
O gargalo intransponível é tecnológico e financeiro. Os processos industriais de liquefação em larga escala empregam turbinas e trocadores de calor criogênicos patenteados por pouquíssimas companhias globais de engenharia (como Linde, Air Products e ConocoPhillips). Sob o arcabouço de sanções internacionais, essas companhias estão proibidas de transferir equipamentos e fornecer suporte técnico ao Irã, bloqueando igualmente os pacotes de financiamento de mais de US$ 10 bilhões indispensáveis para a conclusão.
Embora relatórios domésticos iranianos periodicamente proponham a finalização do projeto por meio de engenharia reversa ou projetos piloto de mini-GNL (Small-Scale LNG), analistas de mercado convergem no entendimento de que a exportação de GNL em patamares comercialmente competitivos só será materializada caso ocorra uma reconfiguração ampla nas relações diplomáticas e no regime de sanções que afeta o país.
| País de Destino | Status do Gasoduto | Volume Aproximado (BCM/ano) | Observações Estratégicas |
|---|---|---|---|
| Turquia | Operacional | ~9-10 | Principal mercado consumidor externo; contrato sujeito a negociações de renovação e cortes sazonais no inverno. |
| Iraque | Operacional | ~5-9 | Insumo crítico para usinas termelétricas iraquianas; pagamentos recorrentemente impactados por restrições bancárias. |
| Armênia | Operacional | ~0.5-1 | Acordo bilateral de swap no qual o gás iraniano é fornecido em troca de eletricidade gerada na Armênia. |
| Paquistão | Paralisado / Em disputa | Potencial de até 21 | Duto iraniano concluído até a fronteira; obras no lado paquistanês paralisadas por receios de sanções e disputas jurídicas. |
| Omã | Proposto / Inativo | Potencial de ~10 | Projeto de gasoduto submarino de interconexão que permanece sem estruturação técnica ou financeira viável. |
Armadilhas Comuns: Evitando Análises Simplistas do Setor
Ao examinar o setor de gás natural do Irã, analistas e investidores frequentemente caem em equívocos de premissa. O primeiro erro comum é observar unicamente a magnitude estática de 34 TCM de reservas e presumir que o Irã representa uma fonte imediata de alívio para os mercados mundiais de gás. Essa leitura desconsidera a barreira primária da equação energética iraniana: sem reformas fiscais e eliminação dos subsídios indiscriminados, a demanda interna continuará devorando aumentos de vazão do subsolo.
A segunda armadilha é encarar as sanções internacionais como um obstáculo pontual ou de resolução instantânea. A ausência de investimento sustentado nas últimas décadas causou defasagem tecnológica substancial na recuperação avançada de reservatórios e na fabricação de compressores de grande porte. Mesmo diante de eventuais aberturas diplomáticas, o tempo de maturação de projetos de capital intensivo em campos offshore exige ciclos plurianuais de desenvolvimento antes que volumes significativos cheguem ao mercado exportador.
Um terceiro equívoco recorrente é atribuir credibilidade imediata a Memorandos de Entendimento (MoUs) amplamente divulgados pela mídia estatal. Historicamente, anúncios preliminares de megaprojetos com parceiros internacionais, sejam em novos gasodutos ou em planos de terminais criogênicos, raramente superam a fase de estudos de viabilidade técnica devido à impossibilidade de estruturar seguros marítimos, fechamentos financeiros e garantias cambiais sob restrições do sistema financeiro global.
Por fim, responder com profundidade à questão 'Quais os desafios do setor de gás iraniano?' requer integrar variáveis de engenharia, economia tarifária e geopolítica. O setor está preso em um circuito fechado: preços internos excessivamente baixos secam a geração de caixa das estatais NIOC e NIGC, o subinvestimento resultante prejudica a infraestrutura de extração e transporte, e o isolamento internacional impede o ingresso de capital compensatório. Compreender essa dinâmica sistêmica é a única forma de mensurar com precisão o peso real do Irã no tabuleiro energético global.
Frequently asked questions
Por que o Irã não exporta mais gás apesar de suas enormes reservas?
O Irã não exporta grandes volumes de gás porque mais de 90% de sua produção é absorvida pelo consumo interno altamente subsidiado. O uso intenso para aquecimento residencial de inverno, geração termelétrica e indústrias de base, aliado a sanções financeiras que impedem a expansão de infraestrutura para exportação, deixa apenas um excedente marginal para gasodutos vizinhos.
O que é o campo de gás South Pars?
South Pars é a porção iraniana do maior campo de gás natural não associado do planeta, localizado no Golfo Pérsico e compartilhado geograficamente com o Catar. Ele concentra aproximadamente 14 trilhões de metros cúbicos de gás, representando cerca de 40% das reservas nacionais e sustentando a maior parte de todo o abastecimento energético do Irã.
O Irã exporta gás natural para a Europa?
O Irã não exporta gás natural para países da União Europeia ou do continente europeu. Os fluxos externos limitam-se a gasodutos regionais para vizinhos fronteiriços, enquanto antigas propostas de rotas até o mercado europeu foram inviabilizadas por sanções internacionais, falta de linhas de financiamento de longo prazo e ausência de capacidade operacional para exportação de GNL.
Qual o papel das sanções no setor de gás do Irã?
As sanções internacionais paralisam o setor ao bloquear o acesso a capitais estrangeiros, tecnologias proprietárias de liquefação e maquinário para compressão offshore. Essa barreira impede que o país construa terminais de GNL em larga escala e dificulta a manutenção da pressão nos poços de South Pars, limitando o potencial exportador iraniano a parcerias bilaterais restritas.
Quanto gás o Irã produz anualmente?
A produção anual de gás natural seco do Irã situa-se na faixa estimada de 260 a 280 bilhões de metros cúbicos (BCM). Essa capacidade produtiva coloca o país como o terceiro maior produtor mundial, atrás apenas de Estados Unidos e Rússia, embora a quase totalidade do volume seja consumida no próprio mercado doméstico.
Quem são os principais clientes do gás iraniano?
Os principais clientes do gás natural exportado pelo Irã são a Turquia e o Iraque, atendidos por gasodutos terrestres dedicados. A Turquia recebe entre 9 e 10 BCM anuais via gasoduto Tabriz-Ankara, enquanto o Iraque importa volumes direcionados para termelétricas, complementados por acordos pontuais de troca com a vizinha Armênia.
O Irã possui capacidade operacional para exportar GNL?
O Irã não possui terminais operacionais de liquefação e, portanto, não exporta GNL comercialmente na atualidade. Embora o empreendimento Iran LNG no Porto de Tombak tenha recebido obras civis preliminares, a indisponibilidade de tecnologias ocidentais patenteadas de criogenia sob sanções mantém o projeto estagnado, impedindo o envio de cargas marítimas aos mercados globais.
Key entities in this analysis
- South Pars Gas Field Place
- A porção iraniana do maior campo de gás natural do mundo, localizado no Golfo Pérsico e fundamental para a produção de gás do Irã.
- National Iranian Oil Company (NIOC) GovernmentOrganization
- A empresa estatal iraniana responsável por toda a exploração, produção, refino e exportação de petróleo e gás natural do país.
- Pars Oil and Gas Company (POGC) Organization
- Uma subsidiária da NIOC encarregada especificamente do desenvolvimento de todas as fases do campo de gás de South Pars.
- IGAT (Iranian Gas Trunkline) Product
- A rede nacional de gasodutos de transmissão de gás do Irã, uma das mais extensas do mundo, que distribui gás por todo o país.
- Iran LNG Project Project
- Um projeto paralisado para construir instalações de liquefação de gás natural e exportação no Porto de Tombak, no sul do Irã.
- Gas Exporting Countries Forum (GECF) Organization
- Uma organização intergovernamental dos principais países exportadores de gás do mundo, da qual o Irã é um membro fundador.
- Turkey Place
- Um dos dois principais destinos de exportação do gás de gasoduto iraniano, conectado através do gasoduto Tabriz-Ankara.
Related questions
- ›Como as sanções afetam o projeto Irã GNL?
- ›Comparação das reservas de gás do Irã e da Rússia
- ›Futuro das exportações de gás do Irã para o Paquistão
- ›Impacto dos subsídios de energia no mercado de gás iraniano
- ›Qual a capacidade da rede de gasodutos IGAT do Irã?
- ›Investimento estrangeiro necessário para o setor de energia do Irã
- ›Papel do campo de South Pars na economia do Irã
- ›O Irã pode se tornar um fornecedor de gás para a Europa?
Methodology & sources
Este artigo baseia-se em dados e análises de organizações multilaterais de energia, como a Agência Internacional de Energia (AIE) e a Administração de Informação de Energia dos EUA (EIA). As informações também são corroboradas por relatórios de associações industriais, publicações especializadas do setor de energia e dados estatísticos de órgãos governamentais iranianos.