Menganalisis Pasar Real Estat dan Konstruksi Iran: Permintaan Perkotaan, Instrumen Investasi, dan Realitas Kepemilikan Asing
Sebuah tinjauan mendalam tentang pendorong struktural, inovasi keuangan, dan kerangka peraturan yang membentuk sektor real estat dan konstruksi Iran, menyoroti peluang dan kompleksitas bagi investor.
Gambaran Umum: Peran Ganda Real Estat dalam Ekonomi Iran
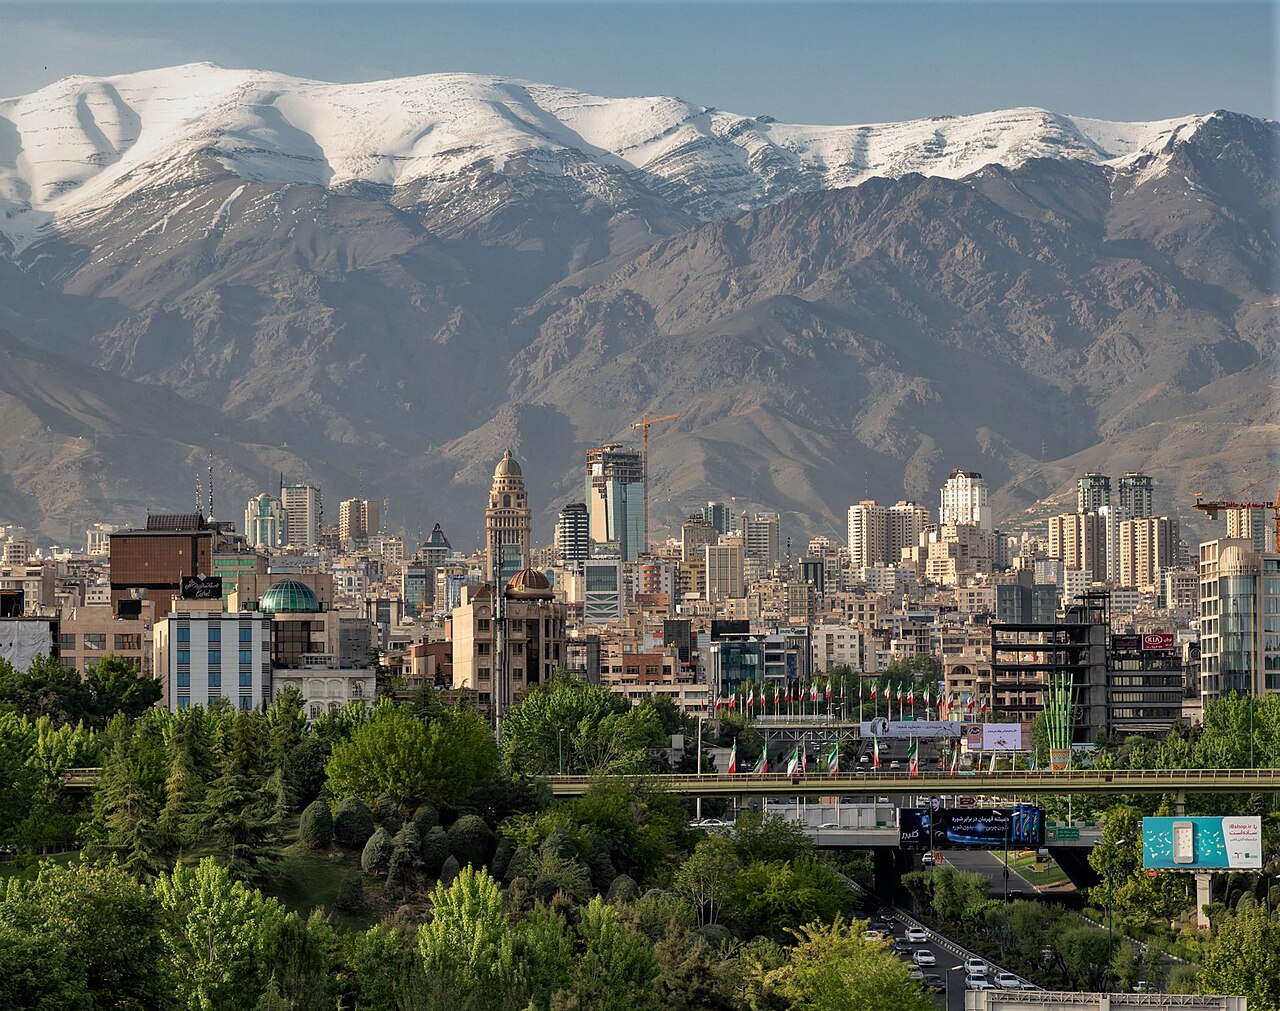
Sektor real estat dan konstruksi Iran memegang posisi sentral dan multifaset dalam lanskap ekonomi negara tersebut. Jauh melampaui fungsi dasarnya sebagai penyedia tempat tinggal dan infrastruktur, real estat berfungsi sebagai penyimpan nilai utama bagi individu dan institusi yang ingin melindungi kekayaan dari inflasi kronis dan devaluasi mata uang. Dualitas ini menciptakan dinamika pasar yang unik: di satu sisi, didorong oleh kebutuhan demografis yang nyata untuk perumahan, dan di sisi lain, dipengaruhi secara signifikan oleh sentimen investasi spekulatif yang menganggap properti sebagai aset lindung nilai yang tangguh.
Kontribusi sektor ini terhadap PDB, yang diperkirakan berkisar antara 6% hingga 8% secara langsung dan lebih tinggi jika termasuk industri terkait seperti produksi semen dan baja, menggarisbawahi pentingnya sektor ini bagi kesehatan ekonomi secara keseluruhan. Selain itu, sektor konstruksi adalah sumber lapangan kerja yang vital, menyerap sebagian besar tenaga kerja semi-terampil dan tidak terampil di negara ini. Pemerintah Iran secara historis memprioritaskan pembangunan perumahan melalui berbagai inisiatif nasional, mengakui perannya dalam stabilitas sosial dan pertumbuhan ekonomi.
Meskipun demikian, pasar ini penuh dengan tantangan yang kompleks. Akses ke pembiayaan tetap menjadi kendala utama, baik bagi pengembang yang mencari modal proyek maupun bagi pembeli rumah yang menghadapi suku bunga pinjaman yang tinggi dan persyaratan uang muka yang berat. Fluktuasi biaya bahan baku, yang sebagian besar terkait dengan volatilitas nilai tukar mata uang, menambah lapisan ketidakpastian dalam perencanaan dan pelaksanaan proyek. Artikel ini akan mengupas pendorong permintaan perkotaan, mengeksplorasi instrumen keuangan baru yang dirancang untuk meningkatkan likuiditas pasar, dan memberikan analisis faktual tentang realitas hukum seputar kepemilikan properti oleh asing.
Pendorong Struktural: Demografi Muda dan Urbanisasi yang Tak Terbendung
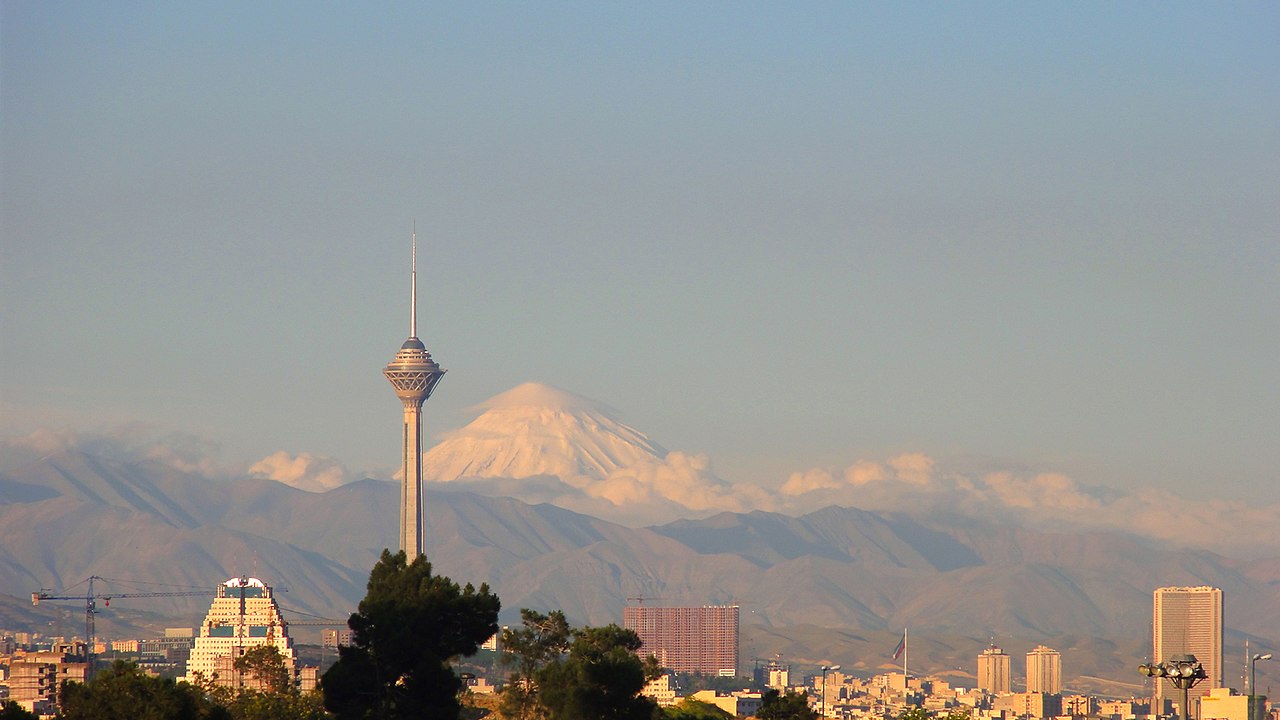
Pendorong fundamental yang menopang permintaan jangka panjang di pasar real estat Iran adalah profil demografisnya. Dengan populasi lebih dari 88 juta orang dan usia rata-rata sekitar 32 tahun, Iran memiliki kohor pemuda yang besar yang memasuki usia puncak untuk membentuk keluarga dan membeli rumah. Setiap tahun, diperkirakan 700.000 hingga 1.000.000 pasangan baru menikah, menciptakan permintaan organik yang konsisten untuk unit hunian baru. Bonus demografi ini merupakan kekuatan struktural yang kuat yang akan terus membentuk pasar perumahan selama beberapa dekade mendatang.
Tren ini diperparah oleh urbanisasi yang cepat dan berkelanjutan. Saat ini, lebih dari 76% populasi Iran tinggal di daerah perkotaan, naik dari sekitar 50% pada tahun 1980-an. Migrasi dari daerah pedesaan ke kota-kota besar seperti Teheran, Mashhad, Isfahan, Karaj, dan Shiraz terus berlanjut, didorong oleh pencarian peluang ekonomi dan pendidikan yang lebih baik. Arus masuk populasi ini memberikan tekanan besar pada infrastruktur perumahan yang ada di kota-kota tersebut, memperlebar kesenjangan antara permintaan dan pasokan dan mendorong ekspansi perkotaan ke wilayah pinggiran.
Akibat dari kekuatan kembar demografi dan urbanisasi ini adalah defisit perumahan nasional yang kronis. Berbagai sumber pemerintah dan swasta memperkirakan bahwa negara ini perlu membangun antara 800.000 hingga 1 juta unit rumah baru setiap tahun untuk memenuhi permintaan baru dan secara bertahap mengatasi kekurangan yang ada. Namun, tingkat penyelesaian konstruksi aktual secara konsisten berada di bawah target ini, seringkali berkisar antara 400.000 hingga 600.000 unit per tahun. Kesenjangan yang terus-menerus ini, diperkirakan mencapai total 2,5 hingga 4 juta unit, memastikan bahwa tekanan kenaikan harga, terutama di segmen entry-level dan menengah, akan tetap menjadi fitur utama pasar.
Dinamika Harga dan Tantangan Keterjangkauan di Pusat Perkotaan
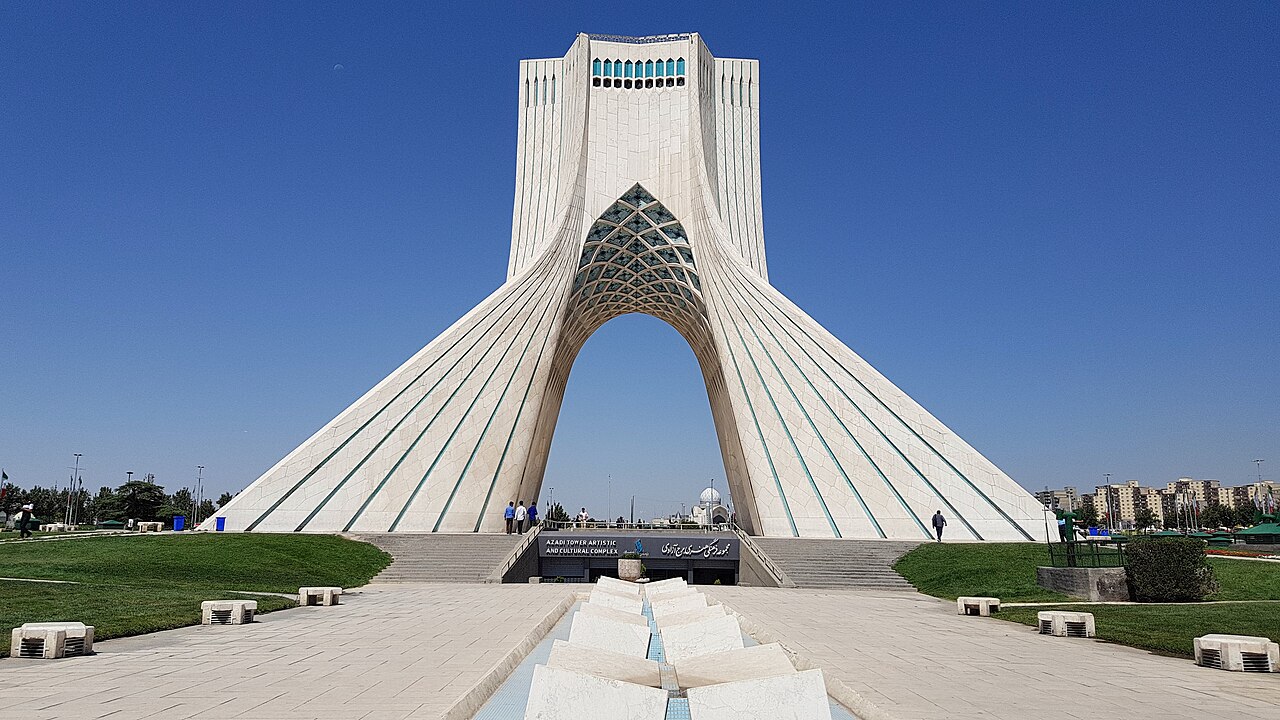
Teheran, sebagai pusat politik, budaya, dan ekonomi negara, berfungsi sebagai barometer untuk pasar real estat Iran yang lebih luas. Harga properti di ibu kota menunjukkan volatilitas yang signifikan tetapi dengan tren kenaikan jangka panjang yang jelas. Pada awal tahun 2024, harga rata-rata untuk apartemen perumahan di Teheran sering dikutip dalam kisaran 800 juta hingga 1,2 miliar IRR per meter persegi, meskipun angka ini dapat bervariasi secara dramatis berdasarkan lokasi. Distrik-distrik utara yang makmur seperti Elahiyeh dan Zaferanieh dapat dengan mudah mencapai harga dua hingga tiga kali lipat dari rata-rata kota, sementara area di selatan dan pinggiran kota menawarkan titik masuk yang lebih rendah.
Masalah yang paling mendesak yang berasal dari dinamika harga ini adalah krisis keterjangkauan yang semakin dalam. Selama dekade terakhir, pertumbuhan harga perumahan secara substansial telah melampaui pertumbuhan upah rata-rata dan inflasi umum. Rasio harga rumah terhadap pendapatan tahunan di Teheran diperkirakan termasuk yang tertinggi di antara kota-kota besar secara global, seringkali melebihi 25:1. Hal ini membuat kepemilikan rumah menjadi tujuan yang semakin sulit dicapai bagi kaum muda, profesional, dan keluarga berpenghasilan menengah, memaksa banyak orang ke pasar sewa atau untuk mencari perumahan di kota-kota satelit yang lebih terjangkau.
Peran real estat sebagai lindung nilai inflasi merupakan pedang bermata dua. Di satu sisi, investasi di properti telah terbukti menjadi strategi yang efektif untuk melestarikan modal di tengah devaluasi rial Iran yang berkelanjutan. Hal ini menarik modal yang signifikan ke pasar, mendukung aktivitas konstruksi dan menopang valuasi. Di sisi lain, masuknya modal investasi ini, yang seringkali tidak sensitif terhadap imbal hasil sewa, berkontribusi pada kenaikan harga aset yang terlepas dari fundamental ekonomi lokal. Banyak unit, terutama di segmen mewah, tetap kosong karena dimiliki murni untuk keuntungan modal, yang selanjutnya memperketat pasokan yang tersedia untuk penghunian sebenarnya.
Sektor Konstruksi: Skala, Hambatan, dan Peluang
Sektor konstruksi Iran sangat luas, dicirikan oleh dominasi pengembang swasta skala kecil hingga menengah yang mengerjakan proyek-proyek individual. Namun, ada juga kehadiran yang signifikan dari konglomerat konstruksi besar yang semi-pemerintah (bonyad) dan perusahaan yang berafiliasi dengan negara, yang seringkali menangani proyek-proyek infrastruktur dan perumahan massal berskala besar. Industri ini didukung oleh kapasitas domestik yang kuat dalam produksi bahan bangunan dasar seperti semen, baja, dan batu bata, yang membantu mengisolasi sektor ini dari beberapa gangguan rantai pasokan eksternal.
Meskipun demikian, sektor ini menghadapi beberapa hambatan operasional yang signifikan. Pembiayaan proyek adalah tantangan utama. Sistem perbankan enggan memberikan pinjaman konstruksi jangka panjang karena ketidakpastian ekonomi, dan pasar modal belum sepenuhnya berkembang untuk menyediakan sumber pendanaan alternatif yang andal. Akibatnya, banyak pengembang mengandalkan pra-penjualan kepada pembeli individu sebagai mekanisme pembiayaan utama mereka, sebuah model yang rentan terhadap guncangan kepercayaan pasar dan dapat menyebabkan penundaan atau penghentian proyek jika arus kas melambat.
Tantangan lain termasuk birokrasi yang rumit untuk mendapatkan izin dan persetujuan, yang dapat memperpanjang jadwal proyek secara signifikan. Selain itu, sementara bahan dasar tersedia di dalam negeri, bahan dan peralatan finishing berkualitas tinggi, seperti sistem HVAC modern, lift, dan perlengkapan canggih, seringkali perlu diimpor. Fluktuasi nilai tukar mata uang dan pembatasan perdagangan dapat membuat pengadaan barang-barang ini menjadi mahal dan tidak dapat diprediksi, mempengaruhi kualitas akhir dan profitabilitas proyek.
Namun, di tengah tantangan ini terdapat peluang yang cukup besar. Inisiatif pemerintah seperti 'Gerakan Perumahan Nasional', yang bertujuan untuk memfasilitasi pembangunan jutaan unit rumah baru, menciptakan jalur proyek yang substansial. Ada juga permintaan yang meningkat untuk ruang komersial modern, termasuk gedung perkantoran kelas A, pusat perbelanjaan, dan fasilitas logistik, terutama di sekitar kota-kota besar. Modernisasi praktik konstruksi, adopsi teknologi bangunan hijau, dan pengembangan properti dengan tujuan khusus (seperti perumahan lansia atau akomodasi mahasiswa) mewakili area pertumbuhan yang belum banyak dimanfaatkan.
Inovasi Finansial: Lahirnya Instrumen Mirip REIT Iran
Mengakui kebutuhan untuk menyalurkan tabungan ke dalam sektor properti yang produktif dan untuk meningkatkan likuiditas di pasar yang terkenal tidak likuid, otoritas keuangan Iran telah memfasilitasi pengembangan instrumen keuangan baru. Yang paling menonjol di antaranya adalah "Sandogh-e Zamin va Sakhteman" (Dana Tanah dan Bangunan). Dana-dana ini adalah kendaraan investasi kolektif yang terdaftar dan diperdagangkan di Bursa Efek Teheran (TSE), yang dirancang untuk mengumpulkan modal dari publik untuk membiayai proyek konstruksi tunggal yang telah ditentukan.
Struktur dana ini secara fundamental berbeda dari Real Estate Investment Trusts (REITs) yang biasa ditemukan di pasar internasional. Daripada memiliki portofolio properti penghasil pendapatan yang terdiversifikasi, Dana Tanah dan Bangunan Iran biasanya berfokus pada proyek pengembangan tunggal. Investor membeli unit dalam dana tersebut, dan modal yang terkumpul digunakan untuk mengakuisisi tanah dan mendanai pembangunan. Tujuan utamanya adalah untuk mendapatkan keuntungan dari penjualan unit perumahan atau komersial yang telah selesai, di mana keuntungan tersebut kemudian didistribusikan kepada pemegang unit atau tercermin dalam harga unit dana.
Instrumen-instrumen ini menawarkan beberapa keuntungan. Bagi investor, mereka menyediakan cara untuk mendapatkan eksposur ke pasar real estat dengan modal yang relatif kecil dan dengan likuiditas perdagangan di bursa saham, menghindari kebutuhan untuk membeli properti fisik secara langsung. Bagi pengembang, dana ini merupakan sumber modal alternatif yang penting, mengurangi ketergantungan pada pembiayaan bank yang mahal atau pra-penjualan yang tidak pasti. Keberadaan mereka di bawah pengawasan Organisasi Bursa dan Sekuritas Iran juga memberikan tingkat transparansi dan tata kelola yang tidak dimiliki oleh proyek properti swasta tradisional.
Namun, model ini juga memiliki keterbatasan. Sifat proyek tunggalnya berarti kurangnya diversifikasi, memaparkan investor pada risiko spesifik yang terkait dengan satu proyek pengembangan (misalnya, penundaan konstruksi, pembengkakan biaya, atau penjualan yang lambat). Selain itu, karena fokusnya adalah pada keuntungan pengembangan daripada pendapatan sewa berulang, mereka lebih cocok untuk investor yang mencari keuntungan modal daripada pendapatan yang stabil. Meskipun merupakan langkah maju yang penting dalam financialisasi real estat Iran, evolusi mereka menuju struktur yang lebih mirip REIT berbasis portofolio akan menjadi langkah kunci berikutnya dalam pendalaman pasar.
Kerangka Hukum untuk Kepemilikan Properti oleh Asing
Kerangka hukum yang mengatur kepemilikan properti oleh warga negara dan entitas asing di Iran bersifat restriktif dan bernuansa, sebuah realitas yang harus dipahami oleh setiap investor potensial. Prinsip dasarnya, sebagaimana diabadikan dalam hukum Iran, adalah bahwa kepemilikan langsung atas tanah oleh orang asing secara umum dilarang. Pembatasan ini berakar pada pertimbangan kedaulatan nasional dan berlaku untuk tanah pertanian, perkotaan, dan industri.
Namun, ada pengecualian dan jalur alternatif yang penting. Undang-undang memungkinkan warga negara asing, berdasarkan timbal balik dan dengan persetujuan dari otoritas pemerintah terkait, untuk memiliki kepemilikan terbatas atas properti tidak bergerak untuk tujuan tempat tinggal, komersial, atau industri. Dalam praktiknya, ini paling sering berlaku untuk pembelian unit apartemen individu di gedung bertingkat (di mana kepemilikan tidak termasuk tanah di bawahnya). Proses persetujuan bisa jadi panjang dan melibatkan pemeriksaan latar belakang oleh berbagai kementerian, termasuk Kementerian Luar Negeri dan Kementerian Intelijen.
Rute yang lebih umum dan praktis untuk investasi asing di real estat Iran adalah melalui struktur perusahaan. Foreign Investment Promotion and Protection Act (FIPPA) mengizinkan entitas asing untuk mendirikan perusahaan yang terdaftar di Iran atau untuk mengakuisisi saham di perusahaan yang sudah ada. Perusahaan yang terdaftar di Iran ini, bahkan jika 100% dimiliki oleh asing, dianggap sebagai badan hukum Iran dan dengan demikian dapat memiliki tanah dan properti yang diperlukan untuk kegiatan bisnis yang disetujui. Ini adalah mekanisme utama yang digunakan oleh investor asing untuk mengembangkan pabrik, hotel, gedung perkantoran, atau proyek komersial lainnya.
Mendapatkan lisensi FIPPA memberikan investor perlindungan hukum penting, termasuk jaminan terhadap ekspropriasi tanpa kompensasi yang adil dan hak untuk merepatriasi keuntungan dan modal dalam mata uang asing. Namun, proses aplikasi FIPPA sangat teliti dan memerlukan rencana bisnis yang terperinci yang menunjukkan manfaat ekonomi proyek bagi Iran. Oleh karena itu, investasi asing lebih layak untuk proyek pengembangan yang produktif daripada untuk kepemilikan aset pasif.
Peran Khusus Zona Perdagangan Bebas-Industri
Pengecualian yang paling signifikan terhadap aturan umum kepemilikan asing ditemukan di dalam Zona Perdagangan Bebas-Industri (FTZ) yang ditunjuk Iran. Zona-zona ini, yang meliputi area-area strategis seperti Pulau Kish, Pulau Qeshm, Chabahar, dan Aras, didirikan untuk menarik investasi asing dan mendorong pembangunan ekonomi yang berorientasi ekspor. Untuk mencapai tujuan ini, mereka beroperasi di bawah seperangkat peraturan hukum dan ekonomi yang berbeda dan lebih liberal daripada daratan utama Iran.
Dalam yurisdiksi FTZ ini, peraturan mengenai kepemilikan properti oleh asing jauh lebih longgar. Entitas dan individu asing, setelah mendapatkan izin investasi dari organisasi pengelola masing-masing zona, diizinkan untuk memiliki 100% kepemilikan atas tanah dan bangunan untuk proyek-proyek yang disetujui dalam batas-batas zona. Liberalisasi ini berlaku untuk proyek-proyek komersial, industri, dan pariwisata, dan dalam beberapa kasus tertentu, juga untuk properti hunian.
Pulau Kish, misalnya, secara aktif telah memasarkan dirinya sebagai pusat pariwisata dan bisnis, dan banyak proyek hotel, resor, dan kompleks apartemen mewah di sana yang melibatkan beberapa tingkat investasi atau kepemilikan asing. Investor di zona-zona ini juga mendapat manfaat dari insentif lain, seperti pengecualian pajak hingga 20 tahun, peraturan bea cukai yang disederhanakan, dan tidak adanya pembatasan mata uang yang berlaku di daratan utama. Lingkungan peraturan yang berbeda ini menjadikan FTZ sebagai titik masuk yang paling langsung dan jelas bagi investor asing yang ingin melakukan investasi real estat yang signifikan di Iran.
Meskipun ada keuntungan, berinvestasi di FTZ bukannya tanpa tantangan. Pasar di dalam zona ini bisa jadi lebih kecil dan lebih terisolasi daripada pasar di kota-kota besar di daratan utama. Keberhasilan investasi seringkali bergantung pada faktor-faktor spesifik untuk setiap zona, seperti pertumbuhan pariwisata (untuk Kish dan Qeshm) atau pengembangan logistik dan perdagangan (untuk Chabahar). Investor harus melakukan uji tuntas yang cermat terhadap dinamika pasar lokal di dalam zona itu sendiri, selain memahami kerangka hukumnya yang unik.
| Fitur | Dana Tanah & Bangunan (Iran) | REIT (Model Internasional Tipikal) |
|---|---|---|
| Struktur Aset | Fokus pada proyek pengembangan tunggal (misalnya, satu gedung apartemen). | Portofolio properti penghasil pendapatan yang terdiversifikasi (misalnya, beberapa gedung perkantoran, pusat perbelanjaan). |
| Sumber Pendapatan Utama | Keuntungan modal dari penjualan unit setelah konstruksi selesai. | Pendapatan sewa berulang dan stabil dari para penyewa. |
| Jangka Waktu | Memiliki jangka waktu terbatas yang terkait dengan siklus hidup proyek. | Struktur permanen tanpa tanggal akhir yang ditentukan. |
| Kewajiban Distribusi | Tidak ada mandat hukum untuk mendistribusikan persentase keuntungan tertentu. | Biasanya diwajibkan oleh hukum untuk mendistribusikan 90% atau lebih dari pendapatan kena pajak sebagai dividen. |
| Profil Risiko/Imbal Hasil | Risiko lebih tinggi (terikat pada kesuksesan satu proyek), potensi imbal hasil lebih tinggi dari pengembangan. | Risiko lebih rendah (terdiversifikasi), fokus pada pendapatan yang dapat diprediksi dan pertumbuhan modal jangka panjang. |
Prospek Pasar dan Pertimbangan Risiko Utama
Melihat ke depan, pasar real estat dan konstruksi Iran akan terus dibentuk oleh tarik-menarik antara fundamental permintaan domestik yang kuat dan lingkungan makroekonomi yang menantang. Kebutuhan yang tak terelakkan akan jutaan unit rumah baru selama dekade berikutnya memberikan dasar yang kokoh bagi aktivitas konstruksi dan potensi apresiasi nilai jangka panjang, terutama di segmen perumahan yang terjangkau dan menengah.
Potensi pertumbuhan tidak terbatas pada perumahan. Seiring ekonomi berupaya untuk diversifikasi, permintaan akan aset real estat komersial dan industri modern—termasuk fasilitas logistik, pusat data, gedung perkantoran hemat energi, dan hotel—diperkirakan akan meningkat. Urbanisasi berkelanjutan juga akan mendorong kebutuhan berkelanjutan untuk proyek infrastruktur perkotaan, mulai dari transportasi hingga fasilitas publik, yang menciptakan peluang bagi perusahaan konstruksi besar.
Namun, risiko yang melekat pada pasar ini tetap signifikan dan tidak dapat diabaikan. Risiko utama adalah ketidakstabilan makroekonomi. Inflasi yang tinggi dan persisten mengikis daya beli dan meningkatkan biaya konstruksi. Volatilitas nilai tukar mata uang menimbulkan risiko besar bagi proyek-proyek yang bergantung pada bahan atau peralatan impor. Setiap perubahan mendadak dalam kebijakan moneter atau fiskal juga dapat berdampak signifikan pada sentimen pasar dan ketersediaan pembiayaan.
Risiko regulasi dan geopolitik juga menjadi perhatian utama. Perubahan dalam peraturan zonasi, perizinan, atau kebijakan investasi asing dapat mengubah kelayakan proyek. Faktor-faktor geopolitik eksternal, yang mempengaruhi kemampuan Iran untuk berintegrasi dengan ekonomi global, memiliki dampak langsung pada sentimen investor dan akses ke modal dan teknologi asing. Oleh karena itu, keberhasilan investasi di pasar real estat Iran menuntut tidak hanya pemahaman mendalam tentang dinamika properti lokal tetapi juga strategi yang kuat untuk memitigasi risiko makroekonomi dan menavigasi lanskap peraturan yang kompleks.