تحلیل صنعت سیمان ایران: ظرفیتها و چالشها
صنعت سیمان ایران با تکیه بر ظرفیت تولید عظیم و هزینه انرژی پایین، یک بازیگر کلیدی در منطقه است. این تحلیل به بررسی محرکهای تقاضای داخلی، پویایی صادرات و چالشهای ساختاری پیش روی این صنعت استراتژیک میپردازد.
صنعت سیمان ایران عبارت است از شبکه یکپارچه معادن آهک، واحدهای تولید کلینکر و آسیابهای سیمان در سراسر کشور که وظیفه تأمین مصالح اساسی زیرساختهای ملی و صادرات منطقهای را با تکیه بر مزیت انرژی هیدروکربوری بر عهده دارند.
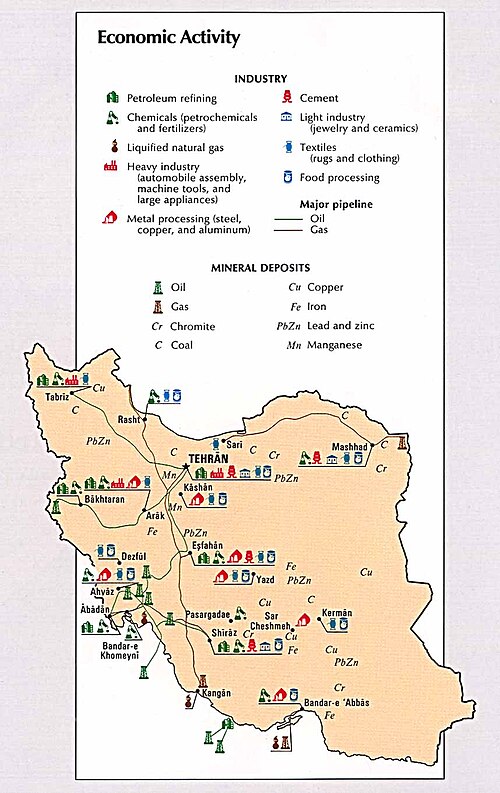
صنعت سیمان ایران: ظرفیتها، چالشها و چشمانداز آینده
صنعت سیمان ایران یک غول منطقهای است که بر دو پایه اصلی استوار است: ظرفیت تولید عظیم و مزیت رقابتی ناشی از هزینههای پایین انرژی. این صنعت با داشتن ظرفیت اسمی تولید سالانه حدود ۹۰ تا ۹۲ میلیون تن، در میان ده تولیدکننده برتر جهان قرار دارد. با این حال، این پتانسیل بالا با چالشهای داخلی قابل توجهی از جمله نوسانات تقاضا در بازار مسکن، محدودیتهای فصلی انرژی و فشارهای ناشی از تورم بر هزینههای عملیاتی روبرو است که مانع از تحقق کامل ظرفیت آن میشود.
در عمل، تولید واقعی سیمان در کشور معمولاً بین ۶۸ تا ۷۱ میلیون تن در سال در نوسان است که نشاندهنده نرخ بهرهبرداری حدود ۷۵ درصدی از ظرفیت نصب شده است. این شکاف بین ظرفیت اسمی و تولید واقعی، خود گویای وجود مازاد عرضه در بازار داخلی و وابستگی شدید صنعت به بازارهای صادراتی برای جذب تولید مازاد است. این تحلیل به بررسی ابعاد دوگانه این توازن صنعتی میپردازد و محرکهای اصلی آن را ارزیابی میکند.
عوامل کلیدی موفقیت این صنعت در بازارهای صادراتی، دسترسی به انرژی ارزان (گاز طبیعی و برق) و موقعیت ژئواستراتژیک ایران است که امکان صادرات زمینی و دریایی به کشورهای همسایه را با هزینه حمل و نقل پایین فراهم میکند. از سوی دیگر، تقاضای داخلی به شدت به پروژههای عمرانی دولت و رونق یا رکود در بخش ساختوساز خصوصی وابسته است. درک این تعادل میان فرصتهای صادراتی و آسیبپذیریهای داخلی برای ارزیابی چشمانداز صنعت سیمان ضروری است.
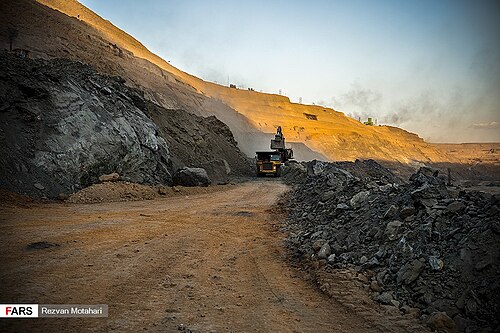
محرکهای تقاضای داخلی: از پروژههای ملی تا ساختوساز مسکن
تقاضای داخلی برای سیمان عمدتاً توسط دو بخش اصلی هدایت میشود: پروژههای زیرساختی و عمرانی دولت و فعالیتهای ساختوساز بخش خصوصی. در سالهای اخیر، طرحهای بزرگ دولتی مانند پروژه «نهضت ملی مسکن» به عنوان یک محرک حیاتی عمل کردهاند. این پروژه با هدف ساخت مسکن حمایتی، پتانسیل ایجاد تقاضایی بالغ بر دهها میلیون تن سیمان را در طول دوره اجرای خود دارد و میتواند بخشی از ظرفیت مازاد صنعت را جذب کند.
با این حال، سرعت اجرای این پروژهها به شدت به تخصیص بودجه دولتی و شرایط کلان اقتصادی وابسته است. هرگونه تاخیر در تامین مالی یا اجرای این طرحها میتواند به سرعت بر تقاضای کل سیمان در کشور تاثیر منفی بگذارد و تولیدکنندگان را با چالش فروش محصولات خود در بازار داخلی مواجه سازد. این وابستگی، ریسک قابل توجهی را برای شرکتهای سیمانی ایجاد میکند.
در سمت بخش خصوصی، تقاضا با شاخصهایی مانند قدرت خرید خانوار، نرخ تورم، نرخ بهره بانکی و تعداد پروانههای ساختمانی صادر شده، همبستگی بالایی دارد. در دورههای رونق اقتصادی و ثبات نسبی، فعالیتهای ساختمانی افزایش مییابد، اما در شرایط تورمی و کاهش قدرت خرید، این بخش دچار رکود میشود که مستقیماً به کاهش مصرف سیمان منجر میگردد. این نوسانات چرخهای، برنامهریزی تولید و فروش را برای کارخانهها دشوار میسازد.
علاوه بر مسکن، پروژههای زیربنایی دیگر مانند توسعه شبکه راهها، ساخت سدها، و گسترش خطوط ریلی نیز بخش پایداری از تقاضا را تشکیل میدهند. این پروژهها که اغلب ماهیت بلندمدت دارند، یک کف تقاضای باثبات برای صنعت سیمان فراهم میکنند، هرچند حجم آنها برای جذب کامل ظرفیت تولید کشور کافی نیست.
جغرافیای صادرات: چگونه ایران به قطب سیمان منطقه تبدیل شد؟
موقعیت جغرافیایی ایران و مرزهای طولانی زمینی و دریایی با کشورهای متعدد، یک مزیت استراتژیک برای صادرات سیمان و کلینکر ایجاد کرده است. بازارهای اصلی صادراتی ایران شامل عراق، افغانستان، کویت، سوریه و برخی از کشورهای حوزه مشترکالمنافع (CIS) هستند. حجم صادرات سالانه سیمان و کلینکر ایران معمولاً در محدوده ۱۳ تا ۱۵ میلیون تن قرار دارد که بخش قابل توجهی از تولید کشور را به خود اختصاص میدهد.
عراق و افغانستان به طور سنتی بزرگترین مقاصد صادراتی بودهاند. نزدیکی مرزهای زمینی هزینه حمل و نقل را به شدت کاهش میدهد و سیمان ایران را در این بازارها بسیار رقابتی میکند. با این حال، صادرات به این کشورها به شدت تحت تاثیر ثبات سیاسی، مسائل امنیتی، تعرفههای وارداتی و تلاش مقاصد سنتی برای احداث واحدهای آسیاب داخلی قرار دارد. هرگونه تغییر در این عوامل بر ترکیب مقاصد اثرگذار است.
علاوه بر سیمان بستهبندی شده، بخش بزرگی از صادرات به صورت کلینکر (محصول نیمهنهایی تولید سیمان) انجام میشود. صادرات کلینکر به کشورهایی که دارای واحدهای آسیاب سیمان هستند اما ظرفیت تولید کلینکر را ندارند، جذاب است. این استراتژی به ایران اجازه میدهد تا به بازارهای متنوعتری نفوذ کند و هزینههای بستهبندی و حمل را کاهش دهد. بنادر جنوبی ایران در خلیج فارس نیز دسترسی به بازارهای حاشیه خلیج فارس و حتی شرق آفریقا را تسهیل میکنند.
رقبای اصلی ایران در بازارهای منطقهای، کشورهایی مانند ترکیه، پاکستان و امارات متحده عربی هستند. رقابت عمدتاً بر سر قیمت است، جایی که ایران به لطف انرژی ارزان دست بالا را دارد. با این حال، رقبایی مانند ترکیه گاهی با استفاده از ابزارهای دیپلماتیک و ارائه خطوط اعتباری، سهم بازار خود را در کشورهای هدف افزایش میدهند.
مزیت رقابتی هزینه انرژی: یک شمشیر دولبه برای تولیدکنندگان
پاشنه آشیل و در عین حال بزرگترین نقطه قوت صنعت سیمان ایران، قیمت انرژی است. دسترسی به گاز طبیعی و برق با نرخهای ریالی و ترجیحی، هزینه تولید سیمان در ایران را در مقایسه با نرخهای بینالمللی بسیار پایین نگه داشته است. در حالی که هزینه انرژی در بازارهای آزاد جهانی تا حدود ۴۰ تا ۵۰ درصد از بهای تمام شده تولید را تشکیل میدهد، این نسبت در ایران معمولاً در محدوده ۲۰ تا ۳۲ درصد از بهای تمامشده برآورد میشود.
این مزیت قیمتی به تولیدکنندگان ایرانی اجازه میدهد تا در بازارهای صادراتی با قیمتهای رقابتی عرضه کنند و سهم بازار خود را حفظ نمایند. با این حال، افزایش پلکانی نرخ خوراک و سوخت گاز صنایع و اصلاحات تدریجی تعرفهها حاشیه سود ریالی و دلاری شرکتها را به چالش کشیده است. وابستگی به ساختار سوخت یارانهای، هرگونه جابهجایی در فرمولهای قیمتی دولت را به شوک سودآوری تبدیل میکند.
چالش بزرگتر در حال حاضر، تشدید ناترازی فصلی انرژی است. در فصول سرد سال، افت فشار شبکه گازرسانی منجر به اعمال سهمیهبندی شدید و الزام به سوزاندن مازوت با هزینههای حمل مضاعف میشود؛ در ماههای گرم تابستان نیز محدودیتهای بار شبکه برق سراسری سبب توقف موقت دیسپاچینگ خطوط پخت و سایش کلینکر میگردد. این ناترازیها مستقیماً نرخ بهرهبرداری را محدود و برنامه تولید را دچار تلاطم میکنند.
برخی از کارخانهها برای مدیریت این چالشها، سرمایهگذاری در احداث نیروگاههای خورشیدی اختصاصی، ارتقای سیستمهای بازیافت حرارت اتلافی (WHR) و ذخیرهسازی کلینکر در فصول اوج انرژی را آغاز کردهاند تا آسیبپذیری خود را در برابر افت عرضه برق و گاز کاهش دهند.
فناوری و بهرهوری: آیا صنعت سیمان ایران مدرن است؟
از منظر فناوری پایه، اکثر قریب به اتفاق کارخانههای سیمان ایران از فرآیند خشک استفاده میکنند که استاندارد جهانی برای تولید مدرن سیمان است. با این حال، سن و سطح تکنولوژی تجهیزات در واحدهای مختلف بسیار متفاوت است. در حالی که برخی از کارخانههای جدیدتر از تکنولوژی روز اروپا بهره میبرند، بسیاری از واحدها با ماشینآلات با عمر بیش از ۱۵ تا ۲۰ سال کار میکنند که نیازمند نوسازی و بهینهسازی هستند.
یکی از شاخصهای کلیدی بهرهوری، مصرف ویژه انرژی (Specific Energy Consumption) برای تولید هر تن کلینکر است. اگرچه قیمت انرژی در ایران پایین است، اما میزان مصرف انرژی در برخی از واحدهای قدیمیتر بالاتر از استانداردهای جهانی است. این بدان معناست که پتانسیل قابل توجهی برای صرفهجویی در مصرف انرژی از طریق بهینهسازی فرآیندها و نصب سیستمهای بازیابی حرارت اتلافی (WHR) وجود دارد. این سیستمها میتوانند تا ۳۰ درصد از برق مورد نیاز کارخانه را تامین کنند.
در زمینه مسائل زیستمحیطی، کارخانههای سیمان تحت نظارت سازمان حفاظت محیط زیست قرار دارند و ملزم به رعایت استانداردهای خروجی غبار و گازهای آلاینده هستند. نصب الکتروفیلترها و بگفیلترها در اکثر واحدها انجام شده است، اما کنترل آلایندههایی مانند NOx و SOx همچنان یک چالش فنی و مالی است. حرکت به سمت تولید سیمانهای آمیخته (Blended Cements) که در آن از مواد افزودنی مانند پوزولان یا سرباره برای کاهش نسبت کلینکر به سیمان استفاده میشود، راهکاری برای کاهش ردپای کربنی این صنعت است.
تحریمهای اقتصادی نیز نوسازی تکنولوژیک را با چالش مواجه کرده است. دسترسی دشوار و پرهزینه به قطعات یدکی اصلی و تکنولوژیهای جدید از شرکتهای اروپایی، فرآیند نگهداری و ارتقاء کارخانهها را پیچیده و گران کرده است. این امر در بلندمدت میتواند بر قابلیت اطمینان و بهرهوری تولید تاثیر منفی بگذارد.
ساختار بازار: بازیگران اصلی و تمرکز تولید
بازار سیمان ایران یک ساختار نیمهمتمرکز دارد. این صنعت پس از خصوصیسازی در دهههای گذشته، اکنون عمدتاً توسط چندین هلدینگ بزرگ اداره میشود که سهام کنترلی تعداد زیادی از کارخانهها را در اختیار دارند. بسیاری از این شرکتها در بورس اوراق بهادار تهران پذیرفته شدهاند، اما سهامداران عمده آنها اغلب شرکتهای سرمایهگذاری وابسته به نهادهای عمومی غیردولتی مانند سازمان تامین اجتماعی (شستا) یا صندوق بازنشستگی کشوری هستند.
از بزرگترین بازیگران این صنعت میتوان به شرکت سرمایهگذاری سیمان تامین (سیکو)، هلدینگ سیمان فارس و خوزستان و هلدینگ سیمان غدیر اشاره کرد. این هلدینگها با کنترل بخش قابل توجهی از ظرفیت تولید کشور، نفوذ زیادی بر دینامیک بازار، استراتژیهای فروش و قیمتگذاری دارند. این تمرکز تولید به آنها اجازه میدهد تا سیاستهای هماهنگی را در زمینه عرضه و صادرات اتخاذ کنند.
انجمن صنفی کارفرمایان صنعت سیمان نیز نقش مهمی در هماهنگی میان تولیدکنندگان، مذاکره با دولت بر سر قیمتگذاری انرژی و سیاستهای صادراتی ایفا میکند. این انجمن به نوعی به عنوان یک نهاد تنظیمگر غیررسمی عمل میکند که تلاش دارد تعادل را در بازار پر از مازاد عرضه حفظ کند.
مکانیسم عرضه در بورس کالای ایران توانسته شفافیت مطلوبی در کشف نرخ سیمان بر پایه عرضه و تقاضا ایجاد کند و دست واسطهگران سنتی را کوتاه سازد. با این حال، تعیین کف و سقفهای رقابتی و کنترل قیمت پایه در دورههای تنش تورمی، نشاندهنده تداوم مداخله سیاستگذار در این سازوکار مبادلاتی است.
| کشور | هزینه انرژی (درصد از کل) | هزینه کل تقریبی (دلار/تن) |
|---|---|---|
| ایران | 20-30% | 18-25 دلار |
| ترکیه | 35-45% | 40-50 دلار |
| پاکستان | 30-40% | 35-45 دلار |
| آلمان | 40-50% | 65-80 دلار |
چالشهای پیش رو: از فرسودگی ناوگان حملونقل تا نوسانات ارزی
یکی از موانع ساختاری در مسیر رشد صنعت سیمان، لجستیک و حمل و نقل است. فرسودگی و ناکارآمدی ناوگان حمل و نقل جادهای، هزینه تمام شده تحویل سیمان به مصرفکننده نهایی را به خصوص در مسافتهای طولانی به شدت افزایش میدهد. این موضوع هم رقابتپذیری در بازارهای صادراتی زمینی را تضعیف میکند و هم هزینه ساختوساز در مناطق دور از کارخانهها را بالا میبرد.
نوسانات نرخ ارز و محدودیتهای ناشی از تحریمها چالش بزرگ دیگری است. تولیدکنندگان در بازگرداندن درآمدهای ارزی حاصل از صادرات با مشکلات متعددی روبرو هستند. علاوه بر این، خرید قطعات یدکی، ماشینآلات جدید و فناوریهای روز دنیا به دلیل محدودیتهای بانکی و تجاری، بسیار دشوار و پرهزینه است و ریسک سرمایهگذاریهای جدید را افزایش میدهد.
کمبود آب نیز به عنوان یک ریسک بلندمدت و فزاینده برای صنعت سیمان مطرح است. فرآیند تولید سیمان به آب نیاز دارد و بسیاری از کارخانههای کشور در مناطق خشک و کمآب واقع شدهاند. با تشدید بحران آب در ایران، تامین پایدار آب برای عملیات تولید میتواند در آینده به یک چالش جدی برای بقای برخی از واحدها تبدیل شود.
در نهایت، مشکل مزمن مازاد عرضه (Oversupply) همچنان بزرگترین چالش داخلی است. وجود ظرفیت تولیدی که بسیار بیشتر از تقاضای داخلی است، منجر به رقابت قیمتی شدید بین کارخانهها، کاهش حاشیه سود و فعالیت با ظرفیت پایین میشود. مدیریت این مازاد عرضه از طریق توسعه صادرات پایدار، کلید اصلی سودآوری بلندمدت این صنعت است.
Frequently asked questions
ظرفیت تولید سالانه سیمان در ایران چقدر است؟
ظرفیت اسمی سالانه تولید سیمان در ایران حدود ۹۰ تا ۹۲ میلیون تن برآورد میشود. با وجود این توان بالقوه بالا، میزان تولید واقعی سالانه به دلیل محدودیتهای دورهای حاملهای انرژی و وضعیت تقاضای مسکن معمولاً در بازه ۶۸ تا ۷۱ میلیون تن در نوسان است.
عمدهترین کشورهای واردکننده سیمان ایران کدامند؟
عراق، افغانستان و کویت اصلیترین مقاصد واردات سیمان و کلینکر تولید ایران هستند. در کنار این بازارها، کشورهای حوزه مشترکالمنافع (CIS) در شمال و برخی بنادر حاشیه خلیج فارس و شرق آفریقا نیز محمولههای کلینکر و انواع سیمان فله و کیسهای ایران را جذب میکنند.
قیمت انرژی چگونه بر رقابتپذیری سیمان ایران تاثیر میگذارد؟
انرژی یارانهای باعث شده هزینه تمامشده هر تن سیمان تولید ایران به حدود ۱۸ تا ۲۵ دلار برسد که به مراتب پایینتر از میانگین منطقه است. با این حال، افزایش تدریجی تعرفهها و قطعیهای فصلی گاز در زمستان و برق در تابستان، این مزیت رقابتی را با ناپایداری عملیاتی روبرو کرده است.
کلینکر چیست و چرا سهم عمدهای از صادرات سیمان را تشکیل میدهد؟
کلینکر محصول واسطهای و گلولهایشکل ناشی از پخت مواد اولیه سیمان در کوره است که ماندگاری بالاتری نسبت به رطوبت دارد. به دلیل سهولت حمل فله دریایی و امکان تبدیل آن به سیمان در آسیابهای مقصد، صادرکنندگان ایرانی تمرکز ویژهای بر فروش خارجی آن دارند.
مالکیت کارخانجات سیمان ایران عمدتاً در اختیار چه نهادهایی است؟
ساختار مالکیتی صنعت سیمان ایران عموماً شبهدولتی و تحت کنترل هلدینگهای وابسته به صندوقهای بازنشستگی است. شرکت سرمایهگذاری سیمان تامین (سیکو) زیرمجموعه شستا، سیمان فارس و خوزستان و هلدینگ سیمان غدیر بزرگترین سهامداران کنترلی این بخش بورسی محسوب میشوند.
بورس کالا چه نقشی در تعیین قیمت سیمان در ایران دارد؟
بورس کالای ایران مرجع رسمی کشف قیمت هفتگی سیمان بر پایه رقابت مستقیم میان خریداران و تولیدکنندگان است. این سازوکار مبادلاتی توانسته رانت توزیع سنتی را مهار کند، هرچند قیمت پایه و سقفهای مجاز رقابت کماکان از سیاستهای تنظیمی و حمایتی وزارت صنعت متأثر هستند.
ناترازی برق و گاز چه اثری بر سودآوری شرکتهای سیمانی دارد؟
ناترازی برق تابستانه و گاز زمستانه سالانه نزدیک به دو ماه تولید کارخانههای سیمانی را متوقف یا محدود میکند. این محدودیت علاوه بر تحمیل هزینه تأمین سوخت جایگزین مازوت و خرید برق گرانتر، نرخ سربار هر تن محصول را بالا برده و از حجم صادرات سودآور میکاهد.
Key entities in this analysis
- Tamin Cement Investment Co. (SICO) Organization
- یکی از بزرگترین هلدینگهای سیمان ایران، وابسته به شرکت سرمایهگذاری تامین اجتماعی (شستا) که کنترل بخش بزرگی از تولید کشور را در اختیار دارد.
- Fars & Khuzestan Cement Holding Organization
- یک شرکت هلدینگ بزرگ سهامی عام که تعداد زیادی از کارخانههای سیمان در جنوب و غرب ایران را کنترل میکند.
- Iran Mercantile Exchange (IME) GovernmentOrganization
- بورس کالای ایران که سیمان به عنوان یکی از محصولات اصلی در آن معامله میشود و در کشف قیمت داخلی نقش دارد.
- نهضت ملی مسکن Project
- یک طرح بزرگ مسکن دولتی با هدف ساخت میلیونها خانه که به عنوان یک محرک اصلی برای تقاضای داخلی سیمان عمل میکند.
- انجمن صنفی کارفرمایان صنعت سیمان Organization
- یک انجمن تجاری تأثیرگذار که نماینده تولیدکنندگان سیمان ایران است و در هماهنگی بازار و لابیگری سیاستها نقش دارد.
- Clinker Product
- محصول میانی ضروری در تولید سیمان که به دلیل هزینه حمل پایینتر، یک کالای صادراتی عمده برای ایران محسوب میشود.
- Persian Gulf Place
- آبراه استراتژیک که به تولیدکنندگان سیمان در جنوب ایران امکان دسترسی دریایی به بازارهای صادراتی در منطقه خلیج فارس و فراتر از آن را میدهد.
Related questions
- ›پیش بینی قیمت سیمان در سال ۱۴۰۳
- ›بزرگترین کارخانه های سیمان ایران کدامند؟
- ›تاثیر قطعی برق بر تولید سیمان
- ›آمار صادرات کلینکر ایران
- ›مقایسه سیمان تیپ ۲ و تیپ ۵
- ›سرمایه گذاری در سهام شرکت های سیمانی
- ›چالش های صادرات سیمان به عراق
- ›نقش بورس کالا در تعیین قیمت سیمان
Methodology & sources
این تحلیل بر اساس دادههای منتشر شده توسط انجمن صنفی کارفرمایان صنعت سیمان، گزارشهای آماری مرکز آمار ایران و بانک مرکزی، صورتهای مالی شرکتهای پذیرفته شده در بورس اوراق بهادار تهران، و تحلیلهای منتشر شده توسط رسانههای تخصصی حوزه صنعت و معدن تهیه شده است.