Irans Automobilindustrie: Ein Gigant im Spannungsfeld zwischen Isolation und Potenzial
Eine tiefgehende Analyse der iranischen Automobilindustrie, die ihre OEM-Landschaft, das Zulieferernetzwerk, die Herausforderungen der Elektrifizierung und das Exportpotenzial für Autoteile beleuchtet.
Einleitung: Dimension und strategische Bedeutung
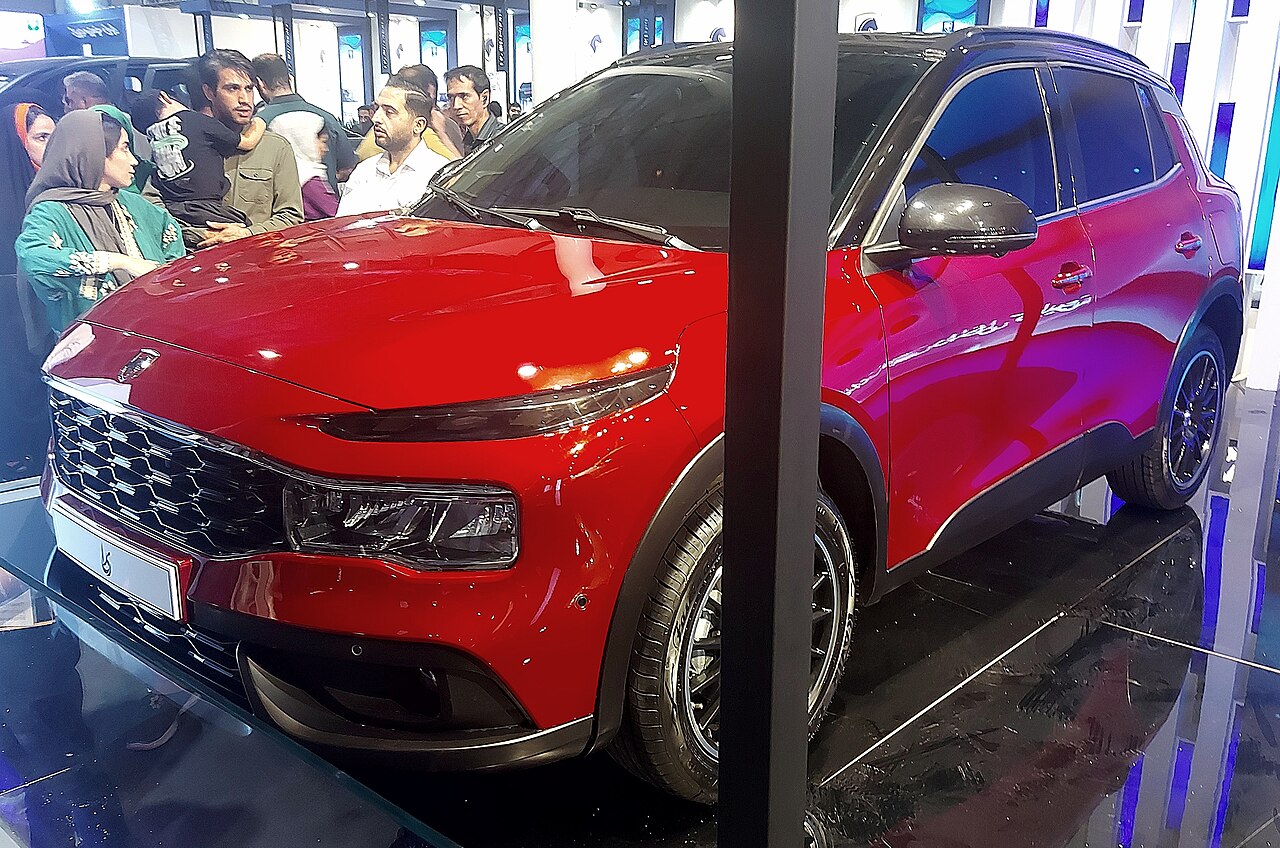
Die iranische Automobilindustrie ist der größte Produktionssektor des Landes außerhalb der Öl- und Gaswirtschaft und ein zentraler Pfeiler der nationalen Industriestrategie. Historisch gesehen hat sich der Sektor als widerstandsfähig erwiesen und trotz internationaler Sanktionen und wirtschaftlicher Volatilität eine beachtliche Produktionskapazität aufrechterhalten. Die Branche fungiert als wichtiger Arbeitgeber für schätzungsweise über 700.000 Menschen direkt und indirekt und spielt eine entscheidende Rolle bei der Mobilisierung einer großen und jungen Bevölkerung in einem geografisch ausgedehnten Land.
Mit einer jährlichen Produktionskapazität, die in Spitzenzeiten bis zu 1,6 Millionen Fahrzeuge erreichte und sich in den letzten Jahren im Bereich von 0,9 bis 1,4 Millionen Einheiten stabilisiert hat, rangiert der Iran konstant unter den 20 größten Automobilherstellern der Welt. Diese quantitative Leistung steht jedoch im Kontrast zu qualitativen und technologischen Defiziten, die hauptsächlich aus der langjährigen wirtschaftlichen Isolation und dem eingeschränkten Zugang zu globalen Technologie- und Kapitalmärkten resultieren. Der Markt selbst ist durch eine hohe latente Nachfrage gekennzeichnet, die von einer Bevölkerung von über 85 Millionen Menschen, einer relativ niedrigen Fahrzeugdichte (ca. 200-250 Autos pro 1.000 Einwohner) und dem Bedürfnis, eine veraltete Fahrzeugflotte zu erneuern, angetrieben wird.
Die strukturellen Rahmenbedingungen werden maßgeblich von der Regierungspolitik geprägt. Hohe Importzölle zum Schutz der heimischen Produktion haben ein abgeschottetes Marktumfeld geschaffen. Gleichzeitig wird der Sektor durch staatlich kontrollierte Unternehmen dominiert, deren strategische Entscheidungen oft von politischen Zielen und nicht rein von marktwirtschaftlichen Überlegungen geleitet werden. Diese Konstellation schafft ein komplexes Ökosystem, das sowohl beeindruckende Lokalisierungsgrade als auch signifikante Innovations- und Effizienzlücken aufweist.
Die OEM-Landschaft: Ein staatlich dominiertes Duopol
Das Herzstück der iranischen Automobilproduktion bilden zwei große, staatlich kontrollierte Konzerne: Iran Khodro Company (IKCO) und Saipa Group (Société Anonyme Iranienne de Production Automobile). Zusammen kontrollieren diese beiden Unternehmen schätzungsweise 85-90% des iranischen Pkw-Marktes und schaffen so eine faktische Duopolstellung. Beide Konzerne sind vertikal integriert und verfügen über eigene Zulieferketten, Entwicklungszentren und Vertriebsnetze. Ihre dominante Position wird durch staatliche Beteiligungen, insbesondere über die Industrial Development & Renovation Organization of Iran (IDRO), zementiert und geschützt.
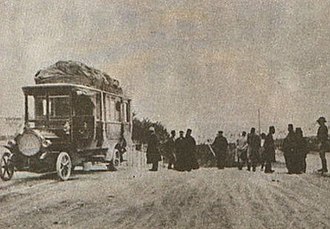
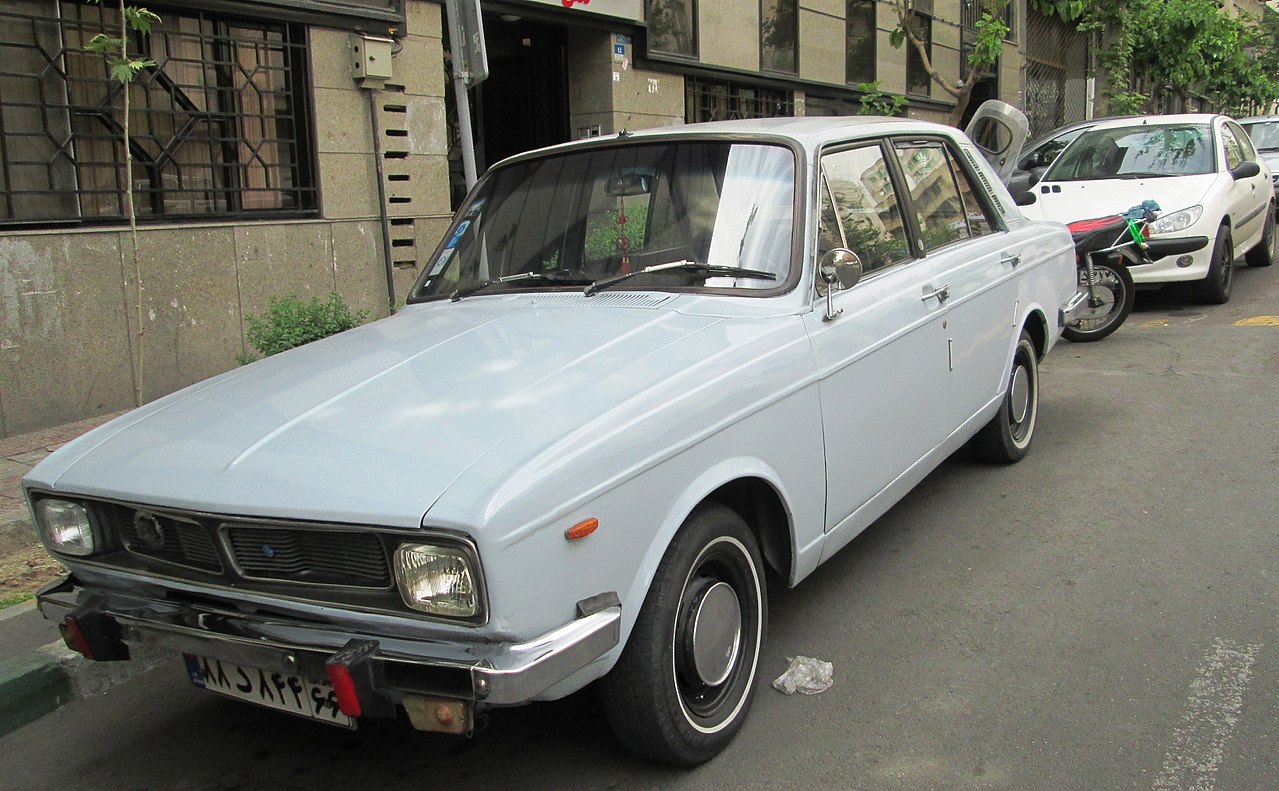
Iran Khodro (IKCO), gegründet 1962, ist der größere der beiden Hersteller und historisch bekannt für seine langjährige Zusammenarbeit mit europäischen Partnern wie Peugeot. Viele der meistverkauften Modelle basieren auf älteren europäischen Plattformen, wie der Samand und der Soren, die auf der Peugeot 405-Plattform entwickelt wurden. In jüngerer Zeit hat IKCO Anstrengungen unternommen, eigene Plattformen zu entwickeln, was zur Einführung von Modellen wie dem Dena und dem Tara führte. Trotz dieser Bemühungen bleibt die technologische Basis vieler Fahrzeuge veraltet, insbesondere in den Bereichen Sicherheit, Effizienz und Infotainment.
Saipa, 1966 gegründet, konzentriert sich traditionell auf das kostengünstigere Kleinwagensegment. Das Unternehmen erlangte Bekanntheit durch die jahrzehntelange Produktion des Kia Pride, der in verschiedenen lokalen Varianten (wie Saba und Nasim) zum meistverkauften Auto des Landes wurde. Nach dem Produktionsstopp des Pride hat Saipa Modelle wie Tiba, Saina und Quik auf einer eigenen Plattform entwickelt, um das Einstiegssegment zu bedienen. Ähnlich wie IKCO stützte sich auch Saipa historisch auf internationale Partnerschaften, unter anderem mit Citroën und Kia, deren Einfluss in einigen Modellen noch erkennbar ist. Das neueste Modell, der Shahin, markiert einen Versuch, in ein höheres Segment vorzustoßen, basiert aber ebenfalls auf einer modifizierten älteren Plattform.
Private Akteure und der Einfluss chinesischer Partner
Neben dem dominanten Duopol von IKCO und Saipa existiert ein kleineres, aber wachsendes Segment privater Automobilhersteller. Unternehmen wie Kerman Motor, Bahman Group und Modiran Vehicle Manufacturing (MVM) haben sich in den letzten Jahren als wichtige Nischenakteure etabliert. Ihre Geschäftsmodelle basieren überwiegend nicht auf Eigenentwicklungen, sondern auf der Montage von CKD- (Completely Knocked-Down) oder SKD- (Semi Knocked-Down) Bausätzen, die hauptsächlich von chinesischen Automobilherstellern geliefert werden.
Diese privaten Unternehmen fungieren als Einfallstor für chinesische Marken wie Chery (vertrieben als MVM), JAC, BYD und Lifan auf dem iranischen Markt. Sie bedienen in der Regel ein höheres Marktsegment als die staatlichen Hersteller und bieten modernere Designs, bessere Ausstattungsmerkmale und neuere Technologien, insbesondere im Bereich der Crossover- und SUV-Modelle. Damit füllen sie eine Lücke, die IKCO und Saipa mit ihren auf das Volumensegment ausgerichteten und oft veralteten Portfolios hinterlassen.
Die zunehmende Präsenz chinesischer Marken hat die Dynamik des iranischen Marktes verändert. Einerseits bringen sie frischen Wind in Bezug auf Design und Ausstattung und erhöhen die Auswahl für die Verbraucher. Andererseits führt diese Abhängigkeit von Bausätzen zu einer geringeren Wertschöpfungstiefe im Vergleich zu den lokal entwickelten Modellen von IKCO und Saipa. Zudem unterliegt diese Strategie den Schwankungen der Devisenkurse und der geopolitischen Beziehungen zu China, was die Produktionsplanung und Preisstabilität beeinträchtigt.
Das verzweigte Zulieferernetzwerk: Stärke und Schwäche zugleich
Eine der bemerkenswertesten Errungenschaften der iranischen Automobilindustrie ist der Aufbau eines riesigen und diversifizierten Zulieferernetzwerks. Schätzungen zufolge gibt es über 1.200 Unternehmen in der Autoteilefertigung, die eine breite Palette von Komponenten herstellen. Diese hohe Lokalisierungsquote war eine direkte Folge der Notwendigkeit, die Produktion unter Sanktionsdruck aufrechtzuerhalten. Die Fähigkeit, einen Großteil der für ein Fahrzeug benötigten Teile im eigenen Land zu produzieren, ist ein strategischer Vorteil und unterscheidet den Iran von vielen anderen Schwellenländern.
Die Struktur dieses Netzwerks ist hierarchisch. An der Spitze stehen große Tier-1-Zulieferer, die oft direkt mit IKCO und Saipa verbunden sind, wie deren konzerneigene Zuliefertöchter SAPCO (für IKCO) und Sazeh Gostar Saipa. Diese Unternehmen koordinieren Hunderte von kleineren Tier-2- und Tier-3-Zulieferern, die sich auf spezifische Komponenten spezialisiert haben. Diese kleineren Betriebe sind oft Familienunternehmen und bilden das Rückgrat der industriellen Basis, sind aber gleichzeitig anfällig für wirtschaftliche Schocks und Liquiditätsengpässe.
Die technologischen Fähigkeiten dieses Netzwerks sind jedoch heterogen. Während es Stärken in traditionellen Fertigungsbereichen wie Guss-, Schmiede- und Stanzteilen, Kunststoffkomponenten sowie einfachen elektrischen Systemen wie Kabelbäumen gibt, bestehen erhebliche Lücken bei Hochtechnologiekomponenten. Dazu gehören insbesondere elektronische Steuergeräte (ECUs), moderne Getriebesysteme (insbesondere Automatikgetriebe), Sensoren für Fahrerassistenzsysteme (ADAS) sowie Kernkomponenten für Airbags und ABS/ESP-Systeme. Diese technologische Kluft limitiert die Modernisierung der im Inland produzierten Fahrzeuge und stellt ein wesentliches Hindernis für die Verbesserung von Sicherheit und Effizienz dar.
Die zögerliche Wende zur Elektromobilität
Während die globale Automobilindustrie eine rapide Transformation in Richtung Elektromobilität (EV) vollzieht, befindet sich der Iran in diesem Bereich noch in einem sehr frühen Stadium. Die Regierung und die großen OEMs haben zwar die strategische Notwendigkeit erkannt und erste Initiativen angekündigt, die Umsetzung stößt jedoch auf massive strukturelle, wirtschaftliche und technische Hürden. Die Elektrifizierung des Verkehrs ist ein erklärtes Ziel, um die extreme Luftverschmutzung in den Metropolen zu bekämpfen und die langfristige Abhängigkeit von fossilen Brennstoffen zu reduzieren.
Die ersten Schritte sind bescheiden. IKCO hat Prototypen seines Modells Tara als vollelektrische Version vorgestellt und arbeitet mit iranischen Wissens- und Technologieunternehmen an der Entwicklung von Batterien und Antriebssträngen. Auch Saipa hat Pläne für die Elektrifizierung seiner Kleinwagenplattformen angekündigt. Diese Projekte befinden sich jedoch größtenteils noch in der Pilotphase, und eine Massenproduktion ist in naher Zukunft nicht absehbar. Die Herausforderungen liegen in der lokalen Entwicklung oder dem Import von Batterietechnologie, Leistungselektronik und Elektromotoren in großem Maßstab.
Die größten Hindernisse für eine breite Marktdurchdringung von EVs sind ökonomischer und infrastruktureller Natur. Die Anschaffungskosten für Elektrofahrzeuge sind für den durchschnittlichen iranischen Verbraucher prohibitiv hoch, insbesondere im Vergleich zu den lokal produzierten Verbrennern. Ein entscheidender Faktor sind die stark subventionierten Benzinpreise, die zu den niedrigsten der Welt gehören und den wirtschaftlichen Anreiz zum Umstieg auf ein Elektrofahrzeug minimieren. Darüber hinaus fehlt es an einer landesweiten Ladeinfrastruktur, und die Stabilität des nationalen Stromnetzes ist bereits jetzt eine Herausforderung, die durch Millionen von EVs zusätzlich belastet würde.
Ein realistischerer kurz- bis mittelfristiger Ansatz könnte in der Elektrifizierung von Teilbereichen liegen. Die Umstellung von Flottenfahrzeugen wie Taxis und Bussen in städtischen Gebieten auf Elektro- oder Hybridantriebe könnte ein erster, überschaubarer Schritt sein. Ebenso könnten Hybridfahrzeuge (HEVs) als Brückentechnologie dienen, da sie weniger von einer Ladeinfrastruktur abhängig sind und den Verbrauchern die Reichweitenangst nehmen. Eine erfolgreiche EV-Transition im Iran wird jedoch massive Investitionen, eine klare politische Roadmap zur schrittweisen Reduzierung der Benzinsubventionen und einen besseren Zugang zu internationaler Technologie erfordern.
Exportpotenzial von Autoteilen: Chancen in der Nachbarschaft
Trotz der technologischen Begrenzungen bietet die große und etablierte iranische Autoteileindustrie ein erheblicches Exportpotenzial, insbesondere in regionale Märkte. Die Fähigkeit, eine breite Palette von Standardkomponenten zu wettbewerbsfähigen Preisen zu produzieren, macht iranische Zulieferer zu potenziellen Partnern für Länder in der unmittelbaren Nachbarschaft sowie in der weiteren GUS-Region und Teilen Afrikas.
Die primären Zielmärkte für diese Exporte sind Länder mit einer eigenen, aber weniger entwickelten Fahrzeugmontage oder einem großen Bedarf an Ersatzteilen für den Aftermarket. Dazu gehören insbesondere der Irak, Syrien, Aserbaidschan, Armenien und in geringerem Maße auch einige zentralasiatische Republiken. In diesen Märkten ist der Preis oft das entscheidende Kaufkriterium, während die Anforderungen an die neueste Technologie oder internationale Zertifizierungen geringer sind als in Europa oder Ostasien. Iranische Unternehmen können hier mit ihrer Kostenstruktur punkten.
Konkret eignen sich vor allem Komponenten für den Export, bei denen der Iran über eine solide Fertigungskompetenz und lokale Rohstoffverfügbarkeit verfügt. Dazu zählen unter anderem Motorenteile wie Kolben und Zylinderblöcke, Fahrwerkskomponenten wie Stoßdämpfer und Lenkungsteile, Karosseriebleche, Filter aller Art, Scheinwerfer und Rückleuchten sowie grundlegende elektrische Bauteile. Der Aftermarket für Fahrzeuge, die auf denselben Plattformen wie die im Iran produzierten basieren (z.B. ältere Peugeot- oder Kia-Modelle), stellt einen besonders attraktiven Absatzkanal dar.
Die Realisierung dieses Exportpotenzials wird jedoch durch mehrere Faktoren behindert. Internationale Finanzsanktionen erschweren die Zahlungsabwicklung und den Zugang zu Handelsfinanzierungen erheblich. Logistische Herausforderungen und volatile Grenzübergänge in einer instabilen Region stellen weitere Hürden dar. Darüber hinaus kämpfen viele iranische Hersteller mit schwankender Produktqualität und dem Fehlen international anerkannter Qualitätszertifizierungen wie IATF 16949, was den Zugang zu anspruchsvolleren Märkten versperrt. Der Wettbewerb durch türkische und chinesische Zulieferer, die oft flexibler und besser in globale Lieferketten integriert sind, ist ebenfalls intensiv.
| Merkmal | Iran Khodro (IKCO) | Saipa |
|---|---|---|
| Gründungsjahr | 1962 | 1966 |
| Hauptsitz | Teheran | Teheran |
| Marktpositionierung | Mittelklasse, Limousinen, Crossover | Kleinwagen, untere Mittelklasse |
| Bekannte Eigenentwicklungen/Plattformen | Samand, Dena, Tara, Runna | Tiba, Saina, Quik, Shahin |
| Produktionsvolumen (2023, Schätzung) | ca. 700.000 - 750.000 Einheiten | ca. 550.000 - 600.000 Einheiten |
| Historische Hauptpartner (Europa) | Peugeot, Renault | Citroën, Renault, Kia |
Ausblick: Zwischen Autarkie und strategischer Neuausrichtung
Die Zukunft der iranischen Automobilindustrie wird maßgeblich von der Entwicklung des geopolitischen Umfelds abhängen. Der Sektor steht an einem Scheideweg: Er kann entweder den eingeschlagenen Weg der „Widerstandsökonomie“ fortsetzen, der auf maximale Autarkie, Lokalisierung und Kooperationen mit östlichen Partnern setzt, oder er kann bei einer Lockerung der Sanktionen eine schnelle Reintegration in die globale Wertschöpfungskette anstreben.
Im Szenario einer fortgesetzten Isolation ist mit einem langsamen, inkrementellen Fortschritt zu rechnen. IKCO und Saipa werden weiterhin versuchen, ihre alternden Plattformen zu modernisieren und neue Modelle auf lokaler Basis zu entwickeln. Die Abhängigkeit von chinesischen Partnern für Technologie und moderne Fahrzeugkonzepte wird wahrscheinlich zunehmen, was die Branche technologisch an China bindet. Die Lücke zum globalen Stand der Technik in den Bereichen Elektrifizierung, autonomes Fahren und Konnektivität würde sich weiter vergrößern.
Sollte es jedoch zu einer nachhaltigen Entspannung der politischen Lage und dem Abbau von Sanktionen kommen, könnte die Branche eine schnelle Transformation erleben. Internationale OEMs würden wahrscheinlich zurückkehren, um das unerschlossene Potenzial des großen Inlandsmarktes zu nutzen. Dies würde zu einem Schub an Investitionen, Technologietransfer und Wettbewerb führen. Iranische Zulieferer müssten sich einem harten Modernisierungs- und Qualitätsdruck stellen, um für globale Plattformen lieferfähig zu werden. Die Chance, den Iran als Produktions- und Exportdrehscheibe für die Region zu etablieren, wäre unter diesen Umständen real.