Коротка історія: нафтова промисловість Ірану
Нафтова промисловість Ірану пройшла шлях від першої концесії Д'Арсі до статусу світового гіганта з понад 200 мільярдами барелів запасів. Аналітичний огляд розглядає еволюцію видобутку, стан пластів та комерційну життєздатність сектору в умовах геополітичних бар'єрів.
Нафтова промисловість Ірану — це стратегічний сектор паливно-енергетичного комплексу Ісламської Республіки Іран, що охоплює геологорозвідку, експлуатацію нафтогазоносних басейнів і первинну підготовку вуглеводнів, формуючи фундаментальну основу державних доходів та зовнішньоекономічного балансу країни.
1908–1950: Зародження галузі та концесійний період
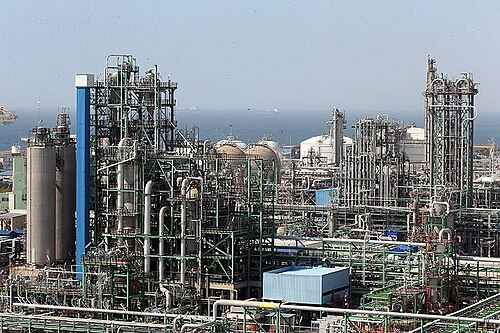
Нафтова промисловість Ірану бере свій початок у травні 1908 року, коли британська експедиція Вільяма Д'Арсі відкрила комерційні поклади на родовищі Масджед-е-Сулейман на південному заході країни. Ця подія кардинально змінила геополітичну вагу Персії та започаткувала створення Англо-перської нафтової компанії (згодом відомої як BP). Протягом перших десятиліть розвиток апстрім-сектору здійснювався повністю під зовнішнім технічним та фінансовим контролем Великої Британії, позбавляючи Тегеран суверенних важелів управління надрами.
У міжвоєнний період видобуток стрімко розширювався завдяки освоєнню гігантських антиклінальних структур у басейні Загрос, зокрема таких родовищ, як Хафт-Кель та Гечсаран. До 1938 року річний обсяг видобутку досяг 10 мільйонів тонн, що перетворило Іран на одного з провідних постачальників сировини на ринки Європи та для потреб Королівського військово-морського флоту. Будівництво нафтопереробного заводу в Абадані, який на той час став найпотужнішим у світі, створило ключовий інфраструктурний вузол, хоча технологічний досвід залишався повністю законсервованим у руках іноземних інженерів.
Нерівномірний розподіл доходів викликав гостре суспільне невдоволення всередині країни. Концесійна угода 1933 року, підписана Реза-шахом, лише тимчасово пом'якшила фіскальну напругу, зафіксувавши роялті на рівні, який іранська інтелігенція вважала грабіжницьким. До кінця Другої світової війни залежність економіки від експортних виплат зросла, а вимоги щодо аудиту прибутків концесіонера та передачі геологічних даних стали детонатором для майбутньої політичної кризи.
1951–1978: Націоналізація Мосаддика та пік видобутку епохи Пахлаві
У березні 1951 року іранський парламент під проводом прем'єр-міністра Мохаммада Мосаддика ухвалив історичний закон про націоналізацію нафтових активів. Була створена Національна іранська нафтова компанія (NIOC), яка формально перебрала на себе контроль над усією інфраструктурою. Однак британське ембарго та подальший підтримуваний західними спецслужбами державний переворот 1953 року заблокували самостійний вихід іранської нафти на світові ринки, скоротивши виробництво до технологічного мінімуму.
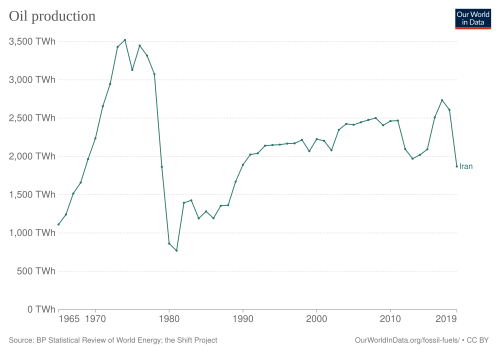
Після відновлення влади Мохаммада Реза Пахлаві в 1954 році було сформовано міжнародний Консорціум, куди ввійшли американські, британські та французькі мейджори. Консорціум отримав право на розробку ключових зон, проте частка доходів Ірану зросла до 50%. Наступні два десятиліття стали золотою добою з погляду нарощування фізичних обсягів. Завдяки введенню в експлуатацію супергігантських родовищ Ахваз, Марун та Агаваджарі видобуток зріс з 1,2 мільйона барелів на добу у 1960 році до пікового історичного значення у 6,02 мільйона барелів на добу в 1974 році.
Стрімке накопичення нафтодоларів після цінового шоку 1973 року дозволило шахському режиму інвестувати значні кошти в модернізацію терміналів на острові Харк та масштабні сейсмічні дослідження. Разом із тим, агресивна експлуатація колекторів без належного підтримання пластового тиску призвела до передчасного обводнення низки продуктивних горизонтів карбонатної формації Асмарі, що заклало технічні проблеми на десятиліття вперед.
1979–1988: Ісламська революція, війна та руйнування інфраструктури
Ісламська революція 1979 року кардинально змінила філософію управління надрами. Нова республіканська влада анулювала угоди з іноземними компаніями Консорціуму, оголосивши видобуток суто національною справою. Масовий відтік західних сервісних фахівців, інженерів та керівників зумовив різке падіння операційної ефективності. Виробнича потужність сектору знизилася майже вдвічі за лічені місяці через брак матеріально-технічного забезпечення та зупинку програм буріння.
Початок ірано-іракської війни у вересні 1980 року завдав нищівного удару по виробничій базі. Провінція Хузестан, де зосереджено понад 80% наземних запасів, стала безпосереднім театром воєнних дій. Абаданський НПЗ був зруйнований артилерійськими обстрілами в перші тижні конфлікту, а морські експортні термінали та морські платформи в Перській затоці регулярно піддавалися повітряним ударам. До 1981 року видобуток нафти впав до критичного рівня в 1,3–1,5 мільйона барелів на добу.
Попри безперервні обстріли, інженерам NIOC вдалося налагодити схеми захисту експортних маршрутів, використовуючи човникові танкери для перевалки нафти в південніших, безпечніших районах затоки біля островів Сіррі та Ларак. Проте воєнне виснаження завадило проведенню планових капітальних ремонтів сотень свердловин. До моменту підписання перемир'я у 1988 році природне падіння дебітів старих родовищ досягло загрозливих темпів, що вимагало фундаментальної технологічної реабілітації пластів.
1989–2005: Повоєнна відбудова та впровадження контрактів Buyback
У 1990-х роках уряд Алі Акбара Хашемі Рафсанджані ініціював програму відновлення паливно-енергетичного комплексу. Оскільки конституція Ірану суворо забороняє надання концесій чи прав власності на надра іноземним резидентам, Тегеран розробив особливу інвестиційну модель — сервісні контракти Buyback. За цією схемою міжнародні підрядники фінансували розробку об'єкта, отримуючи фіксовану норму прибутку та відшкодування капітальних витрат у вигляді частки видобутої сировини протягом визначеного терміну.
Модель Buyback залучила в країну провідні європейські та азійські енергетичні корпорації, зокрема Total, Eni та Statoil. Основним досягненням цього періоду став початок масштабного освоєння гігантського газоконденсатного родовища Південний Парс, а також стабілізація наземних нафтових родовищ Доруд, Соріш та Балван. До 2000 року національний видобуток сирої нафти знову перетнув позначку 3,8 мільйона барелів на добу, а до 2005 року наблизився до 4,1 мільйона барелів щоденно.
Водночас іноземні інвестори висловлювали незадоволення жорсткістю контрактів Buyback, які не передбачали премій за підвищення коефіцієнта вилучення нафти (КВН) та перекладали більшість операційних ризиків на підрядника. Це обмежувало приплив інвестицій у складні проєкти з підтримання пластового тиску шляхом зворотного закачування асоційованого газу, дефіцит якого вже тоді створював структурні бар'єри для стабільного видобутку.
2006–2015: Перша масштабна санкційна ізоляція та ядерна угода
Ескалація суперечок навколо іранської ядерної програми за каденції Махмуда Ахмадінежада призвела до ухвалення низки резолюцій Ради Безпеки ООН та безпрецедентного посилення одностороннього тиску з боку США та Європейського Союзу. Починаючи з 2011–2012 років санкції проти Ірану прямо вдарили по нафтовому сектору: було введено заборону на імпорт іранської нафти до ЄС, відключено центральний банк від системи SWIFT та заблоковано міжнародне страхування танкерів клубами P&I.
Унаслідок цих дій виробництво сирої нафти в Ірані скоротилося з 3,7 мільйона барелів на добу у 2011 році до приблизно 2,7 мільйона барелів на добу у 2013 році. Багато свердловин було консервовано, що для карбонатних порід загрожувало незворотним падінням проникності призабійної зони. Західні сервісні компанії (Schlumberger, Baker Hughes, Halliburton) повністю згорнули співпрацю, позбавивши NIOC доступу до технологій горизонтального буріння та багатостадійного гідророзриву пласта.
Підписання Спільного всеосяжного плану дій (СВПД) у липні 2015 року відкрило вікно для швидкого відновлення галузі. Протягом дванадцяти місяців після зняття частини обмежень на початку 2016 року Іран продемонстрував високу гнучкість, повернувши видобуток на рівень 3,8 мільйона барелів на добу, розконсервувавши старі свердловини та відновивши поставки традиційним клієнтам у Європі та Азії.
2018–2021: Скасування СВПД та структурний шок для експорту
Односторонній вихід Сполучених Штатів із СВПД у травні 2018 року та повернення повномасштабного режиму «максимального тиску» завдали нового удару по апстрім-сектору. Легальний експорт Ірану, який у середині 2018 року перевищував 2,5 мільйона барелів на добу, стрімко обвалився менш ніж до 500 тисяч барелів на добу до кінця 2019 року через погрози вторинних санкцій проти міжнародних покупців сировини.
Видобуток нафти до весни 2020 року просів до тридцятирічного мінімуму — близько 1,9–2,0 мільйона барелів на добу. Концерн TotalEnergies та китайська CNPC, які підписали багатомільярдний договір на розробку 11-ї фази Південного Парсу, офіційно залишили країну. NIOC була змушена взяти виконання робіт на себе, спираючись на внутрішні будівельні консорціуми та інжинірингові підрозділи Корпусу вартових Ісламської революції (КВІР), які стикалися з хронічною нестачею високотехнологічного компресорного обладнання.
В умовах профіциту нереалізованої нафти країна перевела мільйони барелів у плавучі сховища на базі супертанкерів NITC (National Iranian Tanker Company). Падіння надходжень валюти змусило міністерство нафти сконцентруватися виключно на базових ремонтах свердловинного фонду, призупинивши масштабні геологорозвідувальні програми в неглибоких водах Каспійського моря та басейні Лут.
2022–2024: Нафтова промисловість Ірану в умовах переорієнтації ринків
Починаючи з 2022 року, нафтова промисловість Ірану зуміла відновити операційні показники видобутку до рівня 3,1–3,4 мільйона барелів на добу завдяки побудові тіньової логістичної інфраструктури та гнучким механізмам знижок. Основна частина сировини переорієнтувалася на приватні китайські нафтопереробні заводи («чайники») у провінції Шаньдун, причому операції з перевантаження здійснювалися безпосередньо у відкритому морі біля берегів Малайзії та Сінгапуру.
У цей період торгівля з Іраном у вуглеводневому сегменті набула складної форми взаєморозрахунків у національних валютах, клірингових схем та бартерних операцій. Незважаючи на регулярне оновлення обмежувальних списків Управлінням з контролю за іноземними активами США (OFAC), танкерний флот, залучений до транспортування іранської нафти, зріс за оцінками галузевих аналітиків до кількох сотень суден, що забезпечило безперебійний вивіз надлишкового обсягу.
Головний фокус внутрішнього апстрім-будівництва змістився на кластер родовищ Західного Каруну (Північний та Південний Азадеган, Ядаваран), де зосереджені основні запаси важкої нафти. Хоча ці ділянки демонструють приріст дебітів, загальний темп природного виснаження базових горизонтів Хузестану оцінюється у 8–10% на рік. Це означає, що галузь повинна щорічно вводити від 250 до 300 тисяч барелів нових добових потужностей лише для збереження поточного плато.
| Родовище | Доведені початкові запаси (млрд бар.) | Поточний видобуток (тис. бар./добу) | Ключовий технічний виклик |
|---|---|---|---|
| Ахваз (Ahvaz Asmari/Bangestan) | 65.0 | 750–800 | Високе обводнення, необхідність масштабного газліфту |
| Гечсаран (Gachsaran) | 52.0 | 480–520 | Падіння тиску, корозія через високий вміст H2S |
| Марун (Marun) | 46.0 | 420–460 | Потреба у гігантських обсягах закачування газу |
| Азадеган (Azadegan, Півн./Півд.) | 33.0 | 280–320 | Низька проникність колектора, важка нафта |
| Ядаваран (Yadavaran) | 12.0 | 110–130 | Складні глибинні формації, дефіцит горизонтального буріння |
Сучасний стан та інвестиційні перспективи апстрім-сектору
Сьогодні перед нафтовим сектором Ірану постають серйозні інженерні та фінансові виклики за всю його історію. Офіційно задекларовані доведені запаси сирої нафти оцінюються приблизно у 209 мільярдів барелів (третє місце у світі після Венесуели та Саудівської Аравії). Проте коефіцієнт кінцевого вилучення на більшості ключових родовищ залишається в межах скромних 20–25%. Без системного впровадження третинних методів видобутку (EOR) значна частина цих ресурсів залишиться нерентабельною для видобутку.
За розрахунками Міністерства нафти Ірану, для підтримки виробництва та виходу на цільовий орієнтир у 4,5 мільйона барелів на добу галузь потребує капіталовкладень обсягом щонайменше 100–160 мільярдів доларів США протягом наступного десятиліття. Внутрішні фінансові інститути не володіють відповідною ліквідністю, а співпраця з російськими чи китайськими компаніями обмежується меморандумами й точковими сервісними контрактами без великих прямих інвестицій у складну інфраструктуру.
Для зовнішніх інвесторів та глобальних трейдерів іранський апстрім залишається колосальним резервуаром дешевих за собівартістю вуглеводнів (операційні витрати становлять близько 10–12 доларів за барель). Водночас високі регуляторні ризики, технологічна відсталість місцевого нафтосервісу та невизначеність щодо санкційного режиму консервують ситуацію, за якої Іран продовжує працювати значно нижче свого реального геологічного потенціалу.
Frequently asked questions
Які реальні обсяги запасів нафти контролює Іран?
Іран володіє орієнтовно 209 мільярдами барелів доведених запасів сирої нафти, що забезпечує йому третє місце у світі. Більшість покладів розташована в південно-західній провінції Хузестан та шельфових структурах Перської затоки, проте значна їх частка належить до категорії важкої нафти зі складною геологією.
Скільки нафти Іран може видобувати в умовах санкцій?
Поточна виробнича потужність Ірану становить від 3,2 до 3,4 мільйона барелів на добу. Технічний потенціал дозволяє наростити цей показник до 3,8–4,0 мільйонів барелів у разі повної розконсервації свердловинного фонду та модернізації компресорних станцій системи збору нафти.
Чому іранські родовища страждають від швидкого виснаження?
Виснаження зумовлене тривалою експлуатацією колекторів формації Асмарі без достатнього зворотного закачування асоційованого газу. Через дефіцит компресорного обладнання та високе внутрішнє споживання газу пластовий тиск падає, що викликає прорив підошовної води та зниження дебітів свердловин.
Що являє собою інвестиційна контрактна модель Buyback?
Контракти Buyback — це різновид сервісних угод, за якими іноземна компанія здійснює розвідку та розробку родовища власним коштом. Після введення об'єкта в експлуатацію операторство передається державній NIOC, а підрядник отримує фіксовану компенсацію витрат за рахунок частини видобутої продукції.
Яка середня собівартість видобутку нафти в Ірані?
Собівартість видобутку на зрілих наземних родовищах Ірану становить 10–12 доларів за барель. Це робить іранську сировину однією з найдешевших у світі поряд із активами Саудівської Аравії та Іраку, попри логістичні націнки й дисконти через діючі торговельні обмеження.
Key entities in this analysis
- National Iranian Oil Company Organization
- Державна корпорація під контролем Міністерства нафти Ірану, яка володіє монопольним правом на розвідку, видобуток і транспортування вуглеводнів у країні.
- Khuzestan Place
- Південно-західна провінція Ірану, де зосереджено понад 80% доведених запасів сирої нафти та діють найбільші нафтовидобувні комплекси країни.
- Mohammad Mosaddegh Person
- Прем'єр-міністр Ірану у 1951–1953 роках, лідер націоналізації нафтової промисловості та ініціатор створення Національної іранської нафтової компанії.
- Ahvaz Field Place
- Супергігантське нафтове родовище в провінції Хузестан, відкрите в 1958 році, найбільше за обсягами щоденного видобутку в Ірані.
- South Pars Project
- Найбільше у світі газоконденсатне родовище в Перській затоці, розробка якого критично важлива для видобутку супутнього конденсату й підтримки пластового тиску.
- Ministry of Petroleum of Iran GovernmentOrganization
- Державний орган виконавчої влади Ірану, відповідальний за формування енергетичної політики, регулювання та нагляд за нафтогазовими підприємствами.
- Iran Petroleum Contract Law
- Розроблена у 2016 році договірна модель для залучення міжнародних інвесторів, покликана замінити жорсткі сервісні контракти формату Buyback.
Related questions
- ›Яка роль родовищ Західного Каруну у видобутку Ірану?
- ›Як закачування газу впливає на коефіцієнт вилучення нафти в Ірані?
- ›Які технічні можливості танкерного флоту NITC для експорту нафти?
- ›Чим модель контрактів IPC відрізняється від класичного Buyback?
- ›Які перспективи розробки важкої нафти на шельфі Перської затоки?
- ›Як дефіцит природного газу в Ірані впливає на нафтовидобувний сектор?
Methodology & sources
Матеріал підготовлено на основі ретроспективних звітів Організації країн-експортерів нафти (OPEC), статистичних бюлетенів Міжнародного енергетичного агентства (IEA), даних Міністерства нафти Ірану та технічних публікацій Society of Petroleum Engineers (SPE) щодо методів підвищення нафтовіддачі на карбонатних колекторах.