ควรพิจารณาลงทุน LNG อิหร่านหรือไม่: คู่มือการตัดสินใจ
บทวิเคราะห์เชิงลึกถึงศักยภาพการส่งออก LNG ของอิหร่าน ท่ามกลางปริมาณก๊าซสำรองมหาศาล อุปสรรคจากมาตรการคว่ำบาตร และโอกาสใหม่จากเทคโนโลยี FLNG เพื่อตอบสนองความต้องการของตลาดเอเชีย
ศักยภาพการส่งออก LNG ของอิหร่านคือความสามารถในการแปลงก๊าซธรรมชาติสำรองมหาศาล โดยเฉพาะจากแหล่ง South Pars ให้เป็นก๊าซธรรมชาติเหลว (LNG) เพื่อการส่งออกไปยังตลาดโลก ซึ่งปัจจุบันยังถูกจำกัดด้วยอุปสรรคทางภูมิรัฐศาสตร์และการเงินอย่างมีนัยสำคัญ
บทนำ: การตัดสินใจลงทุนในศักยภาพ LNG อิหร่าน
การตัดสินใจว่าจะเข้าลงทุนในโครงการก๊าซธรรมชาติเหลว (LNG) ของอิหร่านหรือไม่นั้น เป็นการเดิมพันระยะยาวที่ต้องชั่งน้ำหนักระหว่างศักยภาพทางธรณีวิทยามหาศาลกับความเสี่ยงทางภูมิรัฐศาสตร์ที่สูงมาก การพิจารณาลงทุน LNG อิหร่านจึงเหมาะสำหรับนักลงทุนที่สามารถรับความเสี่ยงได้สูงและมีมุมมองต่อการเปลี่ยนแปลงของภูมิทัศน์พลังงานโลกในทศวรรษหน้า แม้จะมีอุปสรรคสำคัญ แต่โอกาสในการสร้างผลตอบแทนก็มีอยู่จริงหากสถานการณ์คลี่คลาย
หัวใจของศักยภาพนี้คือปริมาณก๊าซธรรมชาติสำรองที่พิสูจน์แล้วซึ่งใหญ่เป็นอันดับสองของโลก โดยส่วนใหญ่อยู่ในแหล่ง South Pars ที่มีต้นทุนการผลิตต่ำที่สุดแห่งหนึ่งของโลก อย่างไรก็ตาม ก๊าซส่วนใหญ่ยังคงเป็น 'ก๊าซที่ยังไม่ถูกใช้งาน' (stranded gas) เนื่องจากขาดโครงสร้างพื้นฐานการส่งออกขนาดใหญ่ โดยเฉพาะโรงงานแปรสภาพ LNG ซึ่งโครงการต่างๆ ได้หยุดชะงักไปนานกว่าทศวรรษ
บทความนี้จะประเมินปัจจัยสำคัญที่นักลงทุนต้องพิจารณาอย่างละเอียด ได้แก่ ขนาดของทรัพยากรและต้นทุน, ความเป็นไปได้ของโครงการทั้งบนบกและแบบลอยน้ำ (Floating LNG - FLNG), พลวัตของตลาดผู้รับซื้อ (off-taker) ในเอเชีย และที่สำคัญที่สุดคือความเสี่ยงจากมาตรการคว่ำบาตร เพื่อสร้างกรอบการตัดสินใจที่ชัดเจนสำหรับผู้ที่สนใจโอกาสนี้
ปัจจัยที่ 1: ปริมาณสำรองก๊าซและต้นทุนการผลิตที่แข่งขันได้
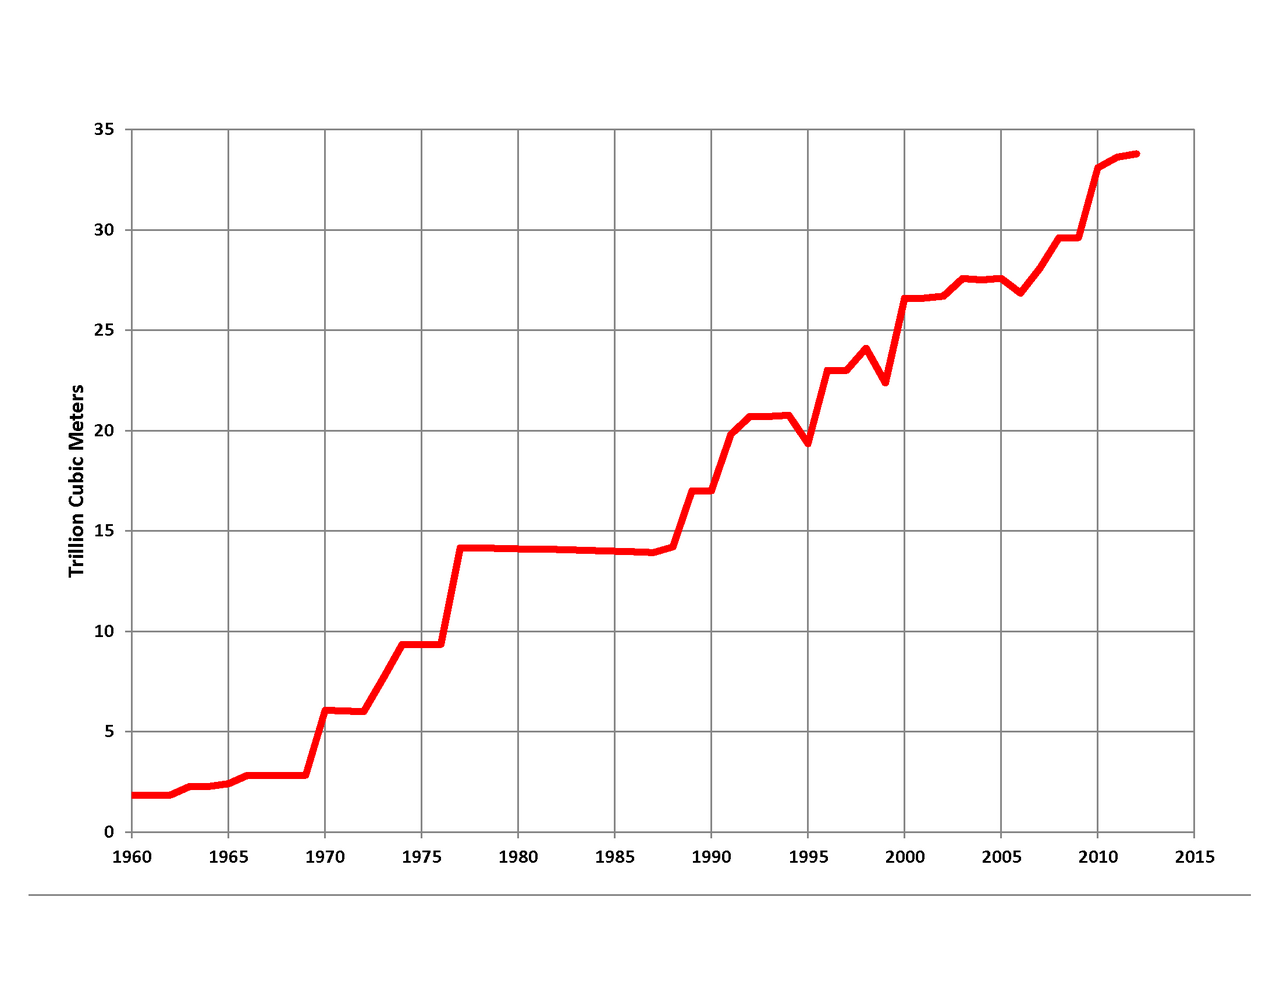
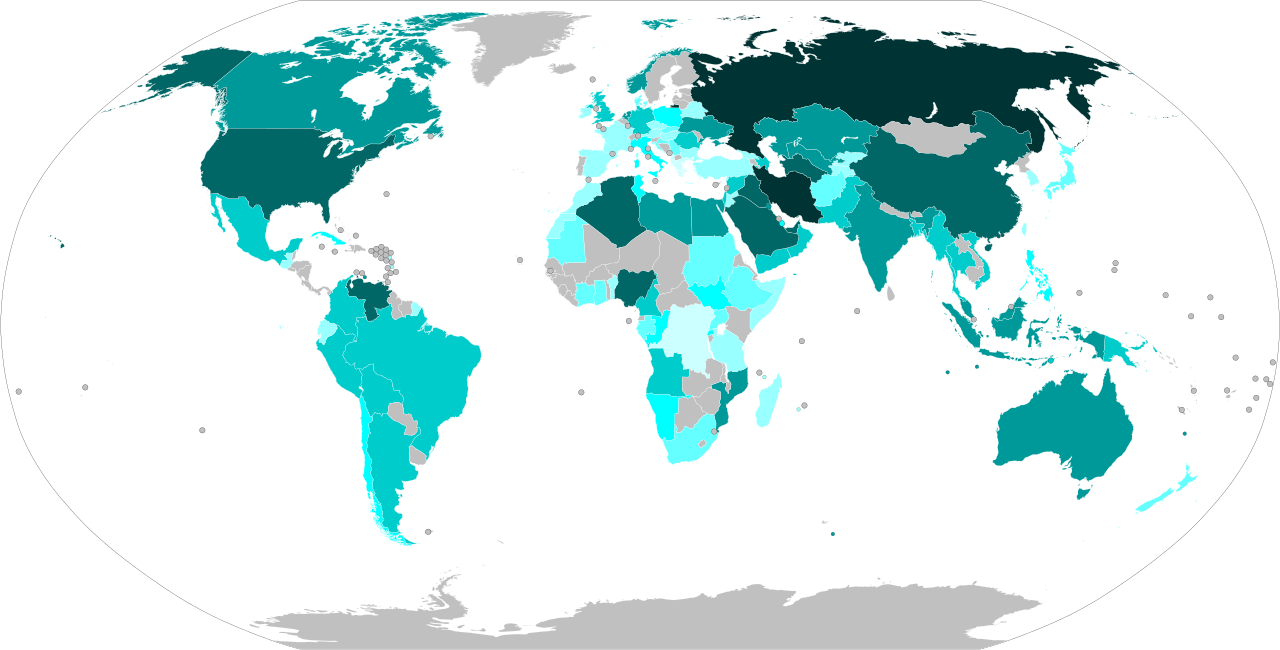
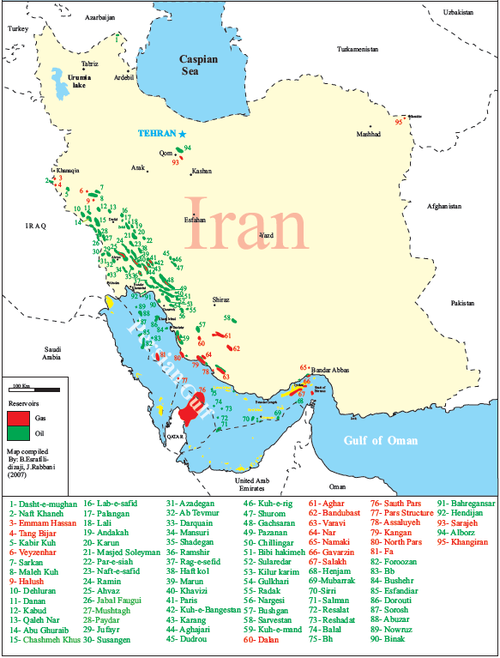
อิหร่านครอบครองปริมาณสำรองก๊าซธรรมชาติที่พิสูจน์แล้วประมาณ 32-34 ล้านล้านลูกบาศก์เมตร (tcm) ซึ่งคิดเป็นสัดส่วนราว 16% ของปริมาณสำรองทั้งโลก เป็นรองเพียงรัสเซียเท่านั้น ทรัพยากรส่วนใหญ่กระจุกตัวอยู่ในแหล่ง South Pars ซึ่งเป็นแหล่งก๊าซนอกชายฝั่งที่ใหญ่ที่สุดในโลก และเป็นแหล่งเดียวกับแหล่ง North Dome ของกาตาร์ ความมหาศาลของทรัพยากรนี้เป็นรากฐานสำคัญที่ทำให้ศักยภาพการส่งออก LNG ของอิหร่านเป็นที่น่าจับตา
หนึ่งในคำถามสำคัญคือ อิหร่านจะสร้างรายได้จากแหล่งก๊าซที่ยังไม่ถูกใช้งานได้อย่างไร คำตอบอยู่ที่ต้นทุนการผลิตที่ต่ำอย่างน่าทึ่ง ประมาณการต้นทุนการผลิตก๊าซจากแหล่ง South Pars อยู่ที่ต่ำกว่า 1.00 ดอลลาร์สหรัฐต่อล้านบีทียู (MMBtu) ณ ปากบ่อ ซึ่งต่ำกว่าแหล่งก๊าซในภูมิภาคอื่นอย่างมีนัยสำคัญ เช่น สหรัฐอเมริกา (Henry Hub) หรือออสเตรเลีย ต้นทุนที่ต่ำนี้สร้างความได้เปรียบในการแข่งขันอย่างมาก หากสามารถส่งออกในรูปแบบ LNG ได้
ความได้เปรียบด้านต้นทุนนี้หมายความว่า LNG ของอิหร่านสามารถแข่งขันในตลาดโลกได้แม้ในช่วงที่ราคาตกต่ำ และสามารถสร้างอัตรากำไรที่สูงในช่วงที่ราคาปรับตัวสูงขึ้น ต้นทุนการผลิตที่ต่ำจะช่วยชดเชยต้นทุนการลงทุนในโครงสร้างพื้นฐานการแปรสภาพ (CAPEX) ที่สูงได้ในระยะยาว ทำให้นักลงทุนมีโอกาสได้รับผลตอบแทนที่น่าสนใจ หากสามารถก้าวข้ามอุปสรรคด้านการลงทุนและการเข้าถึงเทคโนโลยีได้
ปัจจัยที่ 2: ความเป็นไปได้ของโครงการ LNG บนบกเทียบกับแบบลอยน้ำ (FLNG)
ในอดีต อิหร่านพยายามพัฒนาโครงการ LNG บนบกขนาดใหญ่หลายโครงการ เช่น โครงการ Iran LNG (กำลังการผลิต 10.8 ล้านตันต่อปี) และ Pars LNG (ร่วมทุนกับ TotalEnergies และ Petronas) แต่ทุกโครงการต้องหยุดชะงักลงเนื่องจากมาตรการคว่ำบาตร ทำให้ไม่สามารถเข้าถึงเทคโนโลยีการแปรสภาพที่สำคัญจากบริษัทตะวันตก เช่น Baker Hughes (GE), Air Products หรือ Linde ได้ รวมถึงขาดเงินทุนสนับสนุนจากสถาบันการเงินระหว่างประเทศ
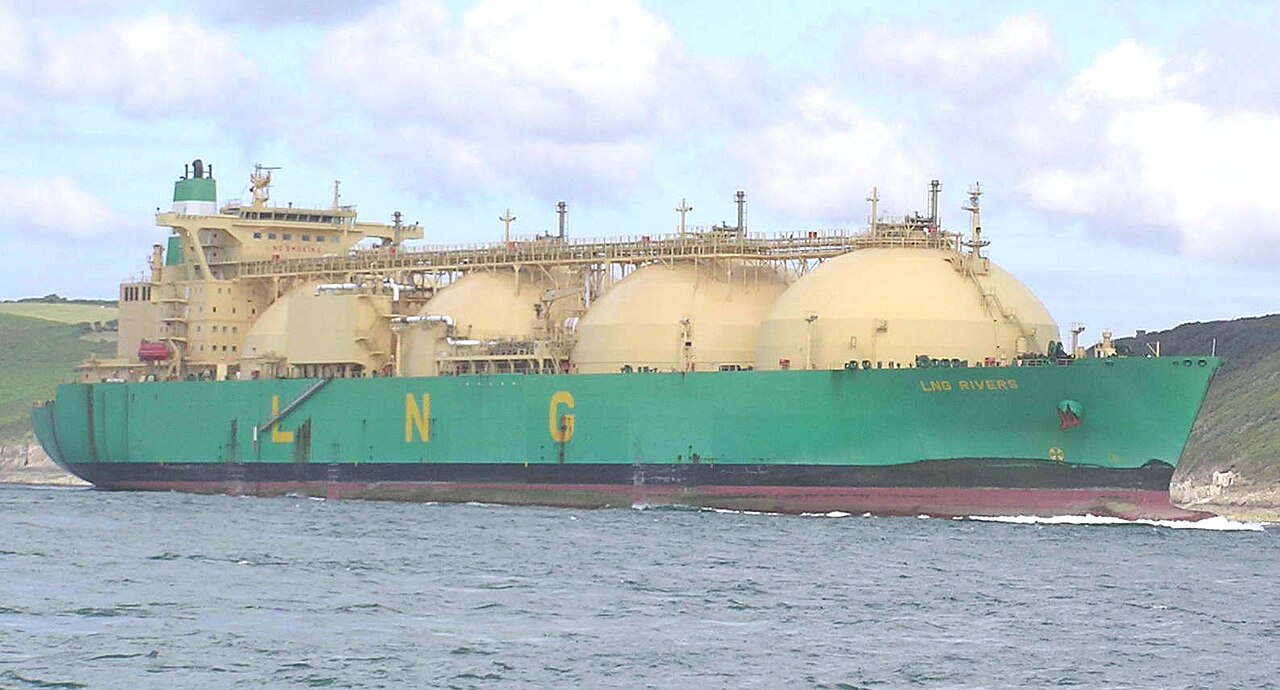
ความเป็นไปได้ของโรงงาน LNG แบบลอยน้ำในอิหร่าน (FLNG) จึงกลายเป็นทางเลือกที่น่าสนใจอย่างยิ่งในสถานการณ์ปัจจุบัน ข้อดีของ FLNG คือใช้เงินลงทุนเริ่มต้นต่ำกว่า (ประมาณ 2-4 พันล้านดอลลาร์สหรัฐต่อหน่วย เทียบกับ 10-20 พันล้านดอลลาร์สำหรับโรงงานบนบก) และใช้เวลาก่อสร้างสั้นกว่ามาก (3-4 ปี เทียบกับ 5-7 ปี) ทำให้สามารถเริ่มสร้างกระแสเงินสดได้เร็วกว่า
นอกจากนี้ FLNG ยังมีความยืดหยุ่นสูงและมีความเสี่ยงทางภูมิรัฐศาสตร์ต่ำกว่า เนื่องจากเป็นสินทรัพย์ที่เคลื่อนย้ายได้ หากสถานการณ์ทางการเมืองเปลี่ยนแปลงในทางลบ เรือ FLNG สามารถย้ายไปดำเนินการในพื้นที่อื่นได้ ความคล่องตัวนี้ช่วยลดความเสี่ยงที่สินทรัพย์จะถูกทิ้งร้าง (stranded asset) ซึ่งเป็นความกังวลหลักของการลงทุนในโครงการโครงสร้างพื้นฐานขนาดใหญ่ที่เคลื่อนย้ายไม่ได้ในอิหร่าน
หน่วย FLNG ทั่วไปมีกำลังการผลิตประมาณ 1.5-3.5 ล้านตันต่อปี ซึ่งแม้จะน้อยกว่าโรงงานบนบก แต่การใช้หลายหน่วยพร้อมกันสามารถเพิ่มกำลังการผลิตรวมได้อย่างมีนัยสำคัญ แนวทางนี้ช่วยให้สามารถเริ่มต้นโครงการในขนาดเล็กก่อนและขยายการลงทุนตามสถานการณ์และความต้องการของตลาดได้
ปัจจัยที่ 3: ตลาดผู้รับซื้อ LNG จากอิหร่านในเอเชียเป็นอย่างไร
ตลาดผู้รับซื้อ (off-taker) ที่มีศักยภาพสูงสุดสำหรับ LNG ของอิหร่านคือกลุ่มประเทศในเอเชีย ซึ่งเป็นศูนย์กลางความต้องการ LNG ของโลก ประเทศอย่างจีน อินเดีย เกาหลีใต้ และญี่ปุ่น ล้วนต้องการแหล่งพลังงานที่มั่นคงและหลากหลายเพื่อความมั่นคงทางพลังงานในระยะยาว ที่ตั้งทางภูมิศาสตร์ของอิหร่านเป็นข้อได้เปรียบที่สำคัญ โดยสามารถลดระยะเวลาและต้นทุนการขนส่งไปยังตลาดเอเชียได้อย่างมากเมื่อเทียบกับคู่แข่งจากสหรัฐอเมริกาหรือแอฟริกาตะวันตก
สำหรับประเทศจีนและอินเดีย ซึ่งมีความต้องการพลังงานเติบโตอย่างรวดเร็ว LNG จากอิหร่านเป็นทางเลือกที่น่าสนใจในการกระจายความเสี่ยงด้านการจัดหาพลังงานและลดการพึ่งพิงซัพพลายเออร์เพียงไม่กี่ราย แม้ว่าในปัจจุบันบริษัทจีนและอินเดียจะระมัดระวังในการทำข้อตกลงเนื่องจากแรงกดดันจากมาตรการคว่ำบาตร แต่ในระยะยาวหากสถานการณ์คลี่คลาย อิหร่านอาจกลายเป็นซัพพลายเออร์เชิงกลยุทธ์ได้
ข้อตกลงการซื้อขายระยะยาว (Long-Term Contracts) เป็นกุญแจสำคัญในการขอสินเชื่อเพื่อพัฒนาโครงการ (project financing) ผู้ซื้อในเอเชียอาจสนใจทำสัญญาซื้อ LNG จากอิหร่านหากราคาขายสามารถอ้างอิงกับสูตรราคาที่แข่งขันได้ (เช่น ส่วนลดจากราคา JKM หรือเชื่อมโยงกับราคาน้ำมันเบรนท์ในสัดส่วนที่ต่ำ) ซึ่งต้นทุนการผลิตที่ต่ำของอิหร่านเปิดโอกาสให้สามารถเสนอราคาที่น่าดึงดูดได้
อย่างไรก็ตาม ความท้าทายยังคงอยู่ที่ความน่าเชื่อถือของอิหร่านในฐานะซัพพลายเออร์ระยะยาว ผู้ซื้อจะต้องการความมั่นใจว่าการส่งมอบจะไม่หยุดชะงักจากปัญหาภายในหรือการเปลี่ยนแปลงทางภูมิรัฐศาสตร์ ซึ่งเป็นปัจจัยที่ต้องอาศัยการค้ำประกันที่แข็งแกร่งจากรัฐบาลอิหร่านและพันธมิตรในโครงการ
ปัจจัยที่ 4: ความเสี่ยงและอุปสรรคในการส่งออก LNG ของอิหร่านมีอะไรบ้าง
อุปสรรคที่ใหญ่ที่สุดและไม่อาจมองข้ามได้คือมาตรการคว่ำบาตรทางเศรษฐกิจและการเงินที่นำโดยสหรัฐอเมริกา มาตรการเหล่านี้จำกัดการเข้าถึงเทคโนโลยีที่จำเป็น โดยเฉพาะเทคโนโลยีการทำความเย็นและแปรสภาพก๊าซ (liquefaction technology) ซึ่งเป็นสิทธิบัตรของบริษัทตะวันตกเป็นส่วนใหญ่ แม้จีนจะมีเทคโนโลยีของตนเอง แต่ก็ยังไม่ได้รับการพิสูจน์ในโครงการขนาดใหญ่ระดับสากลเท่าที่ควร
การเข้าถึงแหล่งเงินทุนเป็นอีกหนึ่งความท้าทายสำคัญ โครงการ LNG ต้องใช้เงินลงทุนหลายพันล้านดอลลาร์ ซึ่งโดยปกติจะต้องอาศัยสินเชื่อจากกลุ่มธนาคารระหว่างประเทศ แต่ธนาคารส่วนใหญ่ไม่สามารถทำธุรกรรมที่เกี่ยวข้องกับอิหร่านได้เนื่องจากเสี่ยงต่อการถูกลงโทษจากสหรัฐฯ ทำให้การระดมทุนต้องพึ่งพาแหล่งเงินทุนจากภายในประเทศหรือจากพันธมิตรที่ไม่ใช่ชาติตะวันตก เช่น จีนหรือรัสเซีย ซึ่งอาจมีเงื่อนไขที่ซับซ้อน
นอกจากนี้ ยังมีความเสี่ยงด้านการขนส่งและการประกันภัย บริษัทขนส่งทางเรือและบริษัทประกันภัยระดับโลกส่วนใหญ่ปฏิบัติตามมาตรการคว่ำบาตร ทำให้การหาเรือบรรทุก LNG และการทำประกันภัยสินค้าและการเดินทางเป็นเรื่องยากและมีค่าใช้จ่ายสูง สิ่งนี้เป็นอุปสรรคโดยตรงต่อการส่งมอบสินค้าไปยังผู้ซื้อ แม้ว่าจะสามารถผลิต LNG ได้สำเร็จก็ตาม
ดังนั้น ความคืบหน้าใดๆ ในการพัฒนาโครงการ LNG ของอิหร่านจึงผูกติดอยู่กับการเจรจาทางการเมืองและการผ่อนคลายมาตรการคว่ำบาตรอย่างแยกไม่ออก นักลงทุนต้องประเมินความเป็นไปได้ของการเปลี่ยนแปลงนโยบายเหล่านี้ ซึ่งเป็นปัจจัยภายนอกที่ควบคุมไม่ได้แต่ส่งผลกระทบโดยตรงต่อความอยู่รอดของโครงการ
ต้นทุนโครงการ LNG อิหร่านเทียบกับคู่แข่ง
เมื่อเปรียบเทียบต้นทุนตลอดทั้งห่วงโซ่คุณค่า (full-cycle cost) LNG ของอิหร่านมีทั้งจุดแข็งและจุดอ่อน จุดแข็งที่ชัดเจนคือต้นทุนก๊าซธรรมชาติ ณ ปากบ่อ (feedgas cost) ที่ต่ำกว่า 1 ดอลลาร์สหรัฐ/MMBtu ซึ่งต่ำกว่าต้นทุนก๊าซในสหรัฐฯ (ประมาณ 2-3 ดอลลาร์สหรัฐ/MMBtu) และออสเตรเลียอย่างมาก นี่คือความได้เปรียบพื้นฐานที่สำคัญ
อย่างไรก็ตาม จุดอ่อนอยู่ที่ต้นทุนการลงทุน (CAPEX) ในส่วนของโรงงานแปรสภาพ (liquefaction plant) ซึ่งมีแนวโน้มจะสูงกว่าค่าเฉลี่ยของโลก เนื่องจากความยากลำบากในการเข้าถึงเทคโนโลยีชั้นนำ การขาดแคลนผู้รับเหมาที่มีประสบการณ์ และความจำเป็นในการสร้างโครงสร้างพื้นฐานใหม่ทั้งหมด อาจทำให้ต้นทุนการก่อสร้างต่อตันสูงกว่าโครงการในภูมิภาคอื่นที่เข้าถึงห่วงโซ่อุปทานได้ง่ายกว่า
เมื่อรวมต้นทุนการผลิต, การแปรสภาพ, และการขนส่งแล้ว ต้นทุนรวมที่ส่งมอบถึงปลายทาง (Delivered Ex-Ship - DES) ในเอเชียของ LNG อิหร่านยังคงสามารถแข่งขันได้ดี โดยเฉพาะอย่างยิ่งเมื่อเทียบกับ LNG จากสหรัฐฯ ที่มีต้นทุนการขนส่งสูงกว่ามาก ประมาณการเบื้องต้นชี้ว่า LNG อิหร่านอาจมีต้นทุน DES ที่ต่ำกว่า LNG สหรัฐฯ ประมาณ 1.50-2.50 ดอลลาร์สหรัฐ/MMBtu ซึ่งเป็นส่วนต่างที่มีนัยสำคัญในตลาดซื้อขาย
การลงทุนนี้ไม่เหมาะกับใคร?
การพิจารณาลงทุนในโครงการ LNG ของอิหร่านไม่เหมาะสำหรับนักลงทุนหรือองค์กรทุกประเภท โดยเฉพาะอย่างยิ่งผู้ที่ไม่สามารถยอมรับความเสี่ยงในระดับสูงได้ นักลงทุนที่ต้องการผลตอบแทนที่คาดการณ์ได้ในระยะสั้นถึงปานกลาง (2-5 ปี) ควรหลีกเลี่ยงโอกาสนี้ เนื่องจากกรอบเวลาในการพัฒนาโครงการจนถึงขั้นสร้างรายได้นั้นยาวนานและขึ้นอยู่กับปัจจัยทางการเมืองที่ผันผวน
บริษัทที่มีการดำเนินงานหรือมีความสัมพันธ์ทางการเงินที่สำคัญกับสหรัฐอเมริกาควรระมัดระวังอย่างยิ่ง การเข้าไปพัวพันกับโครงการในอิหร่านอาจนำไปสู่ความเสี่ยงที่จะถูกคว่ำบาตรทุติยภูมิ (secondary sanctions) ซึ่งอาจส่งผลกระทบร้ายแรงต่อธุรกิจหลักของบริษัทได้ แม้ว่าการลงทุนจะดำเนินการผ่านบริษัทสาขาในประเทศที่สามก็ตาม
นอกจากนี้ นักลงทุนที่ไม่สามารถเข้าถึงเทคโนโลยีการแปรสภาพก๊าซที่เป็นกรรมสิทธิ์ของตนเอง หรือไม่มีความสัมพันธ์ที่แข็งแกร่งกับผู้รับเหมาและซัพพลายเออร์นอกกลุ่มตะวันตก จะเผชิญกับอุปสรรคในการดำเนินโครงการอย่างมาก การลงทุนนี้จึงเหมาะกับผู้เล่นที่มีความพร้อมด้านเทคโนโลยีและมีสายสัมพันธ์เชิงกลยุทธ์ที่สามารถหลีกเลี่ยงข้อจำกัดจากมาตรการคว่ำบาตรได้
| ปัจจัยในการพิจารณา | โอกาส / ข้อดี | ความเสี่ยง / ข้อเสีย | น้ำหนักความสำคัญ |
|---|---|---|---|
| ปริมาณสำรองและต้นทุน | ก๊าซสำรองอันดับ 2 ของโลก ต้นทุนการผลิตต่ำมาก (<$1/MMBtu) | แหล่งก๊าซส่วนใหญ่ยังไม่ถูกพัฒนา (stranded gas) | สูง |
| เทคโนโลยีและเงินทุน | FLNG เป็นทางเลือกที่ใช้เงินทุนต่ำกว่าและเร็วกว่า มีโอกาสเข้าถึงเทคโนโลยีจากจีน | ถูกจำกัดการเข้าถึงเทคโนโลยีตะวันตกและแหล่งเงินทุนระหว่างประเทศอย่างรุนแรง | สูงมาก |
| ตลาดผู้รับซื้อ (เอเชีย) | ความต้องการสูงในเอเชีย (จีน, อินเดีย) ความได้เปรียบทางภูมิศาสตร์ ลดต้นทุนขนส่ง | ผู้ซื้อกังวลความเสี่ยงด้านการส่งมอบและความต่อเนื่องจากปัญหาการเมือง | ปานกลาง |
| ภูมิรัฐศาสตร์และมาตรการคว่ำบาตร | มีโอกาสที่สถานการณ์จะคลี่คลายในระยะยาว ซึ่งจะปลดล็อกศักยภาพทั้งหมด | เป็นความเสี่ยงที่ใหญ่ที่สุดและควบคุมไม่ได้ ทำให้โครงการหยุดชะงักและเพิ่มต้นทุน | สูงที่สุด |
| โครงสร้างพื้นฐาน | FLNG ลดความจำเป็นในการสร้างท่าเรือและท่อส่งก๊าซขนาดใหญ่บนบก | โครงสร้างพื้นฐานสนับสนุนที่มีอยู่ยังไม่เพียงพอต่อโครงการขนาดใหญ่ | ปานกลาง |
ตารางสรุป: ปัจจัยช่วยตัดสินใจลงทุนในศักยภาพ LNG อิหร่าน
เพื่อสรุปปัจจัยทั้งหมดที่กล่าวมา ตารางด้านล่างได้รวบรวมข้อดี ข้อเสีย และระดับความสำคัญของแต่ละปัจจัย เพื่อช่วยให้นักลงทุนสามารถประเมินภาพรวมและตัดสินใจได้อย่างเป็นระบบ การให้น้ำหนักความสำคัญจะช่วยให้มองเห็นว่าปัจจัยใดเป็นตัวชี้ขาดความสำเร็จของโครงการมากที่สุด ซึ่งในกรณีนี้คือความเสี่ยงทางภูมิรัฐศาสตร์
Frequently asked questions
ทำไมอิหร่านซึ่งมีก๊าซมากมายถึงยังไม่ส่งออก LNG?
อิหร่านยังไม่สามารถส่งออก LNG ได้เนื่องจากมาตรการคว่ำบาตรระหว่างประเทศที่เข้มงวด ซึ่งขัดขวางการเข้าถึงเทคโนโลยีการแปรสภาพก๊าซที่จำเป็น เงินทุนจากต่างประเทศ และตลาดผู้ซื้อ ทำให้โครงการ LNG ขนาดใหญ่ต้องหยุดชะงักมานานกว่าทศวรรษ
เทคโนโลยี FLNG คืออะไร และเหตุใดจึงเหมาะกับอิหร่าน?
FLNG หรือโรงงานแปรสภาพก๊าซธรรมชาติเหลวแบบลอยน้ำ เป็นเรือขนาดใหญ่ที่สามารถผลิตและเก็บ LNG ได้ในทะเล เหมาะกับอิหร่านเพราะใช้เงินลงทุนเริ่มต้นต่ำกว่า สร้างได้เร็วกว่า และสามารถเคลื่อนย้ายได้ ซึ่งช่วยลดความเสี่ยงจากการลงทุนในสินทรัพย์ถาวรท่ามกลางสถานการณ์การเมืองที่ไม่แน่นอน
ประเทศใดคือคู่แข่งหลักของอิหร่านในตลาด LNG เอเชีย?
คู่แข่งหลักของอิหร่านคือผู้ส่งออก LNG รายใหญ่อย่างกาตาร์ ออสเตรเลีย และสหรัฐอเมริกา กาตาร์เป็นคู่แข่งโดยตรงในภูมิภาคและมีต้นทุนต่ำเช่นกัน ในขณะที่ออสเตรเลียและสหรัฐฯ เป็นผู้เล่นรายใหญ่ที่ครองตลาดเอเชียอยู่แล้ว แม้อิหร่านจะได้เปรียบด้านระยะทางการขนส่ง
หากมาตรการคว่ำบาตรถูกยกเลิก จะใช้เวลานานเท่าใดกว่าอิหร่านจะส่งออก LNG ได้?
หากมาตรการคว่ำบาตรถูกยกเลิกโดยสมบูรณ์ คาดว่าจะใช้เวลาอย่างน้อย 3-5 ปีในการพัฒนาและเริ่มดำเนินการโครงการ FLNG โครงการแรก ส่วนโครงการบนบกขนาดใหญ่อาจใช้เวลา 5-7 ปีหรือมากกว่านั้น ขึ้นอยู่กับความรวดเร็วในการทำสัญญาและระดมทุน
ต้นทุนการผลิต LNG ของอิหร่านจะอยู่ที่ประมาณเท่าไหร่?
ต้นทุนการผลิต LNG ของอิหร่าน (Free on Board - FOB) คาดว่าจะสามารถแข่งขันได้สูง โดยอาจอยู่ในช่วง 3-5 ดอลลาร์สหรัฐต่อล้านบีทียู (MMBtu) ซึ่งเป็นผลมาจากต้นทุนก๊าซธรรมชาติที่ต่ำมาก แม้ว่าต้นทุนการลงทุนในโรงงานจะสูงกว่าปกติก็ตาม
มีความเสี่ยงอะไรบ้างในการทำสัญญาระยะยาวกับอิหร่าน?
ความเสี่ยงหลักในการทำสัญญาระยะยาวคือความไม่แน่นอนของการส่งมอบ (supply disruption) ที่อาจเกิดจากการเปลี่ยนแปลงนโยบายภายในประเทศ หรือการกลับมาของมาตรการคว่ำบาตร ซึ่งอาจทำให้ผู้ขายไม่สามารถส่งมอบ LNG ได้ตามสัญญาที่ตกลงไว้
Key entities in this analysis
- South Pars Place
- แหล่งก๊าซธรรมชาติที่ใหญ่ที่สุดในโลก ตั้งอยู่ในอ่าวเปอร์เซียและเป็นแหล่งทรัพยากรที่อิหร่านและกาตาร์แบ่งปันกัน
- National Iranian Oil Company (NIOC) GovernmentOrganization
- บริษัทน้ำมันแห่งชาติของอิหร่าน เป็นหน่วยงานของรัฐที่รับผิดชอบการสำรวจ ผลิต และจัดจำหน่ายน้ำมันและก๊าซของประเทศ
- Floating LNG (FLNG) Product
- โรงงานแปรสภาพก๊าซธรรมชาติเหลวแบบลอยน้ำ เป็นทางเลือกที่ยืดหยุ่นและใช้เงินทุนน้อยกว่าโรงงานบนบกแบบดั้งเดิม
- Iran LNG Project Project
- โครงการโรงงาน LNG บนบกขนาดใหญ่ของอิหร่านที่การก่อสร้างหยุดชะงักไปเนื่องจากการถูกคว่ำบาตรระหว่างประเทศ
- Pars LNG Project
- โครงการร่วมทุนพัฒนา LNG ที่ถูกยกเลิกไป ซึ่งเคยมีบริษัทพลังงานยักษ์ใหญ่อย่าง TotalEnergies และ Petronas เข้าร่วม
- QatarEnergy Organization
- บริษัทพลังงานแห่งรัฐของกาตาร์ ผู้ดำเนินการฝั่งแหล่ง North Dome ซึ่งเป็นส่วนเดียวกับ South Pars และเป็นผู้ส่งออก LNG รายใหญ่ที่สุดของโลก
- Joint Comprehensive Plan of Action (JCPOA) Law
- ข้อตกลงนิวเคลียร์ปี 2015 ระหว่างอิหร่านกับกลุ่มประเทศมหาอำนาจ ซึ่งสถานะของข้อตกลงนี้ส่งผลโดยตรงต่อการคว่ำบาตร
Related questions
- ›แนวโน้มราคาก๊าซธรรมชาติในตลาดเอเชียปี 2025
- ›ผลกระทบของมาตรการคว่ำบาตรต่ออุตสาหกรรมพลังงานอิหร่าน
- ›การเปรียบเทียบเทคโนโลยี LNG บนบกกับ FLNG
- ›รายชื่อบริษัทผู้ผลิตเรือ FLNG ชั้นนำของโลก
- ›บทบาทของจีนในการลงทุนโครงสร้างพื้นฐานด้านพลังงานในตะวันออกกลาง
- ›แหล่งก๊าซ South Pars มีความสำคัญต่อเศรษฐกิจอิหร่านอย่างไร
- ›ความต้องการนำเข้า LNG ของประเทศอินเดียในอีก 10 ปีข้างหน้า
Methodology & sources
บทวิเคราะห์นี้รวบรวมข้อมูลจากแหล่งข้อมูลที่เป็นที่ยอมรับในอุตสาหกรรมพลังงาน รวมถึงรายงานสถิติจากหน่วยงานพลังงานระหว่างประเทศ (เช่น IEA, EIA) ข้อมูลจากองค์กรของประเทศผู้ส่งออกน้ำมัน (OPEC) และการวิเคราะห์จากสถาบันวิจัยด้านพลังงานและภูมิรัฐศาสตร์เฉพาะทาง ข้อมูลตัวเลขเป็นการประมาณการเพื่อการวิเคราะห์และอาจมีการเปลี่ยนแปลงได้