การส่งเงินกลับประเทศอิหร่าน: ภาพรวมกลไกและช่องทาง
บทความนี้วิเคราะห์เจาะลึกถึงการส่งเงินกลับประเทศอิหร่าน ซึ่งเป็นกระแสเงินทุนสำคัญที่หล่อเลี้ยงเศรษฐกิจท่ามกลางมาตรการคว่ำบาตร โดยสำรวจกลไกที่ไม่เป็นทางการ เช่น Hawala และโอกาสในการลงทุนของชาวอิหร่านพลัดถิ่น
การส่งเงินกลับประเทศอิหร่าน คือ การโอนเงินทุนจากชาวอิหร่านที่อาศัยอยู่ต่างประเทศกลับไปยังบุคคลหรือหน่วยงานในอิหร่าน ซึ่งส่วนใหญ่ต้องอาศัยเครือข่ายนอกระบบธนาคารเนื่องจากข้อจำกัดทางการเงินระหว่างประเทศ
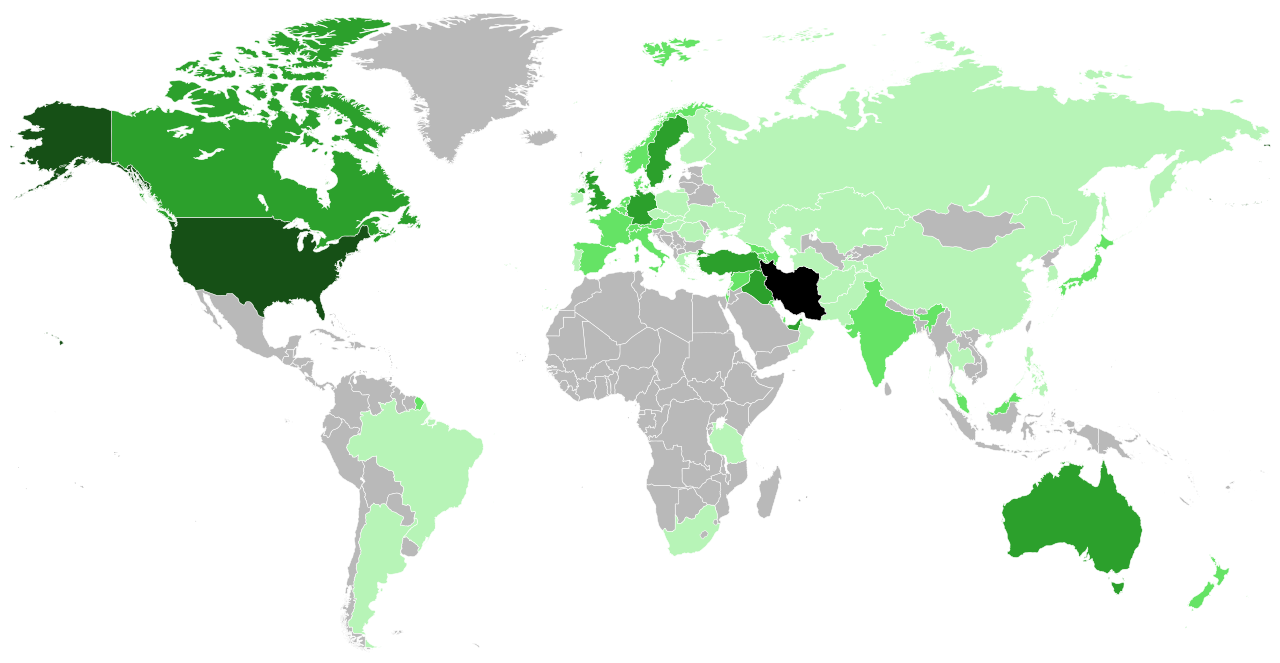
ธรรมชาติสองด้านของการส่งเงินกลับประเทศอิหร่าน
แม้จะเผชิญกับมาตรการคว่ำบาตรทางการเงินที่รุนแรง การส่งเงินกลับประเทศอิหร่านยังคงเป็นกระแสเงินทุนที่แข็งแกร่ง โดยประมาณการว่ามีมูลค่าระหว่าง 5 ถึง 10 พันล้านดอลลาร์สหรัฐต่อปี เงินทุนส่วนใหญ่ไหลผ่านช่องทางที่ไม่เป็นทางการ กลายเป็นเส้นเลือดหลักที่สำคัญสำหรับครัวเรือนนับล้านและเป็นแหล่งเงินตราต่างประเทศที่จำเป็นอย่างยิ่งสำหรับเศรษฐกิจที่ถูกโดดเดี่ยว
แรงขับเคลื่อนหลักมาจากชาวอิหร่านพลัดถิ่นจำนวนมาก ซึ่งคาดว่ามีประมาณ 4 ถึง 5 ล้านคนทั่วโลก โดยส่วนใหญ่อาศัยอยู่ในอเมริกาเหนือ ยุโรป และประเทศแถบอ่าวเปอร์เซีย คนกลุ่มนี้มีทั้งแรงจูงใจในการส่งเงินเพื่อช่วยเหลือครอบครัว และเพื่อการลงทุนล่วงหน้าในประเทศเกิด โดยหวังว่าเศรษฐกิจจะเปิดกว้างขึ้นในอนาคต
ในทางตรงกันข้าม ช่องทางการส่งเงินที่เป็นทางการแทบจะไม่มีอยู่จริง การที่ธนาคารอิหร่านส่วนใหญ่ถูกตัดออกจากระบบ SWIFT ทำให้การโอนเงินผ่านธนาคารระหว่างประเทศเป็นไปไม่ได้ สถานการณ์นี้ผลักดันให้ธุรกรรมเกือบทั้งหมดต้องไปพึ่งพาระบบเศรษฐกิจนอกระบบ ซึ่งทำงานคู่ขนานไปกับระบบการเงินที่เป็นทางการ
ผลกระทบทางเศรษฐกิจของการส่งเงินเหล่านี้มีนัยสำคัญ มันช่วยรักษาเสถียรภาพการบริโภคของภาคครัวเรือน ลดแรงกดดันจากภาวะเงินเฟ้อในระดับจุลภาค และจัดหาเงินทุนหมุนเวียนสำหรับธุรกิจขนาดกลางและขนาดย่อม อย่างไรก็ตาม ลักษณะที่ไม่เป็นทางการของมันก็สร้างความท้าทายต่อนโยบายการเงินของธนาคารกลาง เนื่องจากเป็นกระแสเงินทุนที่ไม่สามารถวัดผลหรือควบคุมได้โดยตรง
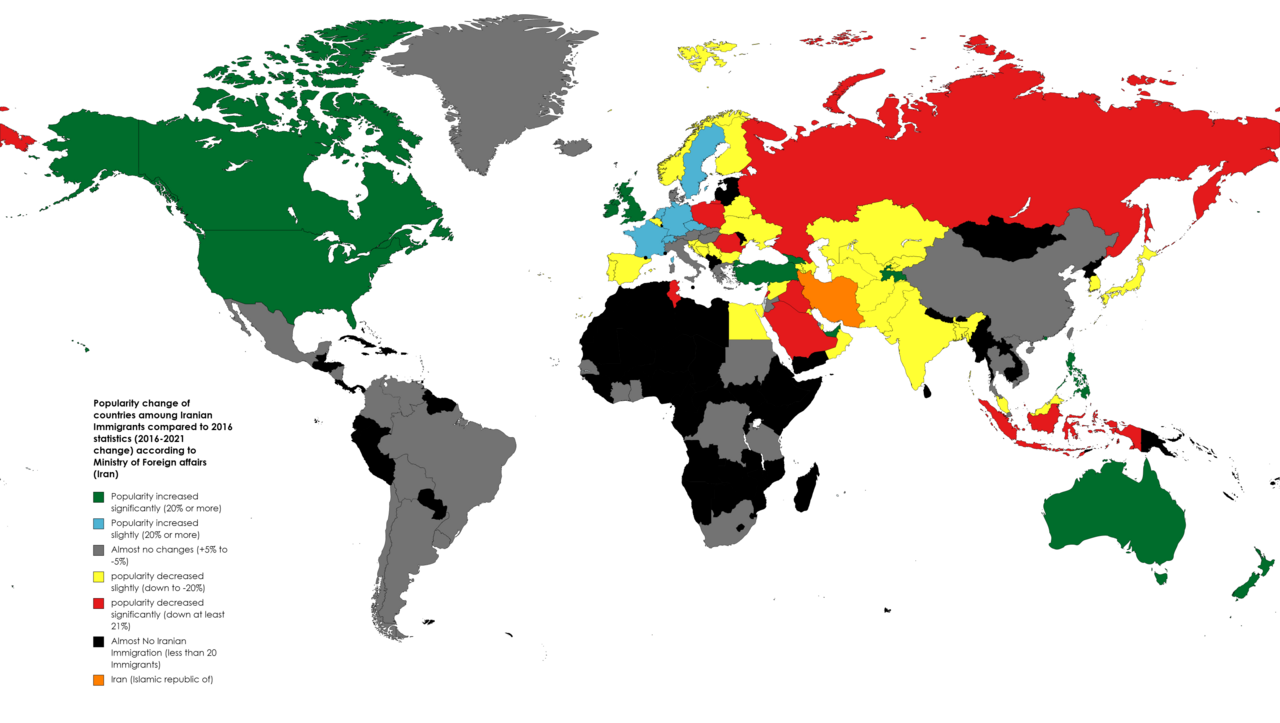
ช่องทางการส่งเงินอย่างไม่เป็นทางการสู่อิหร่านทำงานอย่างไร?
ระบบที่โดดเด่นที่สุดในการโอนเงินเข้าสู่อิหร่านคือ 'Hawala' และเครือข่ายสำนักงานแลกเปลี่ยนเงินตราที่เรียกว่า 'Sarafi' ระบบ Hawala เป็นกลไกการโอนมูลค่าที่อยู่บนพื้นฐานของความไว้วางใจ โดยไม่จำเป็นต้องมีการเคลื่อนย้ายเงินทุนข้ามพรมแดนอย่างแท้จริง ทำให้สามารถหลีกเลี่ยงระบบธนาคารและมาตรการคว่ำบาตรได้อย่างมีประสิทธิภาพ
กระบวนการทำงานของ Hawala เริ่มต้นเมื่อผู้ส่งมอบเงินสด (เช่น ดอลลาร์สหรัฐหรือยูโร) ให้กับ 'hawaladar' (นายหน้า) ในเมืองอย่างดูไบ อิสตันบูล หรือลอสแองเจลิส จากนั้น hawaladar จะโทรศัพท์หรือส่งข้อความไปยังคู่ค้าของเขาในเตหะรานหรือเมืองอื่นๆ ในอิหร่าน เพื่อให้จ่ายเงินในสกุลเงินเรียลหรือดอลลาร์สหรัฐให้กับผู้รับปลายทาง หนี้สินระหว่าง hawaladar ทั้งสองฝ่ายจะถูกชำระในภายหลังผ่านช่องทางต่างๆ
สำนักงาน Sarafi มีบทบาทเป็นทั้งจุดเชื่อมต่อและผู้เล่นในเครือข่ายนี้ พวกเขาอำนวยความสะดวกในการแลกเปลี่ยนเงินตราในอัตราตลาดเสรี และมักจะทำหน้าที่เป็น hawaladar ด้วยเช่นกัน Sarafi ที่มีขนาดใหญ่ขึ้นอาจใช้บัญชีของบริษัทการค้าเพื่อหักล้างหนี้สินระหว่างกัน หรือแม้กระทั่งใช้การขนส่งเงินสดทางกายภาพผ่านพรมแดนในบางกรณี
แม้ว่าระบบเหล่านี้จะมีประสิทธิภาพ แต่ก็มาพร้อมกับต้นทุนและความเสี่ยง ค่าคอมมิชชั่นมักจะสูงกว่าการโอนเงินผ่านธนาคารแบบปกติ โดยอยู่ระหว่าง 3% ถึง 7% หรือมากกว่านั้น ขึ้นอยู่กับความซับซ้อนของธุรกรรม นอกจากนี้ยังมีความเสี่ยงจากการผิดนัดของคู่สัญญา (counterparty risk) แต่สำหรับผู้ใช้ส่วนใหญ่แล้ว ประโยชน์ด้านความเร็วและความสามารถในการหลีกเลี่ยงข้อจำกัดนั้นมีมากกว่าข้อเสีย
ขนาดและความสำคัญทางเศรษฐกิจของการส่งเงินกลับประเทศ
การประเมินขนาดที่แท้จริงของการส่งเงินกลับประเทศอิหร่านเป็นเรื่องที่ท้าทายอย่างยิ่ง ตัวเลขอย่างเป็นทางการจากธนาคารโลกในปี 2022 อยู่ที่เพียง 1.3 พันล้านดอลลาร์สหรัฐ ซึ่งเป็นที่ยอมรับกันอย่างกว้างขวางว่าต่ำกว่าความเป็นจริงมาก ประมาณการที่เป็นที่ยอมรับในหมู่นักวิชาการและนักวิเคราะห์ตลาดอิสระชี้ให้เห็นว่าตัวเลขที่แท้จริงน่าจะอยู่ในช่วง 5 ถึง 10 พันล้านดอลลาร์สหรัฐต่อปี โดยตัวเลขที่สูงขึ้นอาจรวมถึงการส่งเงินในรูปแบบของสินค้าด้วย
เมื่อเปรียบเทียบกับตัวชี้วัดทางเศรษฐกิจอื่นๆ กระแสเงินทุนในระดับนี้อาจคิดเป็นสัดส่วนประมาณ 2-3% ของ GDP ของอิหร่าน นี่คือแหล่งรายได้เงินตราต่างประเทศที่ไม่ใช่น้ำมันที่สำคัญอย่างยิ่ง ซึ่งอาจมีขนาดเทียบเท่ากับภาคการส่งออกบางประเภท เช่น ปิโตรเคมีหรือพรม ทำให้มันเป็นเสาหลักที่ค้ำจุนดุลการชำระเงินของประเทศโดยพฤตินัย
กระแสเงินทุนที่ไม่เป็นทางการเหล่านี้มีบทบาทสำคัญในการกำหนดอัตราแลกเปลี่ยนในตลาดเสรี (free market) มันเป็นหนึ่งในแหล่งอุปทานหลักของเงินดอลลาร์สหรัฐและยูโรในตลาด ซึ่งช่วยตอบสนองความต้องการเงินตราต่างประเทศสำหรับการนำเข้าสินค้าอุปโภคบริโภค การเดินทางไปต่างประเทศ และการออมของประชาชน
ในระดับเศรษฐกิจมหภาค เงินส่งกลับเหล่านี้ทำหน้าที่เป็น 'วาล์วระบายความดัน' สำหรับเศรษฐกิจที่ถูกคว่ำบาตร มันช่วยให้สามารถนำเข้าสินค้าที่จำเป็นและวัตถุดิบสำหรับภาคการผลิตที่ระบบการเงินที่เป็นทางการไม่สามารถรองรับได้ แม้ว่าจะดำเนินการอย่างไม่มีประสิทธิภาพและมีต้นทุนสูง แต่ก็ช่วยลดผลกระทบที่เลวร้ายที่สุดจากมาตรการคว่ำบาตรต่อชีวิตประจำวันของประชาชน
ตลาดอัตราแลกเปลี่ยนอย่างไม่เป็นทางการมีบทบาทอย่างไร?
อิหร่านมีระบบอัตราแลกเปลี่ยนหลายระดับที่ซับซ้อน ซึ่งประกอบด้วยอัตราแลกเปลี่ยนอย่างเป็นทางการ, อัตรา NIMA สำหรับผู้ส่งออกและผู้นำเข้า, และอัตราตลาดเสรี การส่งเงินกลับประเทศเกือบทั้งหมดจะถูกแปลงเป็นเงินเรียลโดยใช้อัตราตลาดเสรี ซึ่งให้อัตราที่ดีกว่าอัตราอื่นๆ อย่างมีนัยสำคัญ
อัตราตลาดเสรีนี้ถูกกำหนดโดยอุปทาน (จากเงินส่งกลับ, การส่งออกที่ไม่ใช่น้ำมัน, และการท่องเที่ยว) และอุปสงค์ (สำหรับการนำเข้าที่ไม่ใช่สินค้าจำเป็น, การเดินทาง, การลงทุนในต่างประเทศ และการรักษามูลค่าทรัพย์สิน) อัตรานี้จึงเป็นตัวสะท้อนมูลค่าที่แท้จริงของเงินเรียลได้ดีกว่าอัตราที่เป็นทางการที่รัฐบาลควบคุม
เครือข่ายสำนักงาน Sarafi และแพลตฟอร์มออนไลน์ที่ไม่เป็นทางการคือศูนย์กลางของตลาดนี้ พวกเขาประกาศอัตราซื้อขายประจำวันซึ่งกลายเป็นมาตรฐานสำหรับธุรกรรมนับล้านทั่วประเทศ ตั้งแต่การแลกเงินของนักท่องเที่ยวไปจนถึงการโอนเงินหลายล้านดอลลาร์สำหรับข้อตกลงทางธุรกิจ
รัฐบาลอิหร่านมีความสัมพันธ์ที่ซับซ้อนกับตลาดนี้ ในด้านหนึ่ง พวกเขาพยายามที่จะควบคุมและปราบปรามเพื่อลดความผันผวนและป้องกันการเก็งกำไร แต่ในอีกด้านหนึ่ง พวกเขาก็ต้องพึ่งพาตลาดนี้เพื่อจัดหาสภาพคล่องที่ระบบที่เป็นทางการไม่สามารถให้ได้ ทำให้เกิดการยอมรับอย่างไม่เป็นทางการว่าตลาดนี้เป็นส่วนที่จำเป็นของระบบนิเวศทางการเงินของอิหร่าน
จากเงินส่งกลับสู่การลงทุนของชาวอิหร่านพลัดถิ่น: แนวโน้มที่กำลังเติบโต?
นอกเหนือจากการส่งเงินเพื่อการบริโภคของครอบครัวแล้ว ขณะนี้มีแนวโน้มที่เพิ่มขึ้นของการลงทุนโดยตรงจากชาวอิหร่านพลัดถิ่น (Diaspora Direct Investment - DDI) คนรุ่นใหม่ที่มีการศึกษาและฐานะทางการเงินดีที่อาศัยในต่างประเทศกำลังมองหาโอกาสในการลงทุนในประเทศบ้านเกิด เพื่อสร้างผลตอบแทนและมีส่วนร่วมในการพัฒนาเศรษฐกิจ
ภาคส่วนที่ได้รับความสนใจมากที่สุดคือธุรกิจสตาร์ทอัพด้านเทคโนโลยี โดยเฉพาะอีคอมเมิร์ซ ฟินเทค และแอปพลิเคชันมือถือ นอกจากนี้ยังมีการลงทุนในอสังหาริมทรัพย์, การผลิตขนาดเล็ก, และภาคบริการ เช่น ร้านอาหารและโรงแรม ธุรกิจเหล่านี้มักจะมีความเสี่ยงต่อมาตรการคว่ำบาตรโดยตรงน้อยกว่าอุตสาหกรรมขนาดใหญ่ เช่น พลังงานหรือการธนาคาร
กลไกในการโอนเงินทุนเพื่อการลงทุนเหล่านี้มักจะเหมือนกับกลไกการส่งเงินกลับประเทศ กล่าวคือผ่านระบบ Hawala หรือเครือข่าย Sarafi เงินทุนจะถูกโอนเข้ามาและนำไปลงทุนผ่านตัวแทนในท้องถิ่น ซึ่งอาจเป็นสมาชิกในครอบครัวหรือหุ้นส่วนทางธุรกิจที่ไว้ใจได้ สิ่งนี้ทำให้เส้นแบ่งระหว่างเงินส่งกลับเพื่อการบริโภคและการลงทุนไม่ชัดเจน
อย่างไรก็ตาม การลงทุนดังกล่าวยังคงเผชิญกับความท้าทายที่สำคัญ ความไม่แน่นอนทางกฎหมาย, ความเสี่ยงจากการถูกยึดทรัพย์สิน, ภาวะเงินเฟ้อที่รุนแรง, และการขาดกลไกคุ้มครองนักลงทุนที่เป็นทางการ ทำให้การลงทุนส่วนใหญ่มักเป็นการลงทุนขนาดเล็กและฉวยโอกาส มากกว่าที่จะเป็นการลงทุนเชิงกลยุทธ์ระยะยาว
เครื่องมือทางการเงินและอสังหาริมทรัพย์ที่เชื่อมโยงกับชาวอิหร่านพลัดถิ่น
แม้ว่าจะไม่มี 'พันธบัตรสำหรับชาวอิหร่านพลัดถิ่น' (diaspora bond) อย่างเป็นทางการเนื่องจากข้อจำกัดของมาตรการคว่ำบาตร แต่ก็ได้เกิดเครื่องมือการลงทุนกึ่งทางการขึ้นมาเพื่อตอบสนองความต้องการของนักลงทุนกลุ่มนี้
อสังหาริมทรัพย์ยังคงเป็นประเภทสินทรัพย์ที่ได้รับความนิยมสูงสุดอย่างท่วมท้น ชาวอิหร่านพลัดถิ่นนิยมซื้ออพาร์ตเมนต์และที่ดินในเมืองใหญ่ โดยเฉพาะในกรุงเตหะราน, อิสฟาฮาน และเมืองทางตอนเหนือของอิหร่านที่ติดกับทะเลแคสเปียน การลงทุนนี้ถูกมองว่าเป็นวิธีที่ดีที่สุดในการรักษามูลค่าของสินทรัพย์จากภาวะเงินเฟ้อรุนแรง และยังสามารถสร้างรายได้จากค่าเช่าหรือใช้เป็นที่พักอาศัยในอนาคต
ธุรกรรมเหล่านี้มักจะดำเนินการผ่านตัวกลาง โดยเงินทุนจะถูกส่งผ่านช่องทางที่ไม่เป็นทางการ และทนายความหรือสมาชิกในครอบครัวจะทำหน้าที่ดำเนินการซื้อขายและจดทะเบียนกรรมสิทธิ์ในนามของนักลงทุน สิ่งนี้ได้สร้างตลาดอสังหาริมทรัพย์ขนาดใหญ่ที่มีความทึบแสงและยากต่อการประเมินมูลค่าที่แท้จริงจากภายนอก
นอกเหนือจากอสังหาริมทรัพย์แล้ว ยังมีการลงทุนในรูปแบบอื่น ๆ ที่ไม่เป็นทางการ เช่น การร่วมลงทุนในกองทุนส่วนบุคคลที่จัดตั้งขึ้นเฉพาะกิจเพื่อลงทุนในโครงการต่างๆ หรือการให้สินเชื่อแก่ธุรกิจที่เชื่อถือได้ โดยข้อตกลงทั้งหมดมักจะอยู่บนพื้นฐานของความสัมพันธ์ส่วนตัวและชื่อเสียง มากกว่าสัญญาทางกฎหมายที่สามารถบังคับใช้ได้ในศาล
| คุณลักษณะ | ช่องทางที่เป็นทางการ (ผ่านธนาคาร) | ช่องทางที่ไม่เป็นทางการ (Hawala/Sarafi) |
|---|---|---|
| การเข้าถึง | ถูกจำกัดอย่างรุนแรงโดยมาตรการคว่ำบาตร | กว้างขวางผ่านเครือข่ายส่วนตัว |
| ความเร็ว | ช้า / เป็นไปไม่ได้ในทางปฏิบัติ | เร็ว (มักจะภายใน 24 ชั่วโมง) |
| ค่าใช้จ่าย (โดยประมาณ) | ไม่สามารถประเมินได้ / สูงมาก | ปานกลาง (3-7%) |
| ความเสี่ยงหลัก | ความเสี่ยงด้านการปฏิบัติตามกฎระเบียบ | ความเสี่ยงจากคู่สัญญา, การฉ้อโกง |
| การกำกับดูแล | อยู่ภายใต้กฎระเบียบของธนาคารสากล | พึ่งพาความไว้วางใจและชื่อเสียงเป็นหลัก |
| ผลกระทบจากอัตราแลกเปลี่ยน | ใช้อัตราแลกเปลี่ยนทางการ (หากทำได้) | ใช้อัตราตลาดเสรี |
แนวโน้มในอนาคต: มาตรการคว่ำบาตร เทคโนโลยี และนโยบาย
อนาคตของกระแสเงินทุนเหล่านี้ผูกพันโดยตรงกับชะตากรรมของมาตรการคว่ำบาตร หากมีการผ่อนปรนมาตรการอย่างมีนัยสำคัญ เราอาจได้เห็นการโอนย้ายของธุรกรรมบางส่วนไปสู่ช่องทางที่เป็นทางการมากขึ้น อย่างไรก็ตาม ความไว้วางใจที่ฝังรากลึกในระบบที่ไม่เป็นทางการและเครือข่ายส่วนตัวจะยังคงทำให้ระบบ Hawala มีบทบาทต่อไปอีกนาน
เทคโนโลยีใหม่กำลังเริ่มเข้ามามีบทบาท โดยเฉพาะคริปโทเคอร์เรนซี เหรียญ Stablecoin ที่ตรึงมูลค่ากับดอลลาร์สหรัฐ เช่น Tether (USDT) ได้กลายเป็นช่องทางทางเลือกสำหรับการโอนเงินและการย้ายทุน มันให้ความรวดเร็วและไม่เปิดเผยตัวตน แต่ปริมาณการใช้งานยังคงน้อยกว่าระบบ Hawala แบบดั้งเดิม และยังต้องเผชิญกับความเสี่ยงด้านกฎระเบียบและความผันผวนของตลาด
รัฐบาลอิหร่านได้พยายามหลายครั้งที่จะดึงดูดเงินทุนจากชาวอิหร่านพลัดถิ่นผ่านโครงการต่างๆ เช่น การจัดตั้งเขตการลงทุนพิเศษ หรือการเสนอสิทธิประโยชน์ต่างๆ แต่ความพยายามเหล่านี้ส่วนใหญ่ไม่ประสบความสำเร็จ เนื่องจากอุปสรรคเชิงโครงสร้างและความไม่ไว้วางใจอย่างรุนแรงต่อเสถียรภาพทางกฎหมายและเศรษฐกิจของประเทศ
ดังนั้น ในอนาคตอันใกล้นี้ ระบบการส่งเงินและการลงทุนที่ไม่เป็นทางการซึ่งขับเคลื่อนโดยชาวอิหร่านพลัดถิ่นและอำนวยความสะดวกโดยเครือข่าย Hawala จะยังคงเป็นเสาหลักที่สำคัญ แม้ว่าจะไม่มีประสิทธิภาพและมีความเสี่ยงสูงก็ตาม มันจะยังคงเป็นกลไกการอยู่รอดที่สำคัญสำหรับเศรษฐกิจอิหร่านต่อไป
Frequently asked questions
Hawala คืออะไรและทำงานอย่างไรในอิหร่าน?
Hawala เป็นระบบโอนเงินอย่างไม่เป็นทางการที่อาศัยความไว้วางใจ ผู้ส่งมอบเงินสดให้ตัวแทน (hawaladar) ในต่างประเทศ ซึ่งจะสั่งให้คู่ค้าในอิหร่านจ่ายเงินสดแก่ผู้รับ ระบบนี้รวดเร็วและหลีกเลี่ยงธนาคาร แต่มีความเสี่ยงจากคู่สัญญาและค่าธรรมเนียมสูงกว่าปกติ
ทำไมชาวอิหร่านไม่ใช้ธนาคารในการส่งเงินกลับประเทศ?
ธนาคารส่วนใหญ่ทั่วโลกไม่สามารถทำธุรกรรมกับธนาคารอิหร่านได้เนื่องจากมาตรการคว่ำบาตรระหว่างประเทศ โดยเฉพาะการถูกตัดจากระบบ SWIFT ทำให้การโอนเงินผ่านช่องทางธนาคารปกติเป็นไปไม่ได้ในทางปฏิบัติสำหรับธุรกรรมส่วนใหญ่
การส่งเงินกลับประเทศมีผลต่ออัตราแลกเปลี่ยนเงินเรียลอย่างไร?
การส่งเงินเป็นแหล่งอุปทานเงินดอลลาร์สหรัฐที่สำคัญในตลาดมืดหรือตลาดเสรี เมื่อปริมาณเงินส่งกลับเพิ่มขึ้น สามารถช่วยชะลอการอ่อนค่าของเงินเรียลในตลาดเสรีได้ อัตราแลกเปลี่ยนในตลาดนี้จึงสะท้อนปริมาณเงินทุนไหลเข้าที่ไม่เป็นทางการเหล่านี้อย่างใกล้ชิด
ชาวอิหร่านพลัดถิ่นลงทุนในอะไรในอิหร่าน?
การลงทุนที่ได้รับความนิยมสูงสุดคืออสังหาริมทรัพย์ในเมืองใหญ่ เช่น เตหะราน เพื่อเป็นสินทรัพย์รักษามูลค่าและสร้างรายได้ค่าเช่า นอกจากนี้ยังมีการลงทุนในธุรกิจสตาร์ทอัพด้านเทคโนโลยี การค้า และการผลิตขนาดเล็ก โดยมักทำผ่านตัวแทนหรือครอบครัวในประเทศ
การใช้คริปโทเคอร์เรนซีในการส่งเงินไปอิหร่านมีมากน้อยเพียงใด?
การใช้คริปโทเคอร์เรนซี โดยเฉพาะเหรียญ stablecoin เช่น USDT กำลังเพิ่มขึ้นเพื่อใช้เป็นช่องทางโอนเงิน มันเสนอความรวดเร็วและไม่เปิดเผยตัวตน แต่ปริมาณการใช้งานยังคงน้อยกว่าระบบ Hawala แบบดั้งเดิมมาก และมีความผันผวนด้านกฎระเบียบและความเสี่ยงทางเทคนิค
Key entities in this analysis
- Hawala FinancialProduct
- ระบบโอนเงินแบบดั้งเดิมที่ไม่เป็นทางการ อาศัยความไว้วางใจและเครือข่ายตัวแทนในการโอนมูลค่าโดยไม่มีการเคลื่อนย้ายเงินทุนจริง
- Sarafi Organization
- สำนักงานแลกเปลี่ยนเงินตราในอิหร่านและในหมู่ชาวอิหร่านพลัดถิ่น ซึ่งมีบทบาทสำคัญในตลาดอัตราแลกเปลี่ยนที่ไม่เป็นทางการและเป็นช่องทางการส่งเงิน
- SWIFT Organization
- เครือข่ายการส่งข้อความทางการเงินระดับโลกที่ธนาคารใช้ในการทำธุรกรรมระหว่างประเทศ การตัดอิหร่านออกจากระบบนี้เป็นส่วนสำคัญของมาตรการคว่ำบาตร
- Central Bank of Iran (CBI) GovernmentOrganization
- ธนาคารกลางของอิหร่าน รับผิดชอบนโยบายการเงินและการกำกับดูแลภาคการเงินของประเทศ ซึ่งรวมถึงการจัดการระบบอัตราแลกเปลี่ยนหลายระดับ
- NIMA System Product
- ตลาดปริวรรตเงินตราแบบบูรณาการของอิหร่าน เป็นแพลตฟอร์มกึ่งทางการที่ผู้ส่งออกและผู้นำเข้าใช้ซื้อขายเงินตราต่างประเทศในอัตราที่รัฐบาลควบคุม
- Tehran Place
- เมืองหลวงและศูนย์กลางทางเศรษฐกิจของอิหร่าน เป็นจุดหมายปลายทางหลักสำหรับการลงทุนด้านอสังหาริมทรัพย์ของชาวอิหร่านพลัดถิ่น
- Iranian Rial (IRR) Product
- สกุลเงินอย่างเป็นทางการของอิหร่านซึ่งประสบกับภาวะเงินเฟ้อรุนแรงและมีอัตราแลกเปลี่ยนหลายระดับที่แตกต่างกันอย่างมาก
Related questions
- ›ซื้ออสังหาริมทรัพย์ในเตหะรานจากต่างประเทศ
- ›อัตราแลกเปลี่ยนดอลลาร์ต่อเรียลในตลาดเสรีวันนี้
- ›ค่าธรรมเนียมระบบ Hawala
- ›ผลกระทบของมาตรการคว่ำบาตรต่อเศรษฐกิจอิหร่าน
- ›การเปิดบัญชีธนาคารในอิหร่านสำหรับชาวต่างชาติ
- ›บริษัทสตาร์ทอัพที่ดีที่สุดในอิหร่าน
- ›การลงทุนในตลาดหุ้นเตหะราน
Methodology & sources
บทความนี้รวบรวมข้อมูลจากการวิเคราะห์รายงานจากองค์กรระหว่างประเทศ เช่น ธนาคารโลกและกองทุนการเงินระหว่างประเทศ, ข้อมูลตลาดจากสมาคมผู้ประกอบการแลกเปลี่ยนเงินตรา, และการศึกษาวิจัยเชิงวิชาการเกี่ยวกับเศรษฐกิจอิหร่านและเครือข่ายชาวอิหร่านพลัดถิ่น เพื่อให้ได้ภาพที่ครอบคลุมและสมดุล