Возобновляемая энергетика Ирана: Анализ потенциала, тарифов и сетевой инфраструктуры
Иран обладает значительным потенциалом в области солнечной и ветровой энергии, однако его реализация зависит от решения структурных вопросов, связанных с тарифной политикой и модернизацией сетевой инфраструктуры. Настоящий анализ освещает ключевые возможности и риски для инвесторов в секторе возобновляемых источников энергии (ВИЭ) страны.
Введение: Стратегический поворот к возобновляемым источникам энергии
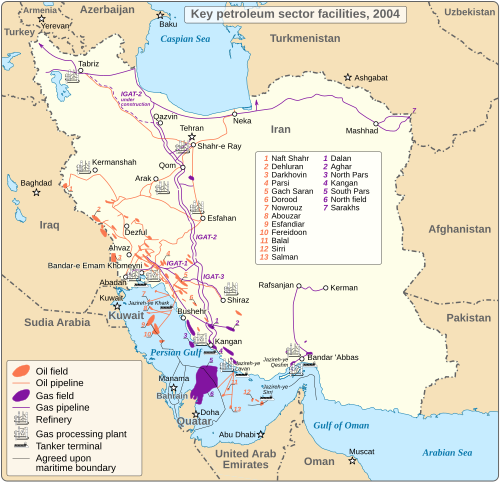
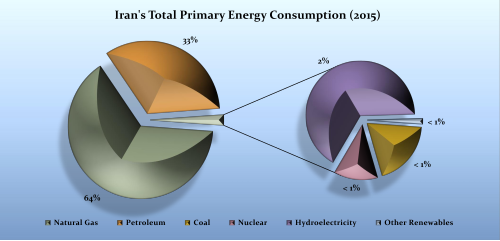
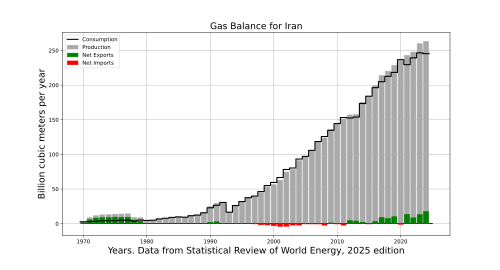
Энергетический сектор Ирана исторически находится в сильной зависимости от ископаемого топлива, на долю которого приходится более 90% производства электроэнергии. Однако растущее внутреннее потребление, необходимость диверсификации энергетического баланса и стремление к сокращению выбросов углекислого газа побуждают правительство к активному развитию возобновляемых источников энергии (ВИЭ). Официальная цель, заявленная Организацией по возобновляемым источникам энергии и энергоэффективности Ирана (SATBA), заключается в достижении 10 000 МВт установленной мощности ВИЭ в среднесрочной перспективе, что представляет собой значительный скачок по сравнению с текущим уровнем, составляющим около 1 100 МВт.
Этот стратегический поворот обусловлен несколькими фундаментальными факторами. Во-первых, интенсивное субсидирование цен на ископаемое топливо для внутреннего рынка создает существенную нагрузку на государственный бюджет. Производство электроэнергии из возобновляемых источников позволяет высвободить объемы природного газа и нефти для экспорта по мировым ценам, что является важным источником валютных поступлений. Во-вторых, развитие ВИЭ способствует повышению энергетической безопасности за счет диверсификации источников генерации и снижения зависимости от ограниченных и невозобновляемых ресурсов.
Кроме того, географическое положение Ирана обеспечивает ему доступ к первоклассным солнечным и ветровым ресурсам, которые остаются в значительной степени неиспользованными. Солнечная и ветровая энергетика находятся в центре внимания государственной стратегии развития ВИЭ, поскольку обладают наибольшим техническим и экономическим потенциалом. Для привлечения частных инвестиций, как местных, так и иностранных, была разработана специальная нормативная база, включающая долгосрочные соглашения о покупке электроэнергии (PPA) с гарантированными тарифами. В данном материале мы подробно рассмотрим ключевые аспекты, определяющие инвестиционную привлекательность сектора: ресурсный потенциал, структуру тарифов, а также проблемы, связанные с подключением к национальной электросети.
Солнечный потенциал: Использование высокого уровня инсоляции
Иран является одной из самых привлекательных стран мира для развития солнечной энергетики благодаря своему исключительному ресурсному потенциалу. Среднегодовой уровень солнечной инсоляции на большей части территории страны составляет от 4,5 до 5,5 кВт⋅ч на квадратный метр в день. Количество солнечных дней в году превышает 300, что обеспечивает стабильную и предсказуемую выработку электроэнергии для гелиостанций. Эти показатели сопоставимы и даже превосходят аналогичные параметры в странах-лидерах по развитию солнечной энергетики, таких как Испания или Австралия.
Наибольший потенциал для строительства крупных солнечных электростанций сосредоточен в центральных, южных и юго-восточных провинциях страны. Регионы, такие как Йезд, Керман, Фарс, Исфахан и Систан и Белуджистан, обладают огромными площадями неосвоенных земель, не пригодных для сельского хозяйства, но идеально подходящих для размещения фотоэлектрических парков. Теоретический потенциал солнечной энергетики в Иране оценивается в десятки тысяч мегаватт, что многократно превышает текущие потребности страны в электроэнергии.
На сегодняшний день установленная мощность солнечных электростанций в Иране составляет около 550 МВт. Большая часть этих мощностей представлена проектами мощностью от 1 до 10 МВт, реализованными частными инвесторами в рамках программы гарантированных тарифов. Однако в последние годы наблюдается тенденция к планированию и реализации более крупных проектов, мощностью свыше 100 МВт. Развитие технологий и снижение стоимости фотоэлектрических панелей на мировом рынке делают крупномасштабные солнечные фермы все более конкурентоспособными даже по сравнению с традиционной генерацией на ископаемом топливе.
Несмотря на огромный потенциал, развитие сектора сталкивается с определенными вызовами. К ним относятся необходимость импорта ключевого оборудования (фотоэлектрические модули, инверторы), что осложняется международными санкциями и волатильностью национальной валюты. Вместе с тем, в стране активно развивается местное производство вспомогательных компонентов, таких как металлические конструкции и кабели, что способствует снижению зависимости от импорта и созданию новых рабочих мест.
Ветроэнергетика: Освоение стратегических ветровых коридоров
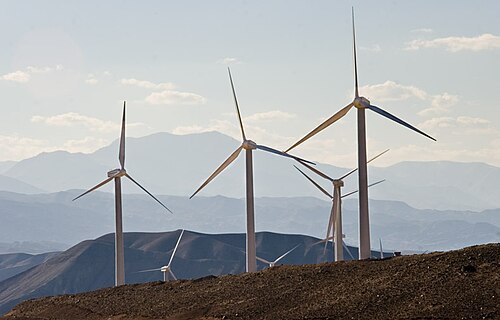
Наряду с солнечной энергией, Иран обладает значительным и экономически целесообразным потенциалом для развития ветроэнергетики. Наличие устойчивых ветровых коридоров с высокой среднегодовой скоростью ветра является ключевым фактором для эффективной работы ветровых электростанций (ВЭС). Наиболее перспективные регионы для развития ветроэнергетики расположены на северо-западе и востоке страны.
Исторически первым и наиболее известным центром ветроэнергетики Ирана является регион Манджил в провинции Гилян, где скорость ветра регулярно достигает высоких значений. Однако наиболее масштабный потенциал сосредоточен в восточной части страны, особенно в провинции Систан и Белуджистан. Здесь, в районе ветрового коридора Насрат-Абад–Заболь, среднегодовая скорость ветра на высоте мачты может превышать 8-9 м/с, что является отличным показателем для промышленной ветрогенерации. По оценкам экспертов, технический потенциал ветроэнергетики в этом регионе составляет не менее 4 000 МВт.
Текущая установленная мощность ветровых электростанций в Иране составляет около 350 МВт. Крупнейшими действующими проектами являются ВЭС в Манджиле и Биналуде (провинция Хорасан-Резави). В стадии планирования и строительства находится несколько новых крупных проектов, в том числе ветропарк мощностью до 100 МВт в провинции Казвин и проекты в Систане и Белуджистане. Реализация этих проектов позволит значительно увеличить долю ветрогенерации в общем энергобалансе страны.
Основными проблемами для развития ветроэнергетики являются высокая капиталоемкость проектов и логистические сложности, связанные с доставкой крупногабаритного оборудования (лопастей и башен турбин) в отдаленные районы. Кроме того, как и в случае с солнечной энергетикой, существует зависимость от импорта ветрогенераторов, хотя в Иране предпринимаются усилия по локализации производства некоторых компонентов. Интеграция крупных ВЭС в энергосистему также требует тщательного планирования для обеспечения стабильности сети, учитывая переменную природу ветровой генерации.
Структура тарифов и Соглашения о покупке электроэнергии (PPA)
Основой для привлечения частных инвестиций в сектор ВИЭ Ирана является механизм гарантированных тарифов (Feed-in Tariff, FIT), закрепленный в долгосрочных Соглашениях о покупке электроэнергии (PPA). Государственная организация SATBA от имени Министерства энергетики выступает в качестве единственного покупателя электроэнергии, произведенной квалифицированными проектами ВИЭ. Стандартный срок действия PPA составляет 20 лет, что обеспечивает инвесторам долгосрочную предсказуемость доходов.
Тарифы дифференцированы в зависимости от типа технологии (солнечная, ветровая, биомасса) и установленной мощности проекта. Например, для солнечных электростанций, как правило, устанавливаются разные тарифы для проектов мощностью до 20 МВт и свыше 20 МВт, что стимулирует как средние, так и крупные инвестиции. Тарифы номинированы в иранских риалах (IRR) и периодически пересматриваются SATBA для новых проектов, отражая снижение мировых цен на оборудование. Однако для уже заключенных контрактов тарифы фиксируются на весь 20-летний период.
Ключевым вызовом для инвесторов, особенно иностранных, является валютный риск и высокая инфляция. Поскольку тарифы номинированы в IRR, их реальная доходность в долларовом эквиваленте может существенно снижаться при девальвации национальной валюты. Для частичной компенсации этого риска в тарифную формулу заложен механизм ежегодной индексации. Эта индексация привязана к комбинации факторов, включая средневзвешенный курс обмена валют и индекс потребительских цен, публикуемые Центральным банком Ирана. Тем не менее, эта индексация не всегда полностью покрывает потери от обесценивания валюты, что остается главным предметом озабоченности инвесторов.
Несмотря на эти риски, государственные гарантии по оплате в рамках PPA считаются относительно надежными. SATBA имеет законодательно закрепленные обязательства по своевременной оплате поставленной электроэнергии. Хотя в прошлом наблюдались некоторые задержки с платежами, в целом система продемонстрировала свою работоспособность. Для инвесторов критически важно проводить тщательный финансовый анализ, учитывая возможные задержки и неполную компенсацию валютных колебаний, при расчете рентабельности проектов.
Проблемы подключения к сети и инфраструктурные ограничения
Одним из наиболее серьезных препятствий на пути к масштабному развитию ВИЭ в Иране является состояние и пропускная способность национальной электросети. Существующая сетевая инфраструктура, управляемая компанией TAVANIR и ее региональными дочерними структурами, была спроектирована для работы с крупными, централизованными тепловыми и гидроэлектростанциями. Интеграция большого количества распределенных и интермиттирующих источников энергии, таких как солнечные и ветровые станции, создает значительные технические проблемы.
Основная сложность заключается в географическом несоответствии между районами с высоким потенциалом ВИЭ и основными центрами потребления электроэнергии. Лучшие площадки для солнечных и ветровых парков часто расположены в малонаселенных пустынных районах, в то время как крупные промышленные предприятия и города, формирующие основной спрос на энергию, находятся на значительном удалении. Это означает, что для передачи выработанной электроэнергии требуется строительство новых высоковольтных линий электропередачи (ЛЭП) большой протяженности.
Пропускная способность существующих сетей во многих перспективных регионах уже ограничена. Разработчики проектов ВИЭ часто сталкиваются с тем, что ближайшая подстанция не может принять дополнительную мощность без серьезной модернизации. Это приводит к необходимости либо самостоятельного инвестирования в расширение сетевой инфраструктуры, что значительно увеличивает капитальные затраты проекта, либо к длительному ожиданию, пока государство само проведет необходимую модернизацию. Процесс получения разрешения на подключение к сети (Grid Connection Permit) может быть длительным и сложным.
Для решения этой проблемы необходимы масштабные государственные и частные инвестиции в модернизацию и расширение магистральных и распределительных сетей. Это включает в себя строительство новых ЛЭП и подстанций, а также внедрение современных технологий управления сетями (Smart Grids) для балансировки нагрузки и управления переменной генерацией от ВИЭ. Без скоординированной национальной программы по развитию сетевой инфраструктуры, опережающей строительство новых генерирующих мощностей, потенциал возобновляемой энергетики Ирана не сможет быть реализован в полной мере.
Инвестиционный климат и нормативно-правовая база
Правительство Ирана создало специальную нормативно-правовую базу для поощрения инвестиций в сектор ВИЭ. Ключевую роль в этом играет организация SATBA, которая выступает в качестве единого окна для инвесторов, координируя выдачу разрешений и заключение PPA. Для иностранных инвесторов предусмотрены дополнительные гарантии в рамках Закона о поощрении и защите иностранных инвестиций (FIPPA). Этот закон обеспечивает защиту от экспроприации, гарантирует право на репатриацию прибыли и капитала, а также предоставляет доступ к международному арбитражу в случае споров.
Помимо гарантированных тарифов, инвесторы в проекты ВИЭ могут воспользоваться рядом фискальных стимулов, включая налоговые каникулы на определенный срок после ввода объекта в эксплуатацию. Кроме того, существует политика поощрения использования оборудования местного производства. Проекты, в которых доля локально произведенных компонентов превышает установленный порог, могут претендовать на получение надбавки к базовому тарифу. Это создает стимулы для развития местной производственной базы, но также может ставить инвесторов перед выбором между более дорогим импортным оборудованием и потенциально менее технологичным местным.
Несмотря на наличие благоприятной нормативной базы, инвесторы сталкиваются с рядом существенных операционных и макроэкономических рисков. Международные санкции создают серьезные препятствия для привлечения проектного финансирования от зарубежных банков и для закупки высокотехнологичного оборудования у ведущих мировых производителей. Проведение международных платежей также затруднено, что усложняет расчеты с поставщиками и репатриацию прибыли.
Внутренние факторы риска включают в себя бюрократические проволочки при получении многочисленных разрешений (на землю, строительство, подключение к сети), а также уже упомянутую волатильность национальной валюты. Успешная реализация проекта в Иране требует от инвестора глубокого понимания местной специфики, наличия надежных местных партнеров и тщательного управления рисками на всех этапах — от разработки до эксплуатации.
Сравнительный анализ: Солнечная и ветровая энергетика
При выборе между инвестициями в солнечную и ветровую энергетику в Иране инвесторы должны учитывать ряд фундаментальных различий между этими двумя технологиями. С точки зрения ресурсного потенциала, солнечная энергия имеет более широкое географическое распространение по всей стране, в то время как ветровая энергия сконцентрирована в определенных коридорах. Это делает поиск площадок для солнечных проектов более гибким.
Одним из ключевых факторов является приведенная стоимость электроэнергии (LCOE). Благодаря глобальному снижению цен на фотоэлектрические модули, LCOE для крупномасштабных солнечных проектов в Иране в последние годы значительно снизилась и, по оценкам, составляет $25-40 за МВт⋅ч. Для ветроэнергетики этот показатель несколько выше и оценивается в диапазоне $35-55 за МВт⋅ч, что обусловлено более высокими капитальными затратами и сложностью логистики. Это делает солнечную энергетику более конкурентоспособной с экономической точки зрения, особенно для проектов среднего размера.
Профиль генерации также является важным отличием. Солнечные электростанции производят энергию предсказуемо в течение светового дня, что совпадает с дневным пиком потребления. Ветрогенерация может быть менее предсказуемой и часто достигает пика в ночное время, что создает дополнительные сложности для балансировки энергосистемы. С другой стороны, ветровые турбины занимают меньшую площадь на единицу установленной мощности по сравнению с солнечными панелями, хотя и требуют больших буферных зон. Сроки реализации проектов также различаются: строительство солнечной электростанции обычно занимает от 12 до 24 месяцев, в то время как для ветропарка этот срок может составлять от 24 до 36 месяцев из-за более сложных строительных и монтажных работ.
| Параметр | Солнечная энергетика | Ветровая энергетика |
|---|---|---|
| Ресурсный потенциал | Высокий и повсеместный (инсоляция 4.5-5.5 кВт⋅ч/м²/день) | Высокий, но сконцентрирован в ветровых коридорах (скорость 7-9 м/с) |
| Приведенная стоимость энергии (LCOE, оценка) | $25 - $40 / МВт⋅ч | $35 - $55 / МВт⋅ч |
| Структура тарифов PPA | Дифференцированные тарифы в зависимости от мощности (например, до 20 МВт и выше) | Единый тариф для крупных проектов, как правило, выше солнечного |
| Использование земли | Требует значительных площадей (около 1.5-2 га/МВт) | Меньшая площадь непосредственно под турбинами, но требует больших буферных зон |
| Сетевая интеграция | Предсказуемый дневной цикл генерации, совпадает с пиком потребления | Переменная генерация, часто с пиком в ночное время, требует балансировки |
| Сроки реализации проекта (от проекта до ввода) | Относительно короткие (12-24 месяца) | Более длительные (24-36 месяцев) из-за логистики и сложности монтажа |
Перспективы развития и будущие проекты
Среднесрочные перспективы развития возобновляемой энергетики в Иране напрямую связаны с достижением амбициозной цели в 10 000 МВт. Правительство и SATBA активно работают над привлечением инвесторов для реализации портфеля новых проектов. В центре внимания находятся крупномасштабные солнечные парки мощностью 100 МВт и более, а также освоение ветрового потенциала в восточных регионах страны. Успех этих планов будет зависеть от способности государства своевременно решать инфраструктурные проблемы, в первую очередь связанные с расширением сетей.
Внедрение новых технологий будет играть все более важную роль. Системы накопления энергии (аккумуляторные батареи) могут стать ключевым решением для сглаживания переменной генерации от ВИЭ и повышения стабильности сети. Хотя стоимость таких систем все еще высока, их интеграция в гибридные солнечно-аккумуляторные или ветро-аккумуляторные проекты может стать экономически целесообразной в ближайшие годы, особенно если для них будут разработаны специальные тарифные стимулы. Кроме того, огромный потенциал ВИЭ открывает для Ирана в долгосрочной перспективе возможность производства "зеленого" водорода для внутреннего использования и экспорта.
Для инвесторов сектор ВИЭ Ирана представляет собой уникальное сочетание высокого потенциала и высоких рисков. С одной стороны, первоклассные природные ресурсы, долгосрочные государственные гарантии по закупке электроэнергии и растущий внутренний спрос создают прочную основу для рентабельных инвестиций. С другой стороны, макроэкономическая нестабильность, санкционные ограничения и инфраструктурные узкие места требуют взвешенного подхода и тщательного управления рисками. В конечном счете, траектория развития сектора будет определяться последовательностью государственной политики и скоростью модернизации национальной энергетической инфраструктуры.