Нефтехимическая промышленность Ирана: Карта возможностей в сегменте downstream
Детальный анализ нефтехимического сектора Ирана, сфокусированный на экономике сырья, инвестиционных возможностях в проектах по углублению переработки и динамике экспортных рынков.
Стратегическое значение и текущий масштаб отрасли
Нефтехимическая промышленность является краеугольным камнем ненефтяной экономики Ирана и ключевым элементом его долгосрочной стратегии индустриализации. Обладая вторыми по величине в мире запасами природного газа и четвертыми по величине запасами нефти, страна имеет уникальную сырьевую базу для развития производства продукции с высокой добавленной стоимостью. На протяжении последних двух десятилетий сектор демонстрировал устойчивый рост, превратившись из импортера базовых химикатов в одного из ведущих мировых экспортеров полимеров и метанола.
По состоянию на 2023-2024 годы, установленная годовая производственная мощность нефтехимической промышленности Ирана оценивается примерно в 95 миллионов тонн. Фактическое производство, как правило, составляет 70-80% от номинальной мощности из-за плановых и внеплановых остановок, а также логистических ограничений. Отрасль обеспечивает более 25% ненефтяного экспорта страны и является значительным источником валютных поступлений, что подчеркивает ее критическую роль в обеспечении макроэкономической стабильности.
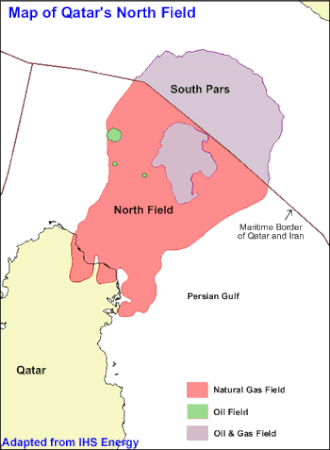
Основными производственными центрами являются специализированные экономические зоны, расположенные вблизи источников сырья. Ключевые кластеры включают Парс (Ассалуйе), который специализируется на переработке газа из месторождения Южный Парс, и Махшехр, ориентированный на переработку как газового, так и жидкого сырья. Правительственные планы предусматривают дальнейшее расширение географии отрасли, в частности, за счет развития третьего стратегического хаба в порту Чабахар, что направлено на диверсификацию логистических маршрутов и освоение новых рынков.
Экономика сырья: фундаментальное конкурентное преимущество
Основным драйвером конкурентоспособности иранской нефтехимии является доступ к дешевому сырью, в первую очередь этану и метану. Газоперерабатывающие заводы, связанные с разработкой гигантского месторождения Южный Парс, поставляют предприятиям в Ассалуйе этан по ценам, которые являются одними из самых низких в мире. Ценообразование на сырье регулируется государством и часто привязано к формулам, обеспечивающим значительный дисконт к международным спотовым ценам. Эта модель гарантирует производителям этилена высокую рентабельность даже в периоды низких мировых цен на полимеры.
Себестоимость производства этилена на основе иранского этана оценивается в диапазоне 150-250 долларов США за тонну. Это значительно ниже, чем у конкурентов в Европе и Северо-Восточной Азии, где основным сырьем является нафта, а себестоимость может превышать 600-700 долларов за тонну. Даже по сравнению с производителями в США, использующими сланцевый этан, иранские предприятия сохраняют ценовое преимущество благодаря регулируемым внутренним ценам на сырье и более низким операционным издержкам.
Помимо этана, огромные запасы природного газа (метана) создают основу для масштабного производства метанола и аммиака. Иран уже входит в тройку крупнейших мировых производителей метанола. Низкая стоимость метана позволяет производить метанол с себестоимостью в пределах 80-120 долларов за тонну, что открывает значительные перспективы для дальнейшей монетизации этого продукта через создание производственных цепочек с более высокой добавленной стоимостью, таких как метанол-в-олефины (MTO) и метанол-в-пропилен (MTP).
Структура производства: доминирование базовых продуктов
Несмотря на внушительные объемы, текущая структура производства иранской нефтехимии характеризуется преобладанием крупнотоннажных сырьевых товаров и базовых полимеров. Основу продуктовой корзины составляют этилен и его производные (в первую очередь различные марки полиэтилена), метанол, а также аммиак и мочевина. На эти продукты приходится более 70% от общего объема производства.
В сегменте олефинов мощности по производству этилена значительно превышают мощности по производству пропилена. Этот дисбаланс, известный как 'пропиленовый разрыв', является одной из ключевых структурных проблем отрасли. В то время как страна является нетто-экспортером полиэтилена, она сталкивается с дефицитом пропилена, который является сырьем для производства полипропилена, акриловой кислоты, акрилонитрила и другой востребованной продукции. Существующие установки крекинга в основном ориентированы на этан, который дает высокий выход этилена, но очень низкий выход пропилена.
Производство ароматических соединений (бензол, толуол, ксилолы) и их производных, таких как стирол и параксилол, развито в меньшей степени по сравнению с олефиновым направлением. Большая часть производимого параксилола используется для внутреннего производства терефталевой кислоты (PTA) и полиэтилентерефталата (ПЭТФ). Однако потенциал для расширения этой цепочки и производства более сложных продуктов, таких как поликарбонаты или инженерные пластики, остается в значительной степени нереализованным.
Эта структура создает определенную уязвимость, поскольку цены на сырьевые товары подвержены высокой волатильности на мировых рынках. Стратегическая задача отрасли заключается в переходе от экспорта базовых продуктов к созданию более глубоких и диверсифицированных производственных цепочек, что позволит увеличить норму прибыли и снизить зависимость от циклических колебаний цен.
Инвестиционный ландшафт и государственные стимулы
Правительство Ирана рассматривает нефтехимию как приоритетное направление для привлечения инвестиций. Национальная нефтехимическая компания (NPC) трансформировала свою роль из оператора в регулятора и девелопера, отвечающего за стратегическое планирование, разработку инфраструктуры и привлечение капитала в новые проекты. Согласно официальным планам развития, для достижения целевых показателей по увеличению мощностей до 130-140 миллионов тонн в год к 2026-2027 годам отрасли требуется от 50 до 70 миллиардов долларов США новых инвестиций.
Для привлечения как отечественных, так и иностранных инвесторов разработан пакет стимулов. Проекты, реализуемые в специализированных экономических зонах (например, в Ассалуйе, Махшехре, Чабахаре), могут претендовать на налоговые каникулы сроком до 20 лет. Кроме того, государство предоставляет гарантии на долгосрочные поставки сырья по формульным ценам, что является ключевым фактором для обеспечения предсказуемости и рентабельности проектов.
Источники финансирования диверсифицированы. Основную роль играют средства частного сектора Ирана, крупных промышленных холдингов и банков. Значительная часть капитала поступает из Национального фонда развития Ирана, который аккумулирует часть доходов от экспорта углеводородов. Несмотря на существующие ограничения, сохраняется интерес со стороны инвесторов из Китая, Индии и стран СНГ, особенно к проектам, ориентированным на экспорт в эти регионы.
В фокусе инвестиционной политики находятся проекты, направленные на завершение производственных цепочек. Приоритет отдается технологиям, позволяющим монетизировать избыточные объемы метанола (MTP/MTO), увеличить производство пропилена и его производных, а также развивать производство специализированных химикатов, катализаторов и инженерных пластиков, которые в настоящее время преимущественно импортируются.
Ключевые возможности в сегменте downstream
Наиболее перспективным направлением для инвестиций является создание производств по углубленной переработке базовых нефтехимических продуктов. Это позволяет не только существенно увеличить добавленную стоимость, но и решить структурные проблемы отрасли. Центральное место здесь занимают проекты по конверсии метанола в олефины. Технологии MTO/MTP позволяют использовать избыточный и дешевый метанол для производства дефицитного пропилена и дополнительного объема этилена, что открывает путь к созданию целого кластера новых производств.
На основе пропилена, полученного по технологии MTP, возможно развертывание производств полипропилена (спрос на который в мире стабильно растет), акриловой кислоты и суперабсорбирующих полимеров (используемых в товарах гигиены), оксо-спиртов (бутанол, 2-этилгексанол) и акрилонитрила (сырье для АБС-пластиков и углеродного волокна). Каждый из этих продуктов имеет значительно более высокую маржинальность по сравнению с исходным метанолом.
Второе важное направление — расширение цепочки создания стоимости на основе этилена. Помимо производства стандартных марок полиэтилена, существует потенциал для строительства заводов по производству этиленгликоля (МЭГ), дихлорэтана (EDC) и винилхлорид мономера (VCM) с последующим производством поливинилхлорида (ПВХ). Также перспективно производство линейных альфа-олефинов (LAO), используемых в качестве сомономеров для получения высококачественных марок полиэтилена.
Наконец, существует значительная незаполненная ниша в сегменте малотоннажной и специальной химии. Это включает в себя производство катализаторов для нефтепереработки и нефтехимии, различных присадок для полимеров, инженерных пластиков (поликарбонаты, полиамиды, АБС-пластики), промышленных растворителей и компонентов для производства моющих средств. Развитие этих производств позволит снизить зависимость от импорта, повысить технологический суверенитет отрасли и выйти на новые экспортные рынки с продукцией высокого передела.
Экспортные рынки: география, логистика и вызовы
Экспорт является жизненно важным для иранской нефтехимической промышленности, поскольку внутренний рынок способен поглотить лишь 25-30% от общего объема производства. Географическая структура экспорта сильно сконцентрирована. Основным направлением является Китай, на долю которого приходится, по разным оценкам, от 40% до 50% всех экспортных поставок полимеров и химикатов. Другими важными рынками являются Индия, Турция и страны Юго-Восточной Азии.
Такая высокая зависимость от азиатских рынков, в первую очередь китайского, создает определенные риски. Замедление экономического роста в Китае или изменение его внутренней политики в области самообеспечения химической продукцией может оказать прямое негативное влияние на иранских экспортеров. В связи с этим диверсификация рынков сбыта является стратегической задачей. Потенциальными направлениями для расширения экспорта являются страны Африки, Латинской Америки и СНГ.
Логистическая инфраструктура играет ключевую роль в обеспечении конкурентоспособности экспорта. Основные объемы переваливаются через порты в Персидском заливе, такие как Бендер-Имам Хомейни и Ассалуйе. Развитие порта Чабахар на побережье Оманского залива имеет стратегическое значение, так как предоставляет прямой выход в Индийский океан, минуя Ормузский пролив, и сокращает транспортное плечо до Индии и стран Восточной Африки. Однако для полной реализации этого потенциала требуются значительные инвестиции в портовые терминалы, складские мощности и сопутствующую железнодорожную и автомобильную инфраструктуру.
Помимо физической логистики, экспортеры сталкиваются с вызовами в области торгового финансирования, страхования и фрахта судов. Эти факторы могут увеличивать транзакционные издержки и снижать привлекательность иранской продукции по сравнению с конкурентами из других регионов, имеющими беспрепятственный доступ к глобальным финансовым и логистическим услугам.
Технологические и операционные ограничения
Несмотря на сырьевые преимущества, иранская нефтехимическая промышленность сталкивается с рядом технологических и операционных вызовов, которые сдерживают ее развитие. Одним из наиболее серьезных является ограниченный доступ к передовым западным технологиям и лицензиям. Ведущие мировые лицензиары процессов (такие как Lummus Technology, TechnipFMC, UOP, LyondellBasell) предоставляют наиболее эффективные и проверенные решения для производства олефинов, полиолефинов и других сложных химикатов. Ограничения в этой области заставляют иранские компании полагаться на собственные разработки или технологии китайских инжиниринговых компаний, которые не всегда могут обеспечить аналогичный уровень эффективности и надежности.
Производство катализаторов является еще одним узким местом. Большинство высокоактивных и селективных катализаторов, необходимых для современных нефтехимических процессов, в настоящее время импортируется. Развитие собственного производства катализаторов является критически важной задачей для обеспечения технологической устойчивости и снижения операционных затрат.
Другим серьезным операционным ограничением является дефицит водных ресурсов. Большинство нефтехимических комплексов расположено в засушливых прибрежных районах. Производство требует значительных объемов воды для охлаждения и технологических нужд. Эта проблема решается за счет строительства крупных опреснительных установок, работающих на природном газе. Однако опреснение воды является энергоемким и капиталоемким процессом, что увеличивает себестоимость конечной продукции и нагрузку на окружающую среду.
Наконец, поддержание высокого коэффициента использования мощностей требует надежной инфраструктуры, включая стабильное электроснабжение, развитую сеть трубопроводов для транспортировки сырья и продукции, а также эффективное техническое обслуживание и ремонт. Периодические перебои в подаче электроэнергии или газа, а также износ оборудования могут приводить к снижению объемов производства и потере доходов.
| Регион/Страна | Основное сырье | Оценочная себестоимость (долл. США/тонна) |
|---|---|---|
| Иран | Этан (регулируемая цена) | 150 - 250 |
| США (побережье Мексиканского залива) | Сланцевый этан | 250 - 350 |
| Западная Европа | Нафта | 600 - 800 |
| Северо-Восточная Азия | Нафта | 550 - 750 |
Прогноз развития: между амбициозными целями и реальными возможностями
Долгосрочная стратегия развития нефтехимической отрасли Ирана, сформулированная NPC, предусматривает несколько этапов скачкообразного роста. Ближайшая цель — довести общую установленную мощность до 133 миллионов тонн в год к 2026 году. Этот план предполагает завершение около 40-50 текущих проектов на разных стадиях реализации. Однако достижение этой цели в указанные сроки выглядит весьма амбициозно, учитывая масштабы требуемых инвестиций и существующие технологические и логистические ограничения.
Более реалистичный сценарий предполагает достижение уровня мощностей в 115-120 миллионов тонн в год к 2026-2027 годам. Реализация этого сценария будет зависеть от способности страны привлечь 15-20 миллиардов долларов инвестиций в ближайшие годы, а также от успешного ввода в эксплуатацию ключевых проектов в сегменте переработки метанола и производства пропилена. Даже такой рост позволит Ирану укрепить свои позиции в качестве одного из ведущих мировых игроков.
Долгосрочный успех отрасли будет определяться не столько количественным ростом мощностей, сколько качественными изменениями в структуре производства. Ключевым фактором станет способность осуществить переход от экспорта сырьевых товаров к производству и экспорту продукции с высокой добавленной стоимостью. Успешная реализация проектов MTP/MTO, развитие производств инженерных пластиков, специальных полимеров и малотоннажной химии позволит значительно повысить рентабельность и устойчивость сектора к внешним шокам.
Таким образом, инвестиционные возможности в нефтехимической промышленности Ирана в значительной степени сконцентрированы в сегменте downstream. Проекты, направленные на углубление переработки дешевого сырья, предлагают высокий потенциал доходности, но их реализация требует решения сложных задач в области финансирования, технологий и логистики. Для инвесторов, способных ориентироваться в этой сложной среде, сектор открывает уникальные перспективы, основанные на фундаментальных и долгосрочных конкурентных преимуществах Ирана.