Госконцерны vs частные стартапы: будущее автопрома Ирана
Автопром Ирана стоит на распутье: продолжать ли опираться на гигантов с государственным участием, таких как IKCO и SAIPA, или делать ставку на гибкость и инновации новых частных компаний. Эта статья анализирует сильные и слабые стороны обеих моделей, оценивая их потенциал для модернизации отрасли, перехода на электромобили и расширения экспорта.
Автопром Ирана — это крупнейшая автомобильная промышленность на Ближнем Востоке, характеризующаяся доминированием двух крупных полугосударственных производителей (IKCO и SAIPA), обширной базой поставщиков комплектующих и растущим фокусом на локализацию производства и разработку электромобилей в условиях международных санкций.
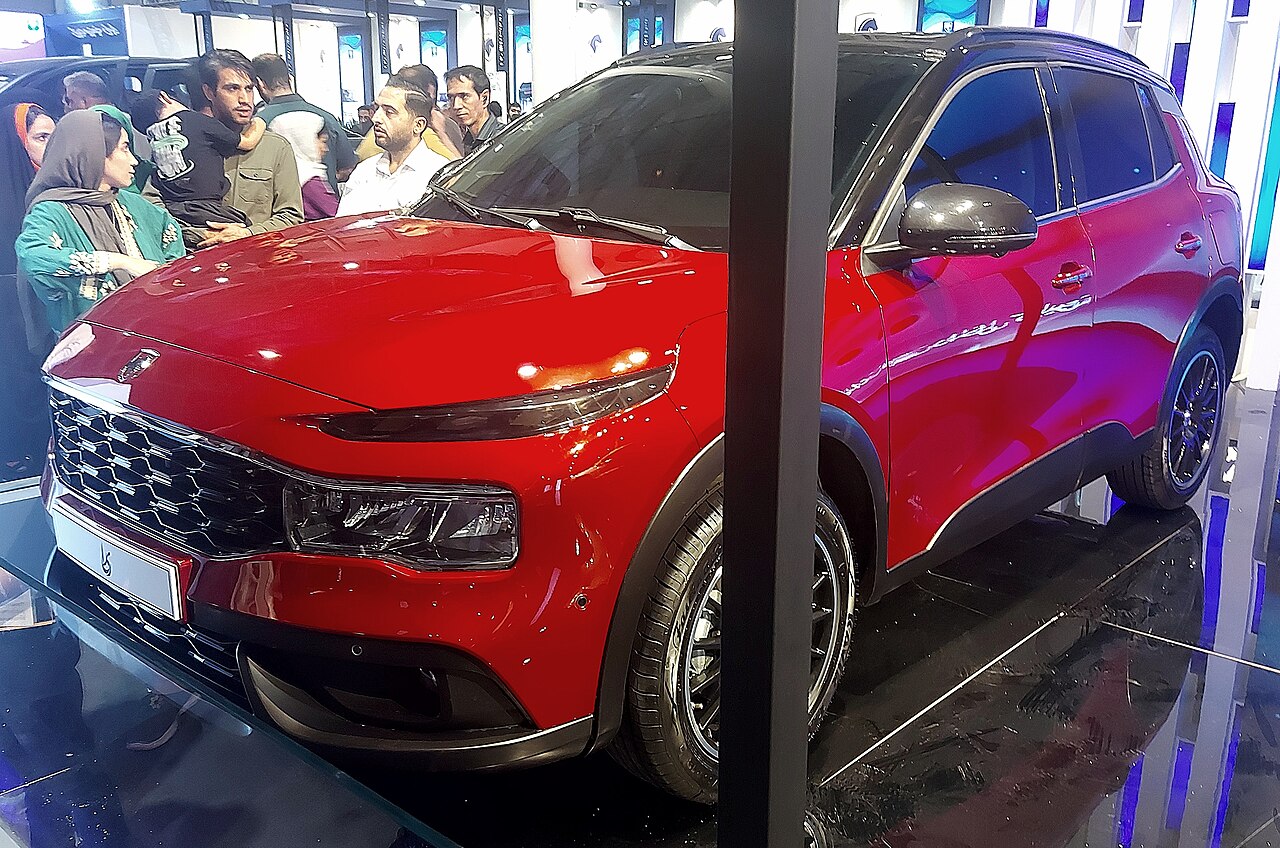
Государственная мощь против частной инициативы: кто определит будущее автопрома Ирана?
Будущее автопрома Ирана будет определяться гибридной моделью, в которой масштаб и ресурсы государственных гигантов будут дополняться гибкостью и инновациями частного сектора. В настоящее время отрасль представляет собой поле битвы двух идеологий. С одной стороны — устоявшиеся конгломераты Iran Khodro (IKCO) и SAIPA, контролирующие около 85% рынка. С другой — растущее число частных компаний, таких как Kerman Motor и Bahman Group, которые делают ставку на более современные платформы и партнерства.
Исторически сложившаяся дуополия IKCO и SAIPA, находящихся под значительным влиянием государственной Организации по развитию и обновлению промышленности (IDRO), обеспечила стране самодостаточность в базовом сегменте легковых автомобилей. Их производственные мощности, превышающие 1 миллион автомобилей в год, и разветвленная сеть из более чем 1200 поставщиков комплектующих являются основой национальной промышленной безопасности. Однако эта модель страдает от бюрократии, медленного внедрения инноваций и технологического отставания.
Новая волна частных автопроизводителей предлагает альтернативный путь. Они работают по более гибким бизнес-моделям, часто в формате совместных предприятий (СП) с китайскими компаниями, такими как Chery, BYD или Dongfeng. Это позволяет им быстро выводить на рынок более современные автомобили, включая кроссоверы и первые модели электромобилей, обходя некоторые технологические ограничения, с которыми сталкиваются государственные гиганты.
Таким образом, ключевой вопрос для иранской автомобильной индустрии — не в том, какая модель победит, а в том, как эти два подхода могут сосуществовать и взаимодействовать. Смогут ли госкомпании перенять гибкость частников, а частные фирмы — достичь масштаба и уровня локализации государственных концернов? Ответ на этот вопрос определит конкурентоспособность отрасли на десятилетия вперед.
Сравнение бизнес-моделей и структуры собственности
Структура собственности является ключевым различием между двумя лагерями. IKCO и SAIPA формально являются публичными компаниями, акции которых торгуются на Тегеранской фондовой бирже. Однако значительные пакеты акций принадлежат государственным инвестиционным фондам и банкам, а также Организации по развитию и обновлению промышленности (IDRO). Это создает сложную квазигосударственную структуру, где стратегические решения часто принимаются с оглядкой на политическую и социальную повестку, а не только на коммерческую эффективность.
Такая модель обеспечивает компаниям доступ к государственным субсидиям, льготным кредитам и своего рода защиту от банкротства («слишком большие, чтобы рухнуть»). Однако это же приводит к раздутому штату, низкой производительности труда и затрудненному принятию рискованных, но необходимых инвестиционных решений. Назначение руководства часто зависит от политических связей, что мешает долгосрочному стратегическому планированию.
Частные компании, такие как Kerman Motor, Bahman Group или Modiran Khodro, имеют гораздо более простую и прозрачную структуру владения. Они принадлежат частным инвесторам или промышленным группам. Это позволяет им принимать решения быстро, ориентируясь исключительно на рыночную конъюнктуру и прибыльность. Их менеджмент более автономен и мотивирован на достижение конкретных финансовых показателей.
Однако у этой гибкости есть и обратная сторона. Частные производители более уязвимы перед экономическими шоками и изменениями в регуляторной среде. У них меньше возможностей для лоббирования своих интересов и нет доступа к «подушке безопасности» в виде государственной поддержки. Их выживание полностью зависит от способности генерировать прибыль и привлекать частные инвестиции.
Анализ производственных мощностей и технологического уровня
Масштаб производства — главное преимущество государственных концернов. Совокупная производственная мощность IKCO и SAIPA оценивается примерно в 1,5–1,8 миллиона автомобилей в год. Хотя фактический выпуск колеблется в зависимости от экономической ситуации и доступности комплектующих, в стабильные годы он превышает 1,2 миллиона единиц. Это позволяет им доминировать на внутреннем рынке и добиваться экономии за счет масштаба, особенно в производстве устаревших, но крайне дешевых моделей, таких как SAIPA Pride или IKCO Samand.
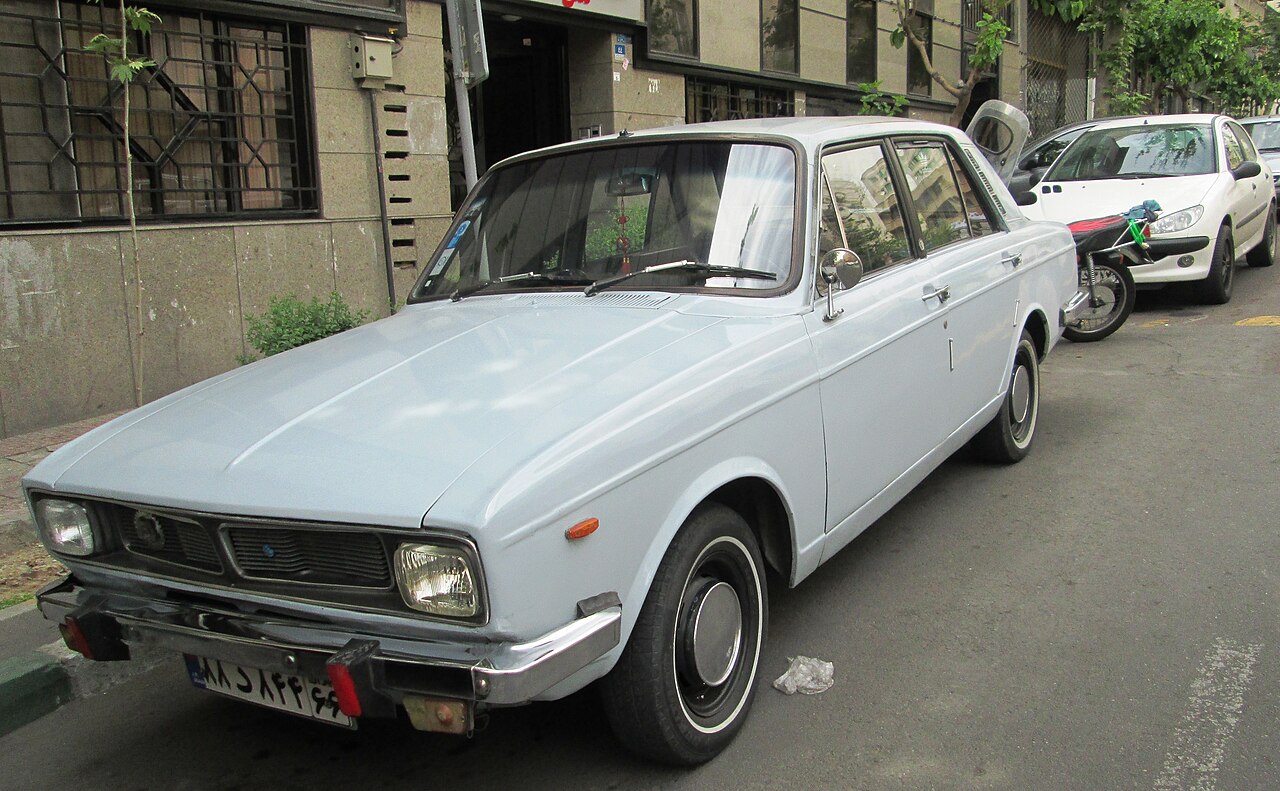
Технологическая база государственных гигантов представляет собой смесь устаревших платформ 1980-х и 1990-х годов (Peugeot 405, Pride) и более новых, разработанных в рамках СП до введения последних санкций (например, на базе Peugeot 206/2008). Собственные разработки, такие как IKCO Dena или Tara, являются глубокой модернизацией существующих шасси. Это ограничивает их конкурентоспособность за пределами защищенного внутреннего рынка.
Частные производители, напротив, оперируют на значительно меньших мощностях, обычно в диапазоне от 20 000 до 100 000 автомобилей в год на компанию. Их стратегия — не массовость, а фокус на более маржинальных сегментах, в основном кроссоверах и седанах среднего класса. Они не могут конкурировать с IKCO и SAIPA в бюджетном сегменте из-за отсутствия необходимого масштаба.
Главный козырь частных компаний — доступ к современным технологиям через СП с китайскими производителями. Они занимаются в основном крупно- и мелкоузловой сборкой (CKD/SKD) моделей Chery, JAC, BYD и других. Это дает им доступ к современным двигателям с турбонаддувом, автоматическим трансмиссиям, мультимедийным системам и, что самое важное, платформам, изначально спроектированным под гибридные и электрические силовые установки.
Какой путь к электромобилям выберет автопром Ирана?
Переход на электромобили (EV) стал национальным приоритетом, и здесь подходы двух лагерей кардинально различаются, что напрямую влияет на производство электромобилей в Иране. Государственные концерны подходят к задаче с размахом, но медленно. Министерство промышленности, шахт и торговли Ирана анонсировало план по производству 100 000 электромобилей и 400 000 электрических мотоциклов в течение ближайших лет. IKCO и SAIPA представили собственные прототипы EV, но это, как правило, электрифицированные версии существующих бензиновых моделей. Их основной вызов — отсутствие собственной технологии производства батарей, электродвигателей и силовой электроники.
Государственная стратегия делает ставку на создание полного цикла производства внутри страны, включая разработку и выпуск батарей. Это масштабная и капиталоемкая задача, требующая многих лет и миллиардных инвестиций. Пока прогресс ограничивается лабораторными образцами и мелкосерийными партиями для государственных нужд. Основное препятствие — технологическая изоляция и нехватка компетенций в ключевых областях.
Частные компании выбрали более прагматичный и быстрый путь. Используя свои партнерства с китайскими фирмами, они начали импорт и сборку готовых моделей EV. Например, Kerman Motor уже продает электромобиль JAC J7 (собранный под локальным брендом KMC), а Bahman Group работает над импортом моделей от Hongqi и Bestune. Их подход — сначала создать рынок и инфраструктуру с помощью импортных технологий, а затем постепенно локализовывать производство компонентов.
Эта стратегия позволяет частным компаниям опережать государственных гигантов в выводе коммерческих продуктов на рынок. Они выступают в роли технологических интеграторов, а не разработчиков с нуля. В краткосрочной и среднесрочной перспективе этот подход выглядит более реалистичным. Он позволяет иранским потребителям получить доступ к современным EV, не дожидаясь, пока государственная промышленность освоит полный цикл производства.
Где больше перспектив экспорта иранских автозапчастей?
Экспортный потенциал — еще одна область, где стратегии расходятся. Государственные концерны имеют долгую историю экспорта готовых автомобилей и машинокомплектов в страны СНГ, Ирак, Сирию, Венесуэлу и некоторые страны Африки. Их преимущество — низкая цена на устаревшие, но простые и ремонтопригодные модели. Объем экспорта сильно зависит от политической конъюнктуры и может достигать 50 000 автомобилей в год в лучшие периоды.
Однако экспортный потенциал этих моделей ограничен из-за их несоответствия современным стандартам безопасности и экологии. Более перспективным направлением является экспорт автозапчастей. В Иране действует разветвленная сеть производителей комплектующих, способных выпускать широкий ассортимент деталей для вторичного рынка (aftermarket). Перспективы экспорта иранских автозапчастей лежат в сегменте недорогих деталей для старых моделей Peugeot, Renault, а также собственных иранских автомобилей, которые эксплуатируются в соседних странах.
Частные компании пока не могут похвастаться значительными объемами экспорта готовой продукции, так как их лицензионные соглашения с китайскими партнерами часто ограничивают географию продаж. Их фокус направлен на насыщение премиальных сегментов внутреннего рынка. Тем не менее, по мере углубления локализации, они могут получить право на экспорт в соседние страны.
Их косвенный вклад в экспортный потенциал заключается в другом. Собирая современные автомобили, они стимулируют местных поставщиков осваивать производство более сложных компонентов — элементов интерьера, светотехники, электронных блоков. В перспективе эти поставщики смогут выйти на международные рынки не только с запчастями для устаревших моделей, но и с компонентами для современных автомобилей, что является более устойчивой экспортной стратегией.
Анализ рисков: Бюрократия против рыночной волатильности
Риск-профили двух моделей диаметрально противоположны. Для государственных IKCO и SAIPA основной риск — внутренний. Это хроническая неэффективность, бюрократия, медленное принятие решений и сильное влияние санкций на автомобильный рынок Ирана, которые блокируют доступ к западным технологиям и усложняют логистику. Ценообразование на их продукцию часто регулируется государством, что сжимает маржу и лишает средства на развитие.
Несмотря на эти проблемы, у госкомпаний есть мощный амортизатор в виде государственной поддержки. Они считаются системообразующими предприятиями, обеспечивающими миллионы рабочих мест прямо и косвенно. Это делает их банкротство практически невозможным. Их главный риск — не финансовый коллапс, а постепенная технологическая деградация и потеря конкурентоспособности даже на внутреннем рынке.
Частные производители сталкиваются в первую очередь с рыночными и финансовыми рисками. Их бизнес сильно зависит от стабильности курса национальной валюты, так как значительная часть комплектующих импортируется. Любые изменения в таможенном законодательстве или правилах импорта могут серьезно ударить по их бизнес-модели. Они также уязвимы перед изменениями в отношениях с китайскими партнерами.
Кроме того, частные компании несут полноценный коммерческий риск. Если новая модель не будет пользоваться спросом, убытки полностью ложатся на акционеров. Однако эта уязвимость заставляет их быть более эффективными, клиентоориентированными и быстрыми. Их способность адаптироваться к меняющимся условиям — ключевое преимущество в нестабильной иранской экономике.
Таблица сравнения: Государственные гиганты против частных новаторов
Для наглядного представления различий между двумя моделями развития иранской автомобильной промышленности, мы свели ключевые параметры в единую сравнительную таблицу. Анализ показывает фундаментальные расхождения в стратегии, масштабах, технологическом уровне и риск-профилях. Государственные концерны опираются на масштаб и защищенный рынок, в то время как частные компании делают ставку на гибкость и доступ к иностранным технологиям. Эта таблица позволяет быстро оценить сильные и слабые стороны каждого подхода.
| Параметр | Государственные концерны (IKCO, SAIPA) | Частные компании (Kerman, Bahman и др.) |
|---|---|---|
| Структура собственности | Квазигосударственная, акции у госфондов и IDRO | Частная, принадлежит инвесторам и промышленным группам |
| Масштаб производства | Более 1 млн автомобилей в год, доминирование на рынке | Нишевое производство, 20-100 тыс. в год на компанию |
| Технологическая база | Устаревшие платформы 80-90-х, собственные модернизации | Современные китайские платформы (CKD/SKD сборка) |
| Стратегия по электромобилям (EV) | Собственная разработка полного цикла (медленно, капиталоемко) | Сборка и импорт готовых моделей из КНР (быстрый выход на рынок) |
| Цепочка поставок | Глубоко локализованная, но технологически отсталая | Гибкая, высокая зависимость от импорта из Китая |
| Экспортный потенциал | Дешевые готовые автомобили и запчасти в развивающиеся страны | Ограничен лицензиями, потенциал в экспорте современных компонентов |
| Ключевой риск | Бюрократическая неэффективность и технологическое отставание | Рыночная волатильность, зависимость от импорта и партнеров |
Итоговый вердикт и прогноз: кто победит в гонке за будущее?
Подводя итоги, невозможно однозначно заявить о превосходстве одной модели над другой. Обе имеют критически важные для иранской экономики функции. Государственные концерны обеспечивают массовую занятость и доступные автомобили для населения, формируя основу промышленного суверенитета страны. Частные компании выступают драйверами технологического обновления и конкуренции, не давая рынку окончательно стагнировать.
На основе нашего анализа, мы выставили оценки по пяти ключевым параметрам. Государственные концерны получают высокие баллы за масштаб и устойчивость (8/10), но проигрывают в инновациях (3/10) и гибкости (2/10). Частные стартапы, наоборот, лидируют в инновациях (через СП) (7/10) и гибкости (8/10), но уступают в масштабе (3/10) и устойчивости к системным рискам (5/10). Экспортный потенциал на данный момент примерно сопоставим, но имеет разную природу (6/10 у обоих).
**Итоговый счет: Государственные концерны — 27/50, Частные компании — 29/50.** Небольшой перевес в пользу частной модели отражает ее большую релевантность текущим вызовам — необходимости технологического обновления и перехода на EV. Однако этот разрыв не является критическим.
Наиболее вероятный сценарий развития автопрома Ирана на ближайшие 5–10 лет — это не победа одной из сторон, а их вынужденная конвергенция. Госкомпании будут вынуждены создавать более гибкие дочерние структуры для работы с EV и новыми технологиями, возможно, в партнерстве с частным сектором. Частные же компании, по мере роста, будут увеличивать уровень локализации и выстраивать более долгосрочные отношения с местной базой поставщиков, перенимая часть стратегии госконцернов. Будущее за гибридными формами сотрудничества.
Frequently asked questions
Какие основные автомобильные компании в Иране?
Основными компаниями являются два полугосударственных гиганта: Iran Khodro (IKCO) и SAIPA. Вместе они контролируют более 85% рынка. Также существует ряд крупных частных производителей, таких как Kerman Motor и Bahman Group, которые в основном собирают автомобили в партнерстве с китайскими брендами.
Производят ли в Иране электромобили?
Да, производство электромобилей в Иране находится на начальной стадии. Частные компании уже начали сборку и продажу моделей, разработанных в Китае. Государственные концерны IKCO и SAIPA также представили свои прототипы, но их массовый выпуск еще не начался и сталкивается с технологическими трудностями.
Как санкции влияют на иранский автопром?
Санкции серьезно влияют на отрасль, ограничивая доступ к западным технологиям, комплектующим и международным финансовым рынкам. Это привело к уходу европейских и корейских партнеров и заставило иранских производителей углублять сотрудничество с китайскими компаниями и делать ставку на внутренние разработки и локализацию.
Каков объем производства автомобилей в Иране?
Годовой объем производства автомобилей в Иране колеблется, но в среднем составляет около 1.2–1.4 миллиона единиц. Это делает Иран крупнейшим автопроизводителем на Ближнем Востоке. Основная часть производства приходится на компании IKCO и SAIPA.
Экспортирует ли Иран автомобили?
Да, Иран экспортирует автомобили, но в относительно небольших объемах. Основными рынками сбыта являются соседние страны, такие как Ирак, Азербайджан, Сирия, а также некоторые страны Африки и Латинской Америки. Экспортируются в основном бюджетные модели, а также автозапчасти для вторичного рынка.
Какие китайские автомобили собирают в Иране?
В Иране собирают автомобили множества китайских брендов. Среди наиболее популярных — Chery (под брендом MVM и Fownix), JAC (под брендом KMC), Dongfeng (под брендом Forthing), BYD и Brilliance. Сборка осуществляется частными иранскими компаниями в рамках совместных предприятий.
Key entities in this analysis
- Iran Khodro (IKCO) Organization
- Крупнейший иранский автопроизводитель, частично принадлежащий государству. Производит легковые автомобили, включая модели Samand, Dena, и лицензионные копии Peugeot.
- SAIPA Organization
- Второй по величине автопроизводитель Ирана. Известен производством бюджетных автомобилей, таких как Pride и Tiba, а также коммерческого транспорта.
- IDRO (Industrial Development & Renovation Organization of Iran) GovernmentOrganization
- Государственная организация, управляющая промышленными активами Ирана и владеющая значительными долями в IKCO и SAIPA.
- Kerman Motor Organization
- Крупный частный автопроизводитель в Иране, специализирующийся на сборке автомобилей китайских брендов, в частности JAC, под локальной маркой KMC.
- Bahman Group Organization
- Частная иранская автомобильная компания, собирающая автомобили китайских брендов, таких как Dongfeng и Hongqi, а также производящая коммерческий транспорт.
- Ministry of Industry, Mine and Trade of Iran GovernmentOrganization
- Иранское правительственное ведомство, отвечающее за промышленную политику, включая регулирование и стратегическое развитие автомобильной отрасли.
- IKCO Tara Product
- Современный седан от Iran Khodro, разработанный на платформе Peugeot 301. Считается одним из флагманских продуктов государственного автопрома.
Related questions
- ›прогноз развития автомобильного рынка Ирана на 2025 год
- ›сравнение автомобилей ikco tara и saipa shahin
- ›какие запчасти из Ирана можно купить в России
- ›история иранской компании Iran Khodro
- ›лучшие иранские автомобили для покупки
- ›влияние курса риала на цены автомобилей в Иране
- ›новые модели автомобилей от Bahman Group
- ›сотрудничество Ирана и Китая в автомобильной сфере
Methodology & sources
Данный анализ основан на открытых данных, предоставленных международными отраслевыми организациями, такими как OICA, отчетах иранской Ассоциации производителей автозапчастей (IAPMA) и Ассоциации автопроизводителей Ирана (IAIA). Использовались также материалы профильных иранских и международных деловых изданий. Все числовые данные, особенно касающиеся прогнозов и оценок, являются приблизительными и приведены в информационных целях.