ხარჯების ანალიზი: ირანის გაზის პროექტის ღირებულება
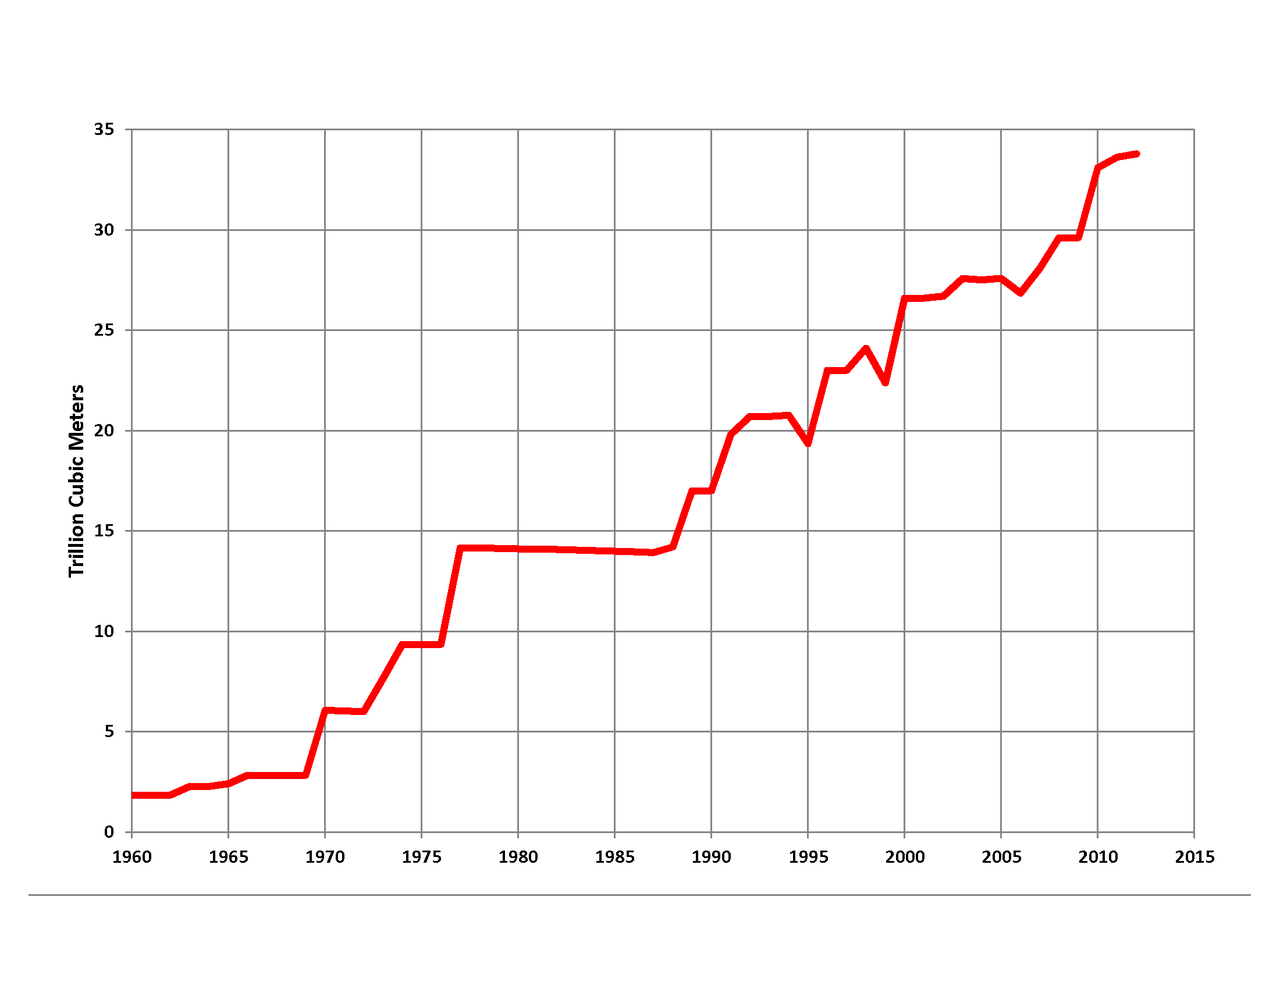
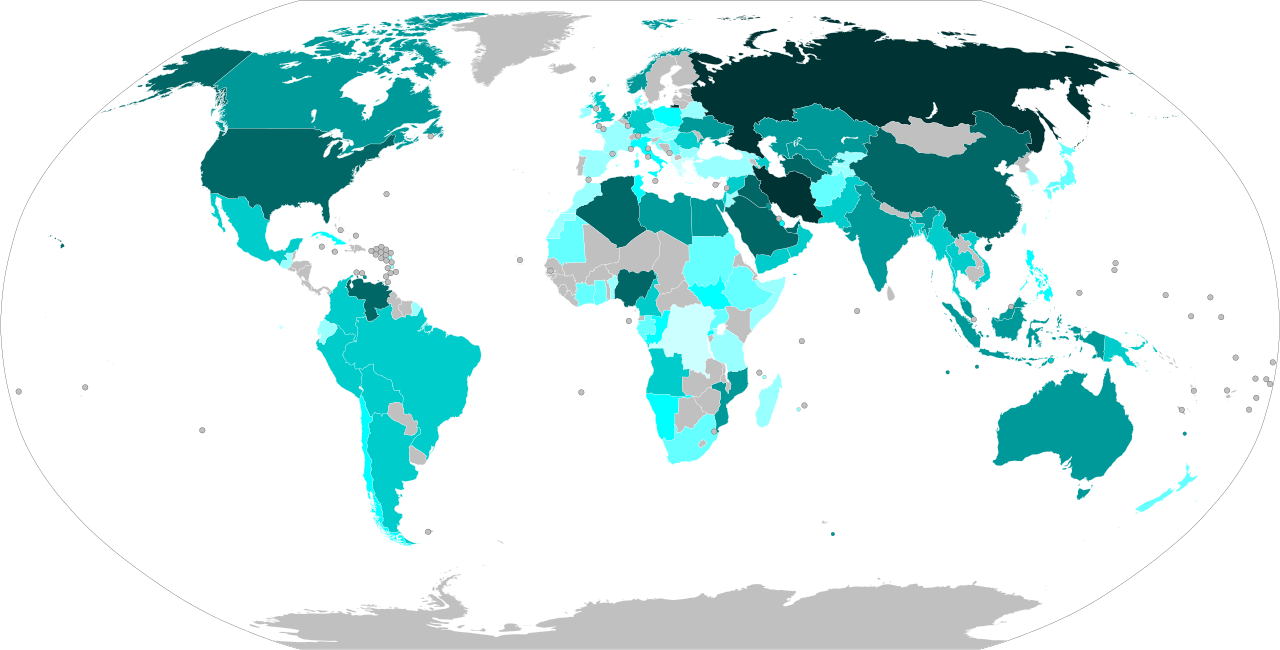
ირანი, რომელიც მსოფლიოში ბუნებრივი აირის სიდიდით მეორე მარაგებს ფლობს, უნიკალურ საინვესტიციო ლანდშაფტს წარმოადგენს. ეს სტატია დეტალურად აანალიზებს ირანის გაზის პროექტის ღირებულებას, საწყისი დაფუძნებიდან და ლიცენზირებიდან კაპიტალურ და საოპერაციო დანახარჯებამდე, რაც პოტენციურ ინვესტორებს სრულ ფინანსურ სურათს სთავაზობს.
ირანის გაზის სექტორში ინვესტირება არის კაპიტალის განთავსება საძიებო, მოპოვებით, გადამამუშავებელ (LNG) ან სატრანსპორტო (მილსადენები) პროექტებში, მსოფლიოს სიდიდით მეორე ბუნებრივი აირის მარაგების მქონე ქვეყანაში, რაც რეგულირდება ირანის ნავთობის კონტრაქტით.
შესავალი: მთლიანი საინვესტიციო ღირებულების მიმოხილვა
ირანის გაზის პროექტის ღირებულება კომპლექსური საკითხია, რომელიც დამოკიდებულია პროექტის ტიპზე, მასშტაბსა და გეოპოლიტიკურ კონტექსტზე. სავარაუდო დიაპაზონი ვრცელდება 500 მილიონი დოლარიდან საშუალო ზომის საძიებო-მოპოვებითი პროექტისთვის, 20 მილიარდ დოლარს გადასცდება მსოფლიო კლასის გათხევადებული ბუნებრივი აირის (LNG) ქარხნისთვის. ეს მაჩვენებელი მოიცავს ყველა ეტაპს - დაწყებული გეოლოგიური კვლევებიდან და ლიცენზირებიდან, ინფრასტრუქტურის მშენებლობითა და ექსპლუატაციაში გაშვებით დამთავრებული.
საერთო ღირებულების სტრუქტურაში ლომის წილი მოდის კაპიტალურ დანახარჯებზე (CAPEX), განსაკუთრებით ისეთი გიგანტური საბადოების განვითარებისას, როგორიცაა სამხრეთ ფარსი. ამასთან, მნიშვნელოვან ფაქტორებს წარმოადგენს ლიცენზირების, საგადასახადო, საოპერაციო (OPEX) და რისკების შერბილების ხარჯები, რომლებიც პირდაპირ კავშირშია საერთაშორისო სანქციების რეჟიმთან.
პოტენციურმა ინვესტორმა უნდა გაითვალისწინოს არა მხოლოდ პირდაპირი ფინანსური დანახარჯები, არამედ არაპირდაპირი ხარჯებიც, რომლებიც დაკავშირებულია ტექნოლოგიების ხელმისაწვდომობის შეზღუდვასთან, დაფინანსების წყაროების სიმწირესთან და რთულ მარეგულირებელ გარემოსთან. შესაბამისად, ირანის გაზის სექტორში შესვლის გადაწყვეტილება მოითხოვს ხარჯების დეტალურ და მრავალმხრივ ანალიზს.
ეს სტატია მიზნად ისახავს, დაშალოს ეს ხარჯები კომპონენტებად და წარმოადგინოს თითოეული მათგანის სავარაუდო ღირებულება, რათა დაინტერესებულმა მხარეებმა შეძლონ უფრო ზუსტი ფინანსური მოდელების აგება და ბაზარზე შესვლის სტრატეგიის შემუშავება.
დაფუძნების და სტრუქტურირების ხარჯები
ირანის ენერგეტიკულ ბაზარზე შესვლის პირველი ნაბიჯი ადგილობრივი იურიდიული პირის დაფუძნება ან ერთობლივი საწარმოს (JV) შექმნაა ირანულ პარტნიორთან, ხშირად National Iranian Oil Company-ს (NIOC) შვილობილ კომპანიასთან. ამ პროცესთან დაკავშირებული იურიდიული და ადმინისტრაციული ხარჯები, როგორც წესი, 2-დან 5 მილიონ დოლარამდე მერყეობს. ეს თანხა ფარავს იურიდიული კონსულტაციების, კომპანიის რეგისტრაციის, საბანკო ანგარიშების გახსნისა და საწყისი საოფისე ინფრასტრუქტურის მოწყობის ხარჯებს.
მნიშვნელოვანი ხარჯის პუნქტია კომპლექსური due diligence (სათანადო გულმოდგინება) პროცესი. ინვესტორებმა უნდა ჩაატარონ ტექნიკური, ფინანსური, იურიდიული და, რაც ყველაზე მნიშვნელოვანია, სანქციებთან შესაბამისობის აუდიტი. ამ პროცესში ჩართული არიან საერთაშორისო იურიდიული ფირმები და სპეციალიზებული კონსულტანტები, რომელთა მომსახურების ღირებულებამ შეიძლება რამდენიმე მილიონ დოლარს მიაღწიოს, განსაკუთრებით დიდი პროექტების შემთხვევაში.
პროექტის სტრუქტურირება ირანის ნავთობის კონტრაქტის (IPC) მოდელის შესაბამისად, დამატებით სირთულეებსა და ხარჯებს აჩენს. ეს მოდელი მოითხოვს მოლაპარაკებების ხანგრძლივ რაუნდებს NIOC-თან, რათა განისაზღვროს ანაზღაურების მექანიზმი, ხარჯების ანაზღაურების პირობები და მართვის სტრუქტურა. ამ ეტაპზე იურიდიული და ფინანსური მრჩევლების ჩართულობა კრიტიკულია და მისი ღირებულება პროექტის საერთო ბიუჯეტის მნიშვნელოვან ნაწილს შეადგენს.
რა ლიცენზიებია საჭირო და რა ღირს მარეგულირებელი ნებართვები?
ირანში გაზის მოსაპოვებლად საჭირო ლიცენზიებისა და ნებართვების სისტემა ცენტრალიზებულია ნავთობის სამინისტროსა და NIOC-ის გარშემო. მთავარი მარეგულირებელი ინსტრუმენტია ირანის ნავთობის კონტრაქტი (IPC), რომელიც წარმოადგენს რისკის მომსახურების ხელშეკრულებას (risk service contract). განსხვავებით პროდუქციის განაწილების შეთანხმებისგან (PSC), IPC-ის ფარგლებში ინვესტორი არ ფლობს რეზერვებს, არამედ იღებს ანაზღაურებას გაწეული კაპიტალური დანახარჯებისა და მომსახურებისთვის, პლუს დამატებითი ანაზღაურება ერთეულ პროდუქციაზე (fee per barrel/boe).
ლიცენზიის მოპოვების პროცესი იწყება ტენდერში მონაწილეობით. წარმატების შემთხვევაში, კომპანია იხდის ე.წ. „ხელმოწერის ბონუსს“ (signature bonus), რომლის მოცულობა დამოკიდებულია ბლოკის პოტენციალზე. საშუალო ზომის ბლოკისთვის ეს თანხა შეიძლება 50-100 მილიონ დოლარს შეადგენდეს, ხოლო სტრატეგიულად მნიშვნელოვანი და მაღალი პოტენციალის მქონე ბლოკებისთვის, როგორიცაა სამხრეთ ფარსის ნაწილები, შესაძლოა გაცილებით მაღალი იყოს.
გარდა ძირითადი ხელშეკრულებისა, პროექტის განხორციელება მოითხოვს მრავალ სხვა ნებართვას, მათ შორის გარემოსდაცვითი ზემოქმედების შეფასების (გზშ) დამტკიცებას, მშენებლობის ნებართვებს, წყლის გამოყენების ლიცენზიებს და უსაფრთხოების სერტიფიკატებს. ამ ბიუროკრატიული პროცესების გავლასთან დაკავშირებული ადმინისტრაციული ხარჯები და დროითი დანაკარგები შეიძლება დამატებით 1-3 მილიონ დოლარამდე დაჯდეს და პროექტის დაწყება რამდენიმე თვით ან წლითაც კი გადაავადოს.
საგადასახადო ტვირთი: ირანის საგადასახადო რეჟიმი ნავთობისა და გაზის სექტორში
ირანის საგადასახადო რეჟიმი ენერგეტიკულ სექტორში IPC კონტრაქტის პირობებით რეგულირდება, რაც მას სპეციფიკურ ხასიათს სძენს. უცხოური კომპანიები, რომლებიც ოპერირებენ IPC-ის ფარგლებში, ექვემდებარებიან კორპორაციულ საშემოსავლო გადასახადს, რომლის სტანდარტული განაკვეთი 25%-ს შეადგენს. თუმცა, გადასახადის გაანგარიშება ხდება არა მთლიან შემოსავალზე, არამედ NIOC-ის მიერ გადახდილ მომსახურების ანაზღაურებაზე, რაც ამარტივებს საგადასახადო ადმინისტრირებას.
IPC მოდელი არ ითვალისწინებს ტრადიციულ როიალტის ან წარმოების წილის გადახდას. ამის ნაცვლად, მთავრობის წილი რეალიზებულია იმით, რომ მთელი მოპოვებული პროდუქცია რჩება NIOC-ის საკუთრებაში. ინვესტორი იღებს მხოლოდ წინასწარ შეთანხმებულ ანაზღაურებას, რომელიც ფარავს მის კაპიტალურ და საოპერაციო ხარჯებს, დამატებული მოგების მარჟა (remuneration fee).
გარდა კორპორაციული გადასახადისა, კომპანიებმა უნდა გაითვალისწინონ სხვა არაპირდაპირი გადასახადები და მოსაკრებლები. ეს მოიცავს დამატებული ღირებულების გადასახადს (დღგ) ადგილობრივად შეძენილ საქონელსა და მომსახურებაზე, სოციალური დაზღვევის შენატანებს ადგილობრივი პერსონალისთვის (დამსაქმებლის შენატანი დაახლოებით 23%) და სხვადასხვა მუნიციპალურ მოსაკრებლებს. ეს ხარჯები, როგორც წესი, საოპერაციო დანახარჯების ნაწილად განიხილება.
საგადასახადო ოპტიმიზაციის შესაძლებლობები შეზღუდულია, რადგან IPC-ის სტრუქტურა მკაცრად არის განსაზღვრული. თუმცა, ხარჯების ეფექტური მართვა და დეტალური აღრიცხვა საშუალებას აძლევს კომპანიას, მაქსიმალურად აინაზღაუროს გაწეული დანახარჯები NIOC-ისგან, რაც ირიბად ამცირებს საგადასახადო ბაზას.
კაპიტალური დანახარჯები (CAPEX): სამხრეთ ფარსი და LNG პოტენციალი
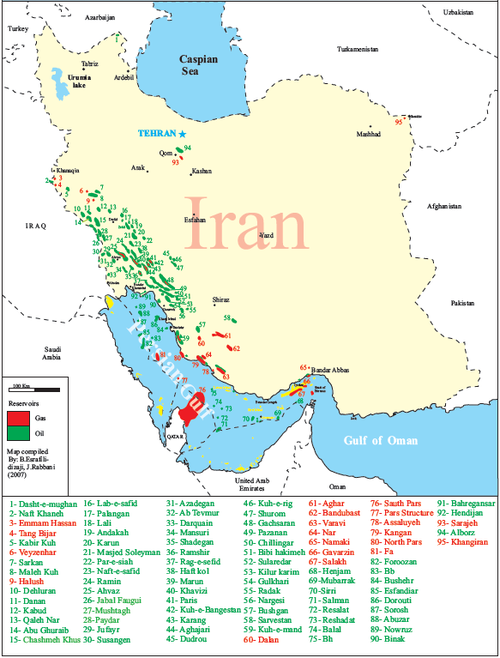
კაპიტალური დანახარჯები (CAPEX) წარმოადგენს ირანის გაზის პროექტის ღირებულების ყველაზე დიდ კომპონენტს. Upstream (საძიებო-მოპოვებითი) სეგმენტში, განსაკუთრებით სამხრეთ ფარსის გაზის საბადოს განვითარების ფარგლებში, ხარჯები კოლოსალურია. ერთი ოფშორული პლატფორმის მშენებლობა და მონტაჟი, რამდენიმე ჭაბურღილის გაბურღვასთან ერთად, შეიძლება 1.5-დან 2.5 მილიარდ დოლარამდე დაჯდეს. სრული ფაზის განვითარება, რომელიც მოიცავს ათეულობით ჭაბურღილს და რამდენიმე პლატფორმას, ხშირად 10 მილიარდ დოლარს აჭარბებს.
Midstream (გადამუშავება და ტრანსპორტირება) ინფრასტრუქტურა ასევე კაპიტალტევადია. მაგისტრალური გაზსადენის მშენებლობის ღირებულება ირანის რთულ რელიეფზე კილომეტრზე 1.5-2 მილიონ დოლარს შეადგენს. ასალუიეს მსგავს სპეციალურ ეკონომიკურ ზონებში გაზის გადამამუშავებელი კომპლექსების მშენებლობა, რომლებიც ნედლეულს კონდენსატისა და გოგირდისგან ასუფთავებენ, დამატებით რამდენიმე მილიარდი დოლარის ინვესტიციას მოითხოვს.
ირანის LNG პროექტებში კაპიტალური დანახარჯები ყველაზე მაღალია. ერთი LNG საწარმოო ხაზის (train) მშენებლობა, რომლის სიმძლავრე წელიწადში დაახლოებით 5 მილიონი ტონაა, 8-დან 10 მილიარდ დოლარამდე ღირს. მსოფლიო კლასის, ორი ხაზის მქონე LNG ქარხანა, შესაბამისი საპორტო ინფრასტრუქტურით, საცავებითა და დამხმარე ნაგებობებით, მოითხოვს 15-20 მილიარდი დოლარის ინვესტიციას. სანქციების გამო დასავლური ტექნოლოგიების შეზღუდული ხელმისაწვდომობა ამ ხარჯებს კიდევ უფრო ზრდის.
ეს კაპიტალური დანახარჯები IPC კონტრაქტის ფარგლებში ანაზღაურდება NIOC-ის მიერ გარკვეული პერიოდის განმავლობაში, მას შემდეგ რაც პროექტი კომერციულ წარმოებას დაიწყებს. თუმცა, ინვესტორმა თავად უნდა უზრუნველყოს საწყისი დაფინანსება, რაც სანქციების პირობებში უმთავრეს გამოწვევას წარმოადგენს.
საოპერაციო დანახარჯები (OPEX): მიმდინარე ხარჯების ანალიზი
პროექტის ექსპლუატაციაში გაშვების შემდეგ, საოპერაციო დანახარჯები (OPEX) ხდება მუდმივი ფინანსური ვალდებულება. როგორც წესი, წლიური OPEX შეადგენს საწყისი კაპიტალური დანახარჯების (CAPEX) 2-დან 4%-მდე. 10 მილიარდი დოლარის ღირებულების პროექტისთვის ეს ნიშნავს წლიურ საოპერაციო ბიუჯეტს 200-400 მილიონი დოლარის ფარგლებში.
OPEX-ის ძირითადი კომპონენტებია: პერსონალის ხარჯები, ტექნიკური მომსახურება და რემონტი, ენერგია და სახარჯი მასალები, ლოგისტიკა და უსაფრთხოება. პერსონალის ხარჯების კუთხით ირანს აქვს უპირატესობა, რადგან ქვეყანაში ხელმისაწვდომია კვალიფიციური, მაგრამ შედარებით იაფი ადგილობრივი სამუშაო ძალა, მათ შორის ინჟინრები და ტექნიკოსები. თუმცა, მაღალკვალიფიციური უცხოელი ექსპერტების მოზიდვა მაღალ ხარჯებთან არის დაკავშირებული.
ტექნიკური მომსახურება და რემონტი OPEX-ის მნიშვნელოვანი ნაწილია, განსაკუთრებით ოფშორული პლატფორმებისა და კომპლექსური გადამამუშავებელი ქარხნებისთვის. სანქციების გამო ორიგინალი დასავლური სათადარიგო ნაწილების და ტექნოლოგიების დეფიციტი იწვევს ხარჯების ზრდას, რადგან კომპანიებს უწევთ ალტერნატიული, ზოგჯერ ნაკლებად ეფექტური, მომწოდებლების მოძიება ან რთული ლოგისტიკური ჯაჭვების გამოყენება.
უსაფრთხოების ხარჯები, განსაკუთრებით სპარსეთის ყურის რეგიონში მდებარე სტრატეგიული ობიექტებისთვის, ასევე გასათვალისწინებელი ფაქტორია. ეს მოიცავს როგორც ფიზიკურ დაცვას, ასევე კიბერუსაფრთხოების ზომებს, რომელთა უზრუნველყოფა ყოველწლიურად მილიონობით დოლარი ჯდება.
უძრავი ქონებისა და მიწის ხარჯები
მიუხედავად იმისა, რომ უძრავი ქონების ხარჯები არ წარმოადგენს გაზის პროექტის ბიუჯეტის უდიდეს ნაწილს, ისინი მაინც მნიშვნელოვანი და კომპლექსური საკითხია. ირანის კანონმდებლობით, უცხოურ კომპანიებს არ შეუძლიათ მიწის პირდაპირი საკუთრება. ამიტომ, პროექტისთვის საჭირო მიწის ნაკვეთები, როგორც წესი, გრძელვადიანი იჯარით გაიცემა სახელმწიფოსგან, კონკრეტულად კი NIOC-ისგან ან სპეციალური ეკონომიკური ზონების ადმინისტრაციებისგან.
ასალუიესა და სხვა სპეციალურ ენერგეტიკულ ზონებში, სადაც გაზის გადამამუშავებელი და პეტროქიმიური ინფრასტრუქტურაა კონცენტრირებული, მიწის იჯარის ღირებულება შედარებით მაღალია, თუმცა პროცესი ცენტრალიზებულად იმართება. ამ ზონებში განთავსება კომპანიებს ლოგისტიკურ უპირატესობას აძლევს, რადგან არსებული ინფრასტრუქტურა (პორტები, გზები, ენერგომომარაგება) ამცირებს კაპიტალურ დანახარჯებს.
გაცილებით რთულია მაგისტრალური მილსადენების მშენებლობისთვის საჭირო მიწის დერეფნების (right-of-way) უზრუნველყოფა. მილსადენები ხშირად კვეთს კერძო საკუთრებაში არსებულ სასოფლო-სამეურნეო მიწებს, რაც მოითხოვს ხანგრძლივ მოლაპარაკებებს ასობით ან ათასობით მიწის მესაკუთრესთან კომპენსაციის თაობაზე. ეს პროცესი შეიძლება წლობით გაგრძელდეს და პროექტის ბიუჯეტს ათეულობით მილიონი დოლარით ზრდიდეს.
საერთო ჯამში, უძრავ ქონებასთან დაკავშირებული პირდაპირი და არაპირდაპირი ხარჯები, პროექტის მასშტაბიდან გამომდინარე, შეიძლება 50-დან 200 მილიონ დოლარამდე მერყეობდეს, რაც მოიცავს იჯარის გადასახადებს, კომპენსაციებს და იურიდიულ მომსახურებას.
როგორ მოქმედებს სანქციები ირანის ენერგეტიკულ პროექტებზე?
საერთაშორისო სანქციები არ არის პირდაპირი ხარჯი, არამედ რისკის მულტიპლიკატორი, რომელიც დრამატულად ზრდის ირანის გაზის პროექტის ღირებულებას. სანქციების გავლენა რამდენიმე ძირითადი მიმართულებით ვლინდება: დაფინანსების, ტექნოლოგიების, ლოგისტიკისა და დაზღვევის ხარჯების ზრდა.
დაფინანსების მოზიდვა ყველაზე დიდი გამოწვევაა. საერთაშორისო ბანკების უმრავლესობა თავს იკავებს ირანული პროექტების დაფინანსებისგან მეორადი სანქციების რისკის გამო. ეს აიძულებს ინვესტორებს, ეძებონ ალტერნატიული, ბევრად უფრო ძვირი დაფინანსების წყაროები, როგორიცაა სახელმწიფო საექსპორტო სააგენტოები, რომლებიც არ არიან დასავლური ფინანსური სისტემის ნაწილი, ან კერძო კაპიტალის ფონდები, რომლებიც გაცილებით მაღალ რისკის პრემიას ითხოვენ. ეს ზრდის კაპიტალის ღირებულებას (cost of capital) 5-10%-ით.
ტექნოლოგიური შეზღუდვები პირდაპირ აისახება CAPEX-სა და OPEX-ზე. მოწინავე დასავლური ტექნოლოგიების (მაგალითად, მაღალეფექტური ტურბინები, ბურღვის მოწინავე ტექნიკა, LNG გათხევადების ტექნოლოგიები) არარსებობა აიძულებს ირანს, დაეყრდნოს ადგილობრივ ან ალტერნატიულ, ხშირად ნაკლებად ეფექტურ, ანალოგებს. ეს იწვევს არა მხოლოდ მშენებლობის გაძვირებას, არამედ წარმოების დაბალ ეფექტურობას და მაღალ საოპერაციო ხარჯებს.
დაზღვევისა და ტრანსპორტირების ხარჯები ასევე გაზრდილია. საერთაშორისო სადაზღვევო კომპანიები მაღალ ტარიფებს აწესებენ ირანთან დაკავშირებულ ოპერაციებზე, ხოლო გადამზიდავი კომპანიები დამატებით საფასურს იღებენ სპარსეთის ყურეში ნავიგაციის რისკების გამო. ექსპერტული შეფასებით, სანქციების ფაქტორი პროექტის საერთო ბიუჯეტს, სულ მცირე, 20-30%-ით ზრდის.
გასვლის სტრატეგიები და დაკავშირებული ხარჯები
ნებისმიერი მსხვილი ინვესტიციის დაგეგმვისას, გასვლის სტრატეგიისა და მასთან დაკავშირებული ხარჯების წინასწარი გათვლა კრიტიკულად მნიშვნელოვანია. ირანის გაზის სექტორში გასვლის ორი ძირითადი სცენარი არსებობს: პროექტში საკუთარი წილის გაყიდვა ან პროექტის სიცოცხლის ციკლის ბოლოს ობიექტების დემონტაჟი და გარემოს რეკულტივაცია.
პროექტში წილის გაყიდვა IPC კონტრაქტის პირობებით რეგულირდება და მოითხოვს NIOC-ის თანხმობას. პოტენციური მყიდველი უნდა აკმაყოფილებდეს ტექნიკურ და ფინანსურ კრიტერიუმებს და, რაც მთავარია, უნდა იყოს მისაღები ირანის მთავრობისთვის. გარიგებაზე შეიძლება გავრცელდეს კაპიტალის ნამატის გადასახადი. გასვლის პროცესის სირთულე და პოლიტიკური ფაქტორები ამცირებს აქტივის ლიკვიდურობას და პოტენციურ გასაყიდ ფასს.
პროექტის დასრულების შემდეგ, ინვესტორი ვალდებულია, უზრუნველყოს ინფრასტრუქტურის დემონტაჟი (decommissioning) და ტერიტორიის პირვანდელ მდგომარეობაში დაბრუნება, განსაკუთრებით ოფშორული პლატფორმებისა და ჭაბურღილების შემთხვევაში. დემონტაჟის ხარჯები მნიშვნელოვანია და, როგორც წესი, შეფასებულია საწყისი CAPEX-ის 5-10%-ის ოდენობით. ეს ნიშნავს, რომ 10 მილიარდი დოლარის პროექტისთვის, დემონტაჟის ფონდში 500 მილიონიდან 1 მილიარდ დოლარამდე უნდა იყოს აკუმულირებული პროექტის სიცოცხლის განმავლობაში.
| პარამეტრი | ირანი | კატარი | რუსეთი |
|---|---|---|---|
| დადასტურებული მარაგი (ტრილიონი კუბ. მეტრი, 2022 წლის შეფასება) | 32.1 | 23.9 | 37.4 |
| წლიური წარმოება (მილიარდი კუბ. მეტრი, 2022) | ~259 | ~178 | ~616 |
| შიდა მოხმარება (% წარმოებიდან) | ~95% | ~20% | ~70% |
| ექსპორტის ძირითადი ფორმა | მილსადენი (თურქეთი, ერაყი) | LNG (გლობალური) | მილსადენი (ევროპა, ჩინეთი), LNG |
| მოპოვების საშუალო ღირებულება ($/MMBtu, შეფასება) | $0.5 - $1.5 | $0.2 - $1.0 | $0.5 - $2.0 |
ხარჯების ოპტიმიზაციის სტრატეგიები
მიუხედავად მაღალი ხარჯებისა და რისკებისა, არსებობს რამდენიმე სტრატეგია, რომელთა გამოყენებითაც ინვესტორებს შეუძლიათ ირანის გაზის პროექტის ღირებულების ოპტიმიზაცია. ერთ-ერთი მთავარი ბერკეტი ადგილობრივი კონტენტის მაქსიმალური გამოყენებაა. ირანს ჰყავს კვალიფიციური ინჟინრებისა და ტექნიკოსების დიდი კორპუსი, რომელთა ანაზღაურება მნიშვნელოვნად დაბალია უცხოელ ექსპატებთან შედარებით. ადგილობრივი სამშენებლო მასალებისა და მომსახურების გამოყენება ასევე ამცირებს ლოგისტიკურ ხარჯებს და სანქციებთან დაკავშირებულ რისკებს.
ინვესტიციების ფაზირება კიდევ ერთი ეფექტური მიდგომაა. ნაცვლად იმისა, რომ თავიდანვე განხორციელდეს სრული მასშტაბის ინვესტიცია, პროექტი შეიძლება დაიყოს რამდენიმე ეტაპად. ეს ამცირებს საწყის კაპიტალურ მოთხოვნებს და საშუალებას აძლევს ინვესტორს, შეაფასოს პირველი ფაზის შედეგები, სანამ შემდეგ ეტაპზე გადავა. ეს სტრატეგია განსაკუთრებით ეფექტურია საბადოების განვითარებისას.
არსებული, მაგრამ მოძველებული ინფრასტრუქტურის მოდერნიზაცია (brownfield projects) ხშირად უფრო ხარჯთეფექტურია, ვიდრე ახალი პროექტის ნულიდან დაწყება (greenfield projects). ირანს აქვს მრავალი საბადო და ქარხანა, რომლებიც საჭიროებენ კაპიტალურ რემონტს და ტექნოლოგიურ განახლებას. ასეთ პროექტებში ინვესტირებას უფრო დაბალი CAPEX და უფრო სწრაფი ანაზღაურების პერიოდი ახასიათებს.
და ბოლოს, სტრატეგიული პარტნიორობა ძლიერ ადგილობრივ ან საერთაშორისო მოთამაშეებთან, რომლებსაც აქვთ ირანში მუშაობის გამოცდილება, შეუძლია მნიშვნელოვნად შეამციროს ბიუროკრატიული ბარიერები და დააჩქაროს ნებართვების მიღების პროცესი, რაც საბოლოოდ დაზოგავს დროსა და ფულს.
Frequently asked questions
რა არის სამხრეთ ფარსის გაზის საბადო?
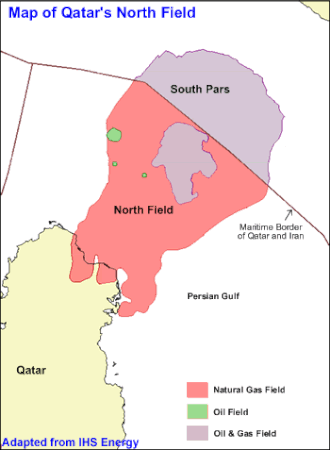
სამხრეთ ფარსი არის მსოფლიოში უდიდესი ბუნებრივი აირის საბადო, რომელიც მდებარეობს სპარსეთის ყურეში და რომელსაც ირანი კატართან (სადაც მას ჩრდილოეთის საბადო ეწოდება) იყოფს. ის ირანის გაზის წარმოების და ექსპორტის პოტენციალის ქვაკუთხედია და მისი განვითარება ქვეყნის ენერგეტიკული სტრატეგიის მთავარი პრიორიტეტია.
რა არის ირანის ნავთობის კონტრაქტი (IPC)?
ირანის ნავთობის კონტრაქტი (IPC) არის 2016 წელს შემოღებული საკონტრაქტო მოდელი, რომელიც მიზნად ისახავს უცხოური ინვესტიციების მოზიდვას ირანის ნავთობისა და გაზის სექტორში. ეს არის რისკის მომსახურების ხელშეკრულება, სადაც ინვესტორი ფარავს ყველა ხარჯს და იღებს ანაზღაურებას მომსახურებისთვის, მაგრამ არ ფლობს რეზერვებს.
რამდენად არის სუბსიდირებული ბუნებრივი აირი ირანში?
ირანში ბუნებრივი აირი მასიურად სუბსიდირებულია შიდა მომხმარებლებისთვის, რაც მსოფლიოში ერთ-ერთ ყველაზე დაბალ შიდა ფასს განაპირობებს. ეს სტიმულს აძლევს მაღალ შიდა მოხმარებას, რაც ზღუდავს საექსპორტო პოტენციალს, რადგან წარმოების 95%-ზე მეტი ადგილობრივ ბაზარზე მიიმართება.
აქვს თუ არა ირანს მოქმედი LNG ტერმინალები?
არა, ამჟამად ირანს არ აქვს მოქმედი LNG საექსპორტო ტერმინალი. მიუხედავად რამდენიმე პროექტის დაწყებისა (მაგალითად, Pars LNG, Iran LNG), მათი მშენებლობა შეჩერდა საერთაშორისო სანქციებისა და ტექნოლოგიური შეზღუდვების გამო. LNG ექსპორტი რჩება ირანის გრძელვადიან სტრატეგიულ მიზნად.
ვინ არიან ირანის გაზის სექტორში მთავარი უცხოელი პარტნიორები?
ისტორიულად, ევროპული კომპანიები (მაგალითად, Total, Eni) აქტიურად იყვნენ ჩართულნი, თუმცა სანქციების გამო უმრავლესობამ დატოვა ქვეყანა. ამჟამად, მთავარ პოტენციურ და არსებულ პარტნიორებად განიხილებიან ჩინური და რუსული სახელმწიფო კომპანიები, რომლებსაც აქვთ სანქციების პირობებში მუშაობის მეტი შესაძლებლობა და პოლიტიკური ნება.
Key entities in this analysis
- South Pars/North Dome Gas-Condensate field Place
- მსოფლიოში უდიდესი ბუნებრივი აირის საბადო, რომელიც განლაგებულია სპარსეთის ყურეში და რომელსაც ირანი და კატარი იყოფენ. ირანის გაზის წარმოების საფუძველი.
- National Iranian Oil Company (NIOC) GovernmentOrganization
- ირანის სახელმწიფო ნავთობისა და გაზის კორპორაცია, რომელიც პასუხისმგებელია ქვეყნის ნახშირწყალბადების რესურსების მართვასა და განვითარებაზე.
- Iran Petroleum Contract (IPC) Law
- საკონტრაქტო ჩარჩო, რომელიც შექმნილია უცხოური ინვესტიციების მოსაზიდად ირანის ენერგეტიკულ სექტორში. წარმოადგენს რისკის მომსახურების ხელშეკრულებას.
- Pars LNG Project
- ირანის ერთ-ერთი მთავარი, თუმცა შეჩერებული, გათხევადებული ბუნებრივი აირის (LNG) პროექტი, რომელიც მიზნად ისახავდა სამხრეთ ფარსის გაზის ექსპორტს.
- IGAT (Iran Gas Trunkline) Product
- ირანის გაზის მაგისტრალური მილსადენების ფართო ქსელი, რომელიც უზრუნველყოფს ქვეყნის მასშტაბით ბუნებრივი აირის ტრანსპორტირებას შიდა მოხმარებისთვის.
- Asaluyeh Place
- სამრეწველო ქალაქი და პორტი სპარსეთის ყურის სანაპიროზე, რომელიც სამხრეთ ფარსის საბადოსთან დაკავშირებული მასიური ენერგეტიკული და პეტროქიმიური ობიექტების ცენტრია.
- Iranian Ministry of Petroleum GovernmentOrganization
- ირანის მთავრობის უწყება, რომელიც ზედამხედველობს ქვეყნის ნავთობისა და გაზის ინდუსტრიის პოლიტიკას, რეგულირებასა და ოპერაციებს.
Related questions
- ›ირანი-პაკისტანის მილსადენის სტატუსი 2024
- ›ირანის გაზის ექსპორტი თურქეთში მოცულობა
- ›უცხოური ინვესტიციები ირანის ენერგეტიკულ სექტორში
- ›სამხრეთ ფარსის განვითარების ფაზები
- ›როგორ მოქმედებს სანქციები ირანის ეკონომიკაზე
- ›ჩინეთის როლი ირანის ნავთობისა და გაზის ინდუსტრიაში
- ›ირანის პეტროქიმიური პროდუქტების ექსპორტი
Methodology & sources
ეს ანალიზი ეფუძნება საჯაროდ ხელმისაწვდომ მონაცემებსა და შეფასებებს, რომლებიც მოპოვებულია ისეთი ავტორიტეტული წყაროებიდან, როგორიცაა ენერგეტიკის საერთაშორისო სააგენტო (IEA), აშშ-ის ენერგეტიკული ინფორმაციის ადმინისტრაცია (EIA), ირანის ნავთობის სამინისტროსა და NIOC-ის ანგარიშები, ასევე ენერგეტიკის სექტორზე მომუშავე წამყვანი საკონსულტაციო ფირმების კვლევები.