解説:イランの鉄鋼業の深掘り
イランの鉄鋼業は、豊富な天然ガスを背景にした直接還元鉄(DRI)技術を駆使し、世界有数の鉄鋼生産国へと成長しました。本稿では、その生産能力拡大の背景、輸出戦略、そして今後の課題までを徹底解説します。
イランの鉄鋼業は、豊富な国内天然ガス資源を利用した直接還元鉄(DRI)の生産を中核とし、半製品(ビレット、スラブ)の輸出に重点を置いて世界市場で競争力を持つ、中東最大の鉄鋼生産エコシステムです。
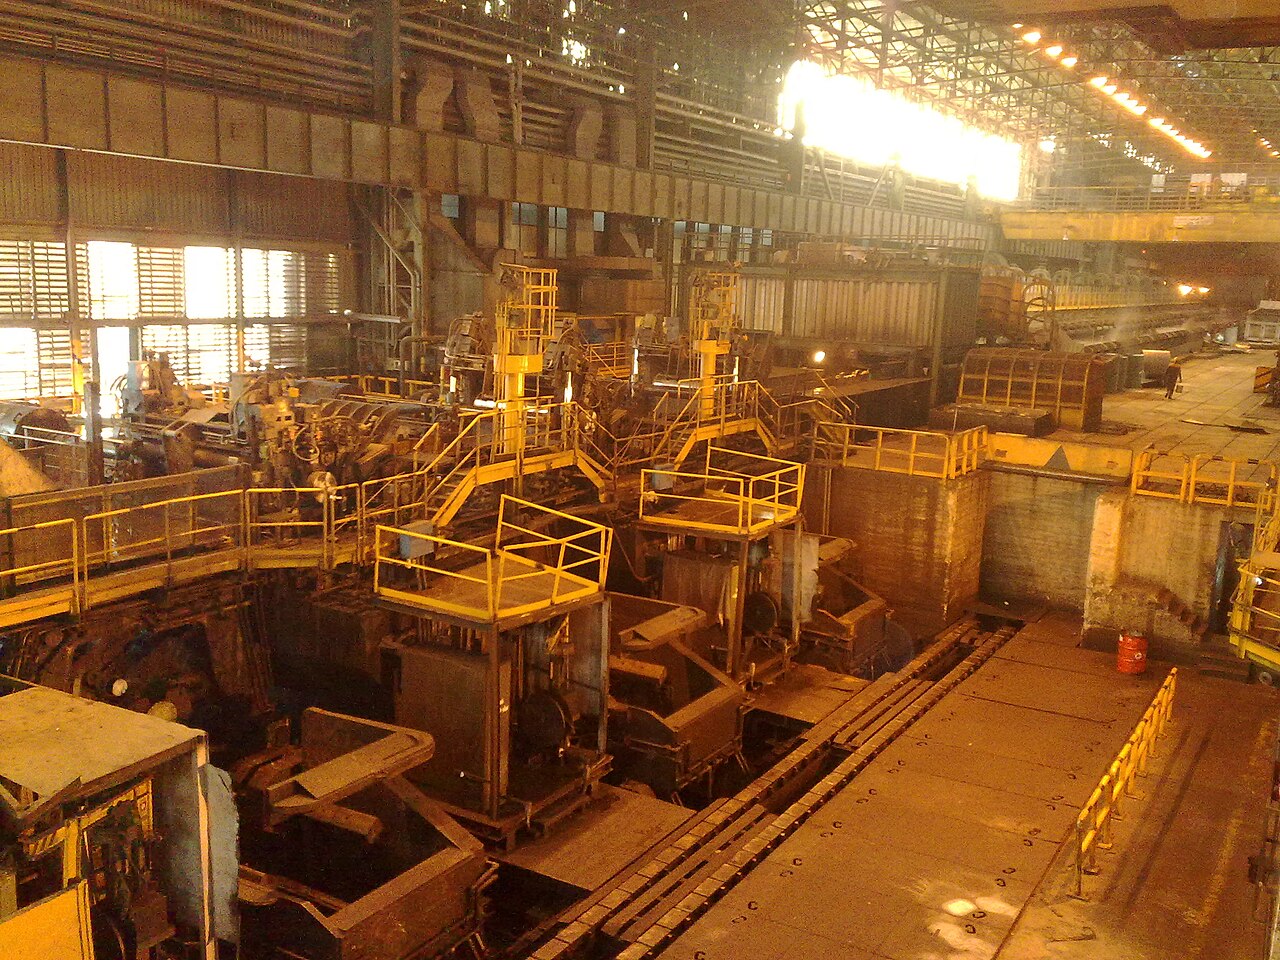
世界トップ10へ:急成長するイランの鉄鋼業の全体像
イランの鉄鋼業は、過去20年間で目覚ましい成長を遂げ、現在では世界の粗鋼生産国トップ10に名を連ねています。この躍進の原動力は、国内に豊富に存在する天然ガスを活用した直接還元鉄(DRI)製法への戦略的集中です。これにより、伝統的な高炉法に比べてコストと環境負荷を抑えながら、生産量を着実に拡大してきました。現在、年間粗鋼生産量は3000万トンを超えています。
この産業の発展は、単なる国内需要への対応に留まりません。イランは、ビレットやスラブといった半製品鋼材の主要な輸出国としての地位を確立しました。国内のインフラ整備や建設部門を支える一方で、余剰生産能力を輸出に振り向けることで、重要な外貨獲得源となっています。この輸出志向の戦略が、グローバルな鉄鋼市場におけるイランの存在感を高めています。
政府は「2025年ビジョン」を掲げ、年間粗鋼生産能力を5500万トンに引き上げるという野心的な目標を設定しています。この計画は、国営企業や半官半民企業が主導する大規模な設備投資によって支えられており、新規プラントの建設や既存施設の近代化が継続的に進められています。この拡大路線が、中東地域における鉄鋼供給の力学を大きく変えつつあります。
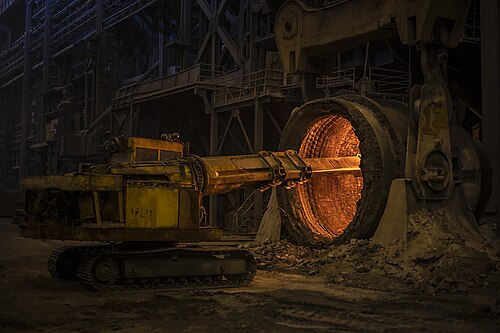
直接還元鉄(DRI)の製造方法と利点:イランの競争力の源泉
イランの鉄鋼業が持つ最大の競争優位性は、直接還元鉄(DRI)と天然ガスを組み合わせた製鋼プロセスにあります。DRI製法は、鉄鉱石を天然ガス由来の還元ガスを用いて、溶融させることなく固体状態で直接還元し、スポンジ状の鉄(スポンジ鉄)を製造する技術です。このスポンジ鉄を電気炉(EAF)で溶解し、鋼を生産します。
このプロセスの最大の利点は、世界第2位の埋蔵量を誇るイランの安価で豊富な天然ガスを直接利用できる点です。伝統的な高炉・転炉(BF-BOF)法が原料として高価なコークス(石炭を加工したもの)を必要とするのに対し、DRI-EAF法はエネルギーコストを大幅に削減できます。これにより、イランの鉄鋼メーカーは世界市場で高い価格競争力を維持することが可能です。
さらに、DRI-EAF法は環境面でも優位性があります。高炉法に比べて二酸化炭素(CO2)の排出量が少なく、よりクリーンな生産プロセスとされています。また、電気炉はスクラップ鉄の再利用も容易であり、循環型経済への貢献も期待されます。建設に必要な初期投資も高炉に比べて低く、生産規模の調整がしやすい柔軟性も、迅速な能力拡大を目指すイランにとって大きなメリットとなっています。
イランの鉄鋼生産能力 拡大の理由とは?
イランが鉄鋼生産能力の拡大を国家戦略として推進する背景には、複数の経済的・地政学的要因があります。まず、石油・ガス依存型経済からの脱却を目指す産業多角化の一環として、鉄鋼業が非石油部門の重要な柱と位置づけられています。鉄鋼製品の輸出は、原油価格の変動リスクをヘッジし、安定した外貨収入を確保するための鍵となります。
国内の旺盛な需要も拡大を後押ししています。人口増加に伴う住宅建設、エネルギー施設、交通インフラ(鉄道、道路、港湾)の整備など、国家的な大規模プロジェクトが進行中であり、これらは大量の鉄鋼を必要とします。国内で鉄鋼を安定供給する能力を持つことは、国家の安全保障と経済的自立に直結する重要な要素です。
政府系機関であるイラン鉱山探査開発公社(IMIDRO)は、「2025年ビジョン」の達成に向けたロードマップを策定し、投資を主導しています。この計画には、鉄鉱石鉱山の開発から製鉄所の新設・増設、さらには物流インフラの強化までが含まれており、サプライチェーン全体での能力増強が図られています。これにより、現在の約4000万トンの生産能力から5500万トンへの引き上げを目指しています。
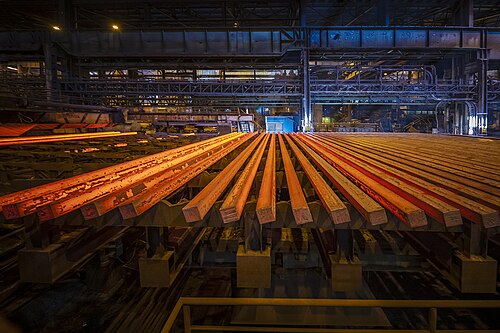
なぜ半製品なのか?ビレットとスラブの輸出戦略
イランの鉄鋼輸出において、ビレット(鋼片)とスラブ(鋼塊)という半製品が中心的な役割を担っています。ビレットは棒鋼や線材の、スラブは薄板や厚板の原料となる中間製品です。イランがこれらの半製品の輸出に注力するには、戦略的な理由があります。
一つ目の理由は、市場への迅速な参入です。最終製品である圧延鋼材を生産するには、追加の圧延設備に多額の投資が必要となります。一方、半製品であれば、製鋼プロセス(DRI-EAF)の直後に出荷できるため、比較的少ない投資で巨大な輸出市場にアクセスできます。これにより、投資回収期間を短縮し、キャッシュフローを早期に確保することが可能です。
二つ目に、需要側の要因があります。特に東南アジアや中東の一部の国々では、自国内に製鋼能力(上工程)は持たないものの、圧延設備(下工程)は保有している圧延業者が多数存在します。これらの業者は、安価で品質の安定したビレットやスラブを輸入し、自国で最終製品に加工して販売します。イランは、こうした圧延業者にとって理想的な供給元となっているのです。
年間輸出量に占める半製品の割合は非常に高く、総鉄鋼輸出量(約1000万〜1200万トン)のうち、ビレットとスラブが70%以上を占めることも珍しくありません。この戦略により、イランは世界の鉄鋼サプライチェーンにおいて、不可欠な中間財供給国としての地位を固めています。
イラン産ビレットとスラブの輸出市場と物流
イラン産鉄鋼の主要な輸出先は、地理的に近く、旺盛な建設需要を抱える地域に集中しています。最大の市場は東南アジア諸国(特にタイ、インドネシア、マレーシア)であり、これらの国々の圧延業者が主要な顧客です。また、中東・北アフリカ(MENA)地域、特に近隣のイラク、オマーン、UAEも重要な市場です。
近年では、中国もイラン産半製品の重要な買い手として浮上しています。中国国内の環境規制強化や生産調整により、一部の鉄鋼メーカーが半製品を輸入して最終製品を生産するケースが増えているためです。イランの価格競争力が、世界最大の鉄鋼生産国である中国市場への扉を開いています。
輸出の大部分は、ペルシャ湾に面した南部の港湾、特にバンダル・アッバス港やバンダル・イマーム・ホメイニ港を通じて行われます。これらの港は、大型貨物船が接岸できる深水港であり、鉄鋼輸出の生命線です。政府はこれらの港湾の荷役能力向上や、内陸の製鉄所から港への鉄道網整備にも力を入れており、物流効率の改善が輸出競争力をさらに高める要因となっています。
グローバル市場への影響:地域価格の形成者として
イランによる大量かつ安価な半製品の輸出は、世界の鉄鋼市場、特にアジアと中東の需給バランスと価格形成に大きな影響を与えています。イラン産ビレットは、当該地域の価格指標(ベンチマーク)の一つと見なされることが多く、そのオファー価格の動向は、競合するロシア、CIS諸国、トルコのサプライヤーの価格戦略にも影響を及ぼします。
イランの鉄鋼メーカーは、天然ガスのコスト優位性を背景に、市場環境に応じて柔軟に価格を調整する能力を持っています。世界的な鉄鋼需要が軟調な局面では、他国のメーカーよりも低い価格を提示して販売量を確保することができ、市場全体の価格下落圧力となることがあります。
一方で、イランの輸出能力は、国際的な制裁や金融取引の制約によって変動するリスクを常に抱えています。これにより、供給が不安定になる時期もあり、市場のボラティリティを高める一因ともなっています。輸入国は、この「イランリスク」を考慮に入れながら、調達ポートフォリオを多様化させる動きも見られます。
長期的には、イランが生産能力を計画通りに拡大し続ければ、特に半製品市場における価格決定力はさらに増していくと予想されます。これは、世界の鉄鋼メーカーやトレーダーが、自社の事業戦略を立てる上で無視できない重要な変数であり続けることを意味します。
イラン鉄鋼業における今後の課題とは:水、電力、そして制裁
順調な拡大を続けるイランの鉄鋼業ですが、将来の持続的な成長を脅かすいくつかの深刻な課題に直面しています。その中でも最も重大なものが、水資源の不足です。鉄鋼生産、特にDRIプロセスは大量の水を必要としますが、イランは慢性的な水不足に悩まされており、多くの製鉄所が立地する中央部や南東部は特に深刻です。
電力供給の不安定性も大きな懸念材料です。夏場の電力需要ピーク時には、産業部門への電力供給が制限されることがあり、製鉄所の操業率低下につながります。冬季にはガス供給が家庭用に優先されるため、DRIプラントの稼働に影響が出ることもあります。安定した操業のためには、エネルギーインフラへのさらなる投資が不可欠です。
国際的な金融・貿易制裁は、依然として業界の足かせとなっています。制裁により、最新の欧州製設備の導入や技術移転が困難になるほか、貿易金融や保険の利用が制限され、輸出取引のコストとリスクが増大します。多くの取引は、限定的なチャネルや代替的な決済方法に頼らざるを得ない状況です。
これらの課題に対処するため、政府と企業は対策を進めています。海水淡水化プラントを建設して沿岸部に水を供給するプロジェクトや、製鉄所自身による発電所の建設などがその例です。しかし、これらの課題を根本的に解決するには、莫大な投資と長期的な取り組みが必要となります。
| 特徴 | 直接還元鉄・電気炉(DRI-EAF)方式 | 高炉・転炉(BF-BOF)方式 |
|---|---|---|
| 主原料 | 鉄鉱石、天然ガス | 鉄鉱石、コークス用石炭 |
| 主要設備 | 還元炉、電気炉 | 高炉、転炉 |
| 初期投資コスト | 比較的低い | 非常に高い |
| 生産の柔軟性 | 高い(断続的な操業が可能) | 低い(連続操業が必要) |
| CO2排出量 | 比較的少ない | 多い |
| イランにおける適合性 | 非常に高い(安価な天然ガスが豊富) | 低い(コークス用石炭が乏しい) |
展望:半製品から高付加価値製品への移行は可能か
イランの鉄鋼業の次なる進化の段階は、現在の半製品中心の輸出モデルから、より付加価値の高い最終製品(完成品)へと軸足を移していくことです。特に、自動車産業や家電産業向けの高品位な薄板(ホットコイル、コールドコイル)や、エネルギー産業向けの特殊鋼管などの分野は、大きな成長の可能性があります。
この移行を実現するには、いくつかのハードルを越える必要があります。第一に、高度な圧延・加工設備への大規模な投資です。これには多額の資金が必要であり、外国からの投資や技術導入が鍵となりますが、制裁がその障壁となっています。国内の技術力だけで最高品質の製品を製造するには、まだ時間がかかると見られています。
第二に、品質管理と認証システムの国際標準への適合です。世界の主要な最終需要家は、厳格な品質基準や認証(例:API規格、ISO/TS 16949)を要求します。イランのメーカーがこれらの基準を満たし、グローバルなサプライチェーンに組み込まれるためには、生産プロセス全体の高度化が求められます。
一部の大手メーカー、特にモバラケ製鉄(Mobarakeh Steel Company)などは、既に高品質な薄板製品の生産を拡大し、国内市場だけでなく一部輸出も開始しています。こうした先行事例が成功を収めれば、他のメーカーも追随し、産業全体の構造転換が徐々に進む可能性があります。イラン鉄鋼業の未来は、これらの高付加価値化への挑戦が成功するかにかかっていると言えるでしょう。
Frequently asked questions
イランはなぜ伝統的な高炉法ではなくDRI法を使うのですか?
イランがDRI法を主に使用する最大の理由は、国内に安価で豊富な天然ガスが大量に存在する一方、高炉法に必要なコークス用石炭が少ないためです。この資源的な強みを活かすことで、コスト競争力の高い鉄鋼生産を実現しています。
イランの鉄鋼の主な輸出製品は何ですか?
主な輸出製品は、ビレット(棒鋼などの原料)とスラブ(薄板などの原料)という半製品です。これらの製品は、鉄鋼輸出全体の7割以上を占めています。最終製品よりも製造しやすく、海外の圧延業者の需要に合致しています。
イラン産鉄鋼の主な買い手はどの国ですか?
主な買い手は、東南アジア諸国(タイ、インドネシアなど)と中東諸国です。近年は中国も重要な輸入国となっています。これらの国々の圧延業者が、イランから半製品を輸入し、自国で最終製品に加工しています。
イランの鉄鋼生産目標はどのくらいですか?
イラン政府は「2025年ビジョン」という長期計画を掲げており、年間粗鋼生産能力を5500万トンに引き上げることを目標としています。これは、現在の生産実績である約3000万トンから大幅な増加を目指す野心的な計画です。
イラン鉄鋼業が直面する最大のリスクは何ですか?
最大のリスクは、水不足、電力不足、そして国際制裁の3つです。特に水不足は鉄鋼生産が盛んな内陸乾燥地帯で深刻化しています。また、電力インフラの脆弱性や制裁による金融・貿易上の制約も、安定生産と成長の大きな足かせとなっています。
イランの鉄鋼会社で最も大きいのはどこですか?
イランで最大かつ最も技術的に進んだ鉄鋼会社は、モバラケ製鉄(Mobarakeh Steel Company, MSC)です。同社は特に高品質な薄板製品の生産に強みを持ち、国内市場のリーダーであると同時に、イランの鉄鋼輸出においても中心的な役割を担っています。
Key entities in this analysis
- Mobarakeh Steel Company (MSC) Organization
- イラン最大の鉄鋼メーカー。特に高品質な薄板製品に強みを持ち、中東地域で最も近代的な製鉄所の一つを運営している。
- Khouzestan Steel Company (KSC) Organization
- イランにおける主要な鉄鋼生産企業の一つ。主にビレットやスラブなどの半製品を生産し、輸出における重要なプレーヤーである。
- IMIDRO (Iranian Mines & Mining Industries Development & Renovation Organization) GovernmentOrganization
- イランの鉱業・金属産業の発展を監督する政府系機関。「2025年ビジョン」など、鉄鋼業の国家戦略を主導している。
- Bandar Abbas Place
- ペルシャ湾に面したイラン最大の港湾都市。イランの鉄鋼輸出の主要なゲートウェイであり、物流の戦略的拠点となっている。
- Direct Reduced Iron (DRI) Product
- 鉄鉱石を天然ガスで還元して作るスポンジ状の鉄。電気炉の主原料となり、イランの鉄鋼業の競争力の源泉となっている。
- Vision 2025 (Steel Sector) Project
- イラン政府が掲げる国家計画で、2025年までに年間粗鋼生産能力を5500万トンに引き上げることを目標としている。
- Electric Arc Furnace (EAF) Product
- 電気を用いてDRIや鉄スクラップを溶解し、鋼を製造する炉。DRIを主原料とするイランの鉄鋼生産の中核をなす設備。
Related questions
- ›中東の鉄鋼市場におけるイランの役割とは?
- ›直接還元鉄プラントの建設コストはどのくらいですか?
- ›イランの鉄鋼会社ランキング
- ›鉄鋼輸出におけるバンダル・アッバス港の重要性
- ›イランの鉄鋼業に対する経済制裁の影響
- ›世界のスポンジ鉄生産量におけるイランのシェア
- ›イランの鉄鉱石埋蔵量と品質
- ›イランの鉄鋼業は水をどのように確保していますか?
Methodology & sources
本稿で提示された内容は、世界鉄鋼協会や各国の鉱業・産業省が発表する公式統計、業界団体の報告書、および主要な金融・商品情報機関が提供する市場データに基づき構成されています。特定の予測や数値は、これらの信頼できる情報源からの推定値を含む場合があります。