Menganalisis Rantai Pasok Komponen Otomotif Iran
Rantai pasok komponen otomotif Iran menunjukkan tingkat lokalisasi yang tinggi, didukung oleh basis pemasok Tier-2 yang luas namun terfragmentasi. Artikel ini mengupas secara mendalam struktur industri, tantangan teknologi, dan peluang ekspor yang signifikan namun belum sepenuhnya direalisasikan.
Rantai pasok komponen otomotif Iran adalah jaringan kompleks yang terdiri dari lebih dari 1.200 perusahaan, dari produsen suku cadang besar (Tier-1) hingga UKM (Tier-2 dan Tier-3), yang berfokus pada produksi lokal untuk memenuhi permintaan dari perakit mobil domestik.
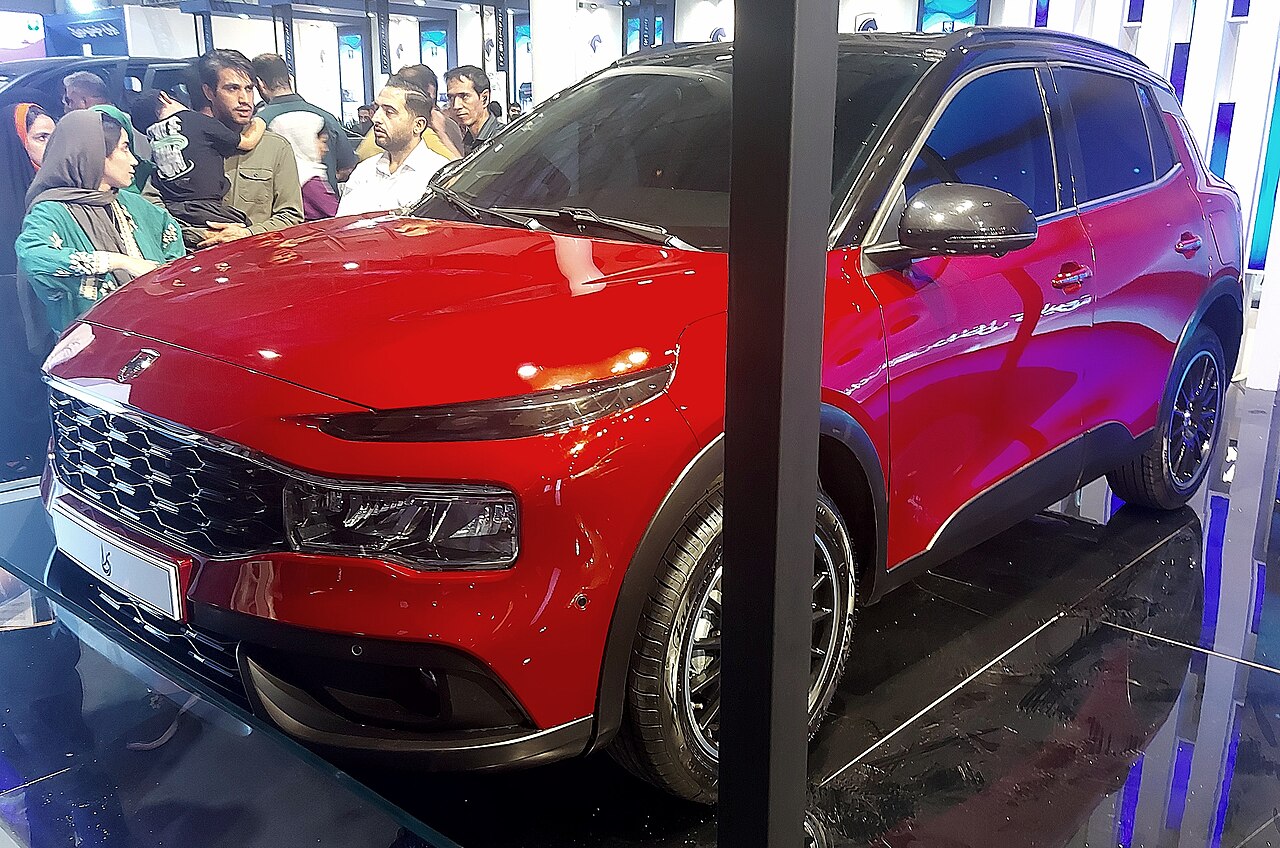
Bagaimana Kondisi Rantai Pasok Komponen Otomotif Iran Saat Ini?
Rantai pasok komponen otomotif Iran adalah ekosistem yang matang dan sangat terlokalisasi, dirancang untuk mendukung industri perakitan mobil domestik yang memproduksi lebih dari satu juta kendaraan per tahun. Dengan lebih dari 1.200 produsen suku cadang yang terdaftar, industri ini secara langsung mempekerjakan sekitar 250.000 hingga 300.000 orang dan secara tidak langsung mendukung ratusan ribu lainnya. Fondasinya adalah kemandirian, dengan tingkat konten lokal untuk model-model populer seperti IKCO Samand atau Saipa Tiba sering kali melampaui 85%.
Struktur rantai pasok ini dicirikan oleh beberapa pemasok Tier-1 besar, banyak di antaranya berafiliasi dengan produsen mobil utama seperti Iran Khodro (IKCO) dan SAIPA. Perusahaan-perusahaan ini, seperti SAPCO untuk IKCO, bertindak sebagai integrator sistem utama. Mereka mengelola jaringan yang luas yang terdiri dari ratusan pemasok Tier-2 dan Tier-3 yang lebih kecil, yang membentuk tulang punggung kapasitas produksi industri. Model ini memungkinkan skala produksi yang besar tetapi juga menciptakan kompleksitas dalam hal kontrol kualitas dan koordinasi.
Secara finansial, pasar komponen otomotif domestik di Iran diperkirakan bernilai antara $8 miliar hingga $12 miliar per tahun, tergantung pada volume produksi kendaraan secara keseluruhan. Mayoritas dari nilai ini bersirkulasi di dalam ekonomi domestik, menggarisbawahi pentingnya sektor ini bagi kemandirian industri nasional. Namun, ketergantungan pada komponen berteknologi rendah hingga menengah menjadi ciri khas utama, dengan komponen elektronik canggih dan material khusus masih menjadi area ketergantungan impor.
Meskipun fokusnya pada pasar domestik, terdapat segmen ekspor yang kecil namun terus berkembang, terutama menargetkan pasar purnajual (aftermarket) di negara-negara tetangga. Peluang ekspor komponen mobil Iran ini didorong oleh keunggulan biaya untuk suku cadang mekanis dan bodi, terutama untuk model kendaraan yang juga populer di pasar regional seperti Irak, Suriah, dan beberapa negara CIS. Potensi ini tetap menjadi area pertumbuhan utama bagi industri.
Menganalisis Fondasi: Pemasok Tier-2 dalam Ekosistem Otomotif
Jantung dari industri suku cadang mobil Iran terletak pada basis pemasok Tier-2 dan Tier-3 yang luas. Kelompok ini terdiri dari ratusan perusahaan kecil hingga menengah (UKM), yang sebagian besar dimiliki oleh swasta atau keluarga. Mereka berspesialisasi dalam produksi komponen tunggal atau sub-rakitan sederhana, mulai dari komponen cetakan plastik, suku cadang mesin tempa, hingga komponen sasis. Fragmentasi ini adalah kekuatan sekaligus kelemahan.
Di satu sisi, keberadaan ratusan pemasok ini memberikan ketahanan dan fleksibilitas pada rantai pasok. Hal ini memungkinkan produsen mobil untuk mendapatkan sumber komponen dari beberapa pemasok, mengurangi risiko kemacetan produksi. Selain itu, persaingan di antara para pemasok ini membantu menjaga biaya tetap kompetitif untuk komponen dasar, yang merupakan faktor kunci dalam menjaga harga jual kendaraan domestik tetap terjangkau bagi konsumen lokal.
Di sisi lain, fragmentasi menciptakan tantangan signifikan dalam hal standardisasi, kontrol kualitas, dan adopsi teknologi. Banyak pemasok Tier-2 otomotif Iran beroperasi dengan mesin yang sudah tua dan memiliki investasi terbatas dalam penelitian dan pengembangan (R&D). Akibatnya, konsistensi kualitas dapat bervariasi, dan kemampuan untuk memproduksi komponen presisi tinggi yang diperlukan untuk teknologi kendaraan modern, seperti sistem injeksi bahan bakar canggih atau unit kontrol elektronik (ECU), sangat terbatas.
Pemerintah dan asosiasi industri seperti IAPMA (Iranian Auto Parts Manufacturers Association) secara aktif mendorong konsolidasi dan modernisasi di antara pemasok Tier-2. Inisiatif ini mencakup penyediaan pin berbunga rendah untuk peningkatan peralatan dan program pelatihan untuk meningkatkan standar kualitas. Tujuannya adalah untuk mengubah basis pemasok yang terfragmentasi ini menjadi jaringan yang lebih kuat dan mampu secara teknologi, yang dapat bersaing tidak hanya di dalam negeri tetapi juga di panggung global.
Seberapa Dalam Tingkat Lokalisasi Produksi Komponen?
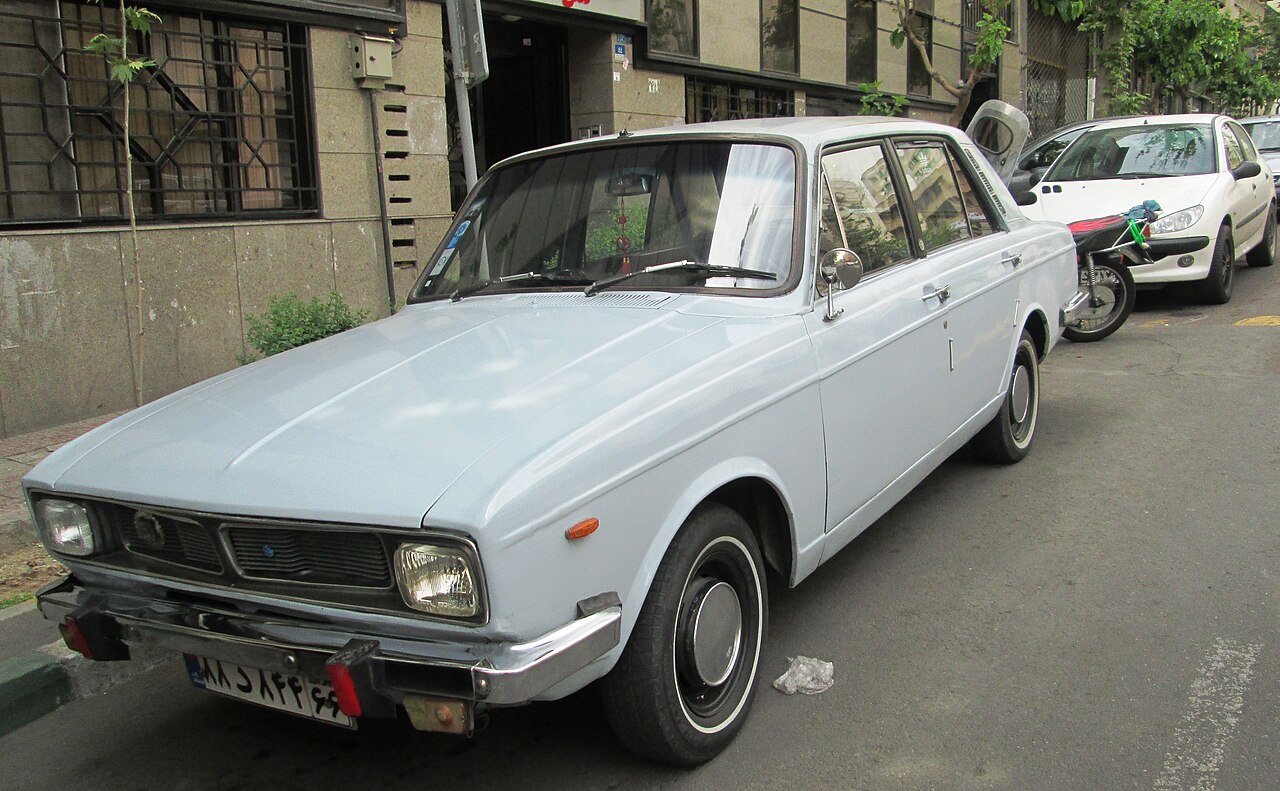
Tingkat lokalisasi produksi otomotif Iran sangat tinggi untuk komponen mekanis dan struktural dasar, yang merupakan hasil dari kebijakan kemandirian industri selama puluhan tahun. Untuk platform kendaraan yang dikembangkan secara lokal atau yang telah diproduksi dalam waktu lama, tingkat konten lokal secara rutin mencapai 85-95%. Ini mencakup hampir semua bagian bodi (stamping, panel), komponen sasis, sistem pembuangan, kursi, dan sebagian besar komponen interior.
Di bidang powertrain, kemampuannya juga mengesankan. Produsen lokal mampu memproduksi seluruh mesin dan transmisi manual untuk model-model massal. Blok mesin, kepala silinder, poros engkol, dan piston sebagian besar diproduksi di dalam negeri. Namun, untuk komponen powertrain yang lebih canggih, seperti turbocharger, sistem injeksi langsung (GDI), dan transmisi otomatis modern, ketergantungan pada impor atau produksi berlisensi dari mitra asing masih ada.
Kesenjangan paling signifikan dalam lokalisasi ada pada komponen elektronik dan material canggih. Unit kontrol elektronik (ECU) untuk mesin dan transmisi, sensor canggih (ABS, airbag), dan sistem infotainment modern sebagian besar diimpor atau dirakit dari kit impor (CKD). Demikian pula, baja paduan berkekuatan tinggi, beberapa jenis polimer rekayasa, dan bahan kimia khusus untuk cat dan pelapis sering kali perlu diimpor, yang membuat rantai pasok rentan terhadap fluktuasi valuta asing.
Pemerintah, melalui Kementerian Perindustrian, Pertambangan, dan Perdagangan (MIMT), terus mendorong 'proyek pendalaman manufaktur'. Proyek-proyek ini menargetkan komponen-komponen yang masih diimpor, menawarkan insentif bagi perusahaan yang berinvestasi dalam kapasitas produksi lokal untuk barang-barang berteknologi tinggi. Keberhasilan inisiatif ini sangat penting untuk mengurangi kerentanan rantai pasok dan meningkatkan nilai tambah dalam industri.
Komposisi Produksi Lokal: Dominasi Komponen Mekanis
Analisis komposisi produksi komponen lokal menunjukkan dominasi yang jelas dari suku cadang mekanis dan struktural. Komponen bodi dan eksterior, yang mencakup panel baja cetak, bumper, dan trim, merupakan segmen terbesar. Kapasitas stamping logam di Iran sangat besar, dikembangkan untuk memenuhi permintaan dari IKCO dan SAIPA. Ini adalah area di mana industri mencapai kemandirian hampir penuh, mencerminkan fondasi manufaktur tradisionalnya.
Komponen powertrain menempati urutan kedua. Ini mencakup produksi massal mesin 4 silinder bensin dan CNG, bersama dengan transmisi manual. Kemampuan pengecoran dan permesinan sangat maju di segmen ini. Namun, kompleksitasnya sebagian besar terbatas pada teknologi mesin pembakaran internal yang sudah terbukti. Produksi komponen untuk kendaraan listrik atau hibrida masih dalam tahap pengembangan yang sangat awal, terbatas pada proyek percontohan.
Suku cadang sasis, suspensi, dan sistem pengereman juga merupakan porsi signifikan dari produksi lokal. Barang-barang seperti lengan kontrol, subframe, dan kaliper rem diproduksi secara luas. Namun, untuk sistem yang lebih canggih seperti Electronic Stability Control (ESC), unit hidrolik dan sensornya biasanya diimpor. Ini menyoroti pola di mana komponen mekanis dilokalkan, sementara 'otak' elektroniknya tetap bergantung pada sumber eksternal.
Segmen terkecil dari produksi lokal adalah elektronik canggih. Meskipun komponen listrik dasar seperti rangkaian kabel (wiring harness), baterai, dan motor starter diproduksi secara massal, produksi semikonduktor, microchip, dan layar canggih hampir tidak ada. Kesenjangan ini merupakan hambatan terbesar bagi industri untuk beralih ke platform kendaraan generasi berikutnya dan membatasi daya saing ekspor di luar segmen suku cadang dasar.
Menghadapi Kesenjangan Teknologi dan Standar Kualitas
Tantangan utama yang dihadapi rantai pasok komponen otomotif Iran adalah kesenjangan teknologi yang persisten dengan standar global. Sebagian besar investasi selama bertahun-tahun difokuskan pada peningkatan kapasitas daripada peningkatan kemampuan teknologi. Akibatnya, banyak pemasok, terutama di tingkat Tier-2, masih menggunakan peralatan yang sudah ketinggalan zaman yang membatasi presisi, efisiensi, dan kemampuan mereka untuk bekerja dengan material modern.
Akses terhadap modal untuk R&D dan peningkatan teknologi menjadi kendala utama lainnya. Suku bunga yang tinggi dan lingkungan ekonomi yang menantang membuat banyak UKM sulit untuk mendapatkan pembiayaan jangka panjang yang diperlukan untuk investasi besar. Ketergantungan pada rekayasa balik (reverse engineering) daripada desain dan inovasi asli juga membatasi kemampuan industri untuk menciptakan kekayaan intelektual (IP) yang bernilai dan bergerak naik dalam rantai nilai global.
Masalah kualitas dan konsistensi juga menjadi perhatian, yang terkait langsung dengan fragmentasi basis pemasok. Sementara pemasok Tier-1 besar yang berafiliasi dengan OEM sering kali memiliki sistem kontrol kualitas yang kuat (misalnya, sertifikasi ISO/TS 16949), standar dapat sangat bervariasi di antara pemasok Tier-2 yang lebih kecil. Kurangnya konsistensi ini dapat menyebabkan masalah keandalan pada tingkat kendaraan jadi dan merusak reputasi merek di pasar ekspor.
Untuk mengatasi masalah ini, produsen mobil besar dan Kementerian Perindustrian menerapkan program pengembangan pemasok yang lebih ketat. Program-program ini mencakup audit kualitas reguler, persyaratan sertifikasi yang lebih ketat, dan insentif bagi pemasok yang berinvestasi dalam otomatisasi dan sistem penjaminan kualitas modern. Upaya ini berjalan lambat tetapi penting untuk masa depan daya saing industri.
Studi Banding: Rantai Pasok Iran di Panggung Regional
Jika dibandingkan dengan kekuatan regional lainnya seperti Turki, rantai pasok komponen Iran menunjukkan profil yang sangat berbeda. Industri komponen Turki jauh lebih berorientasi ekspor, dengan nilai ekspor tahunan melebihi $12 miliar. Pemasok Turki terintegrasi secara mendalam ke dalam rantai pasok Eropa, berfungsi sebagai pemasok OEM utama untuk merek-merek seperti Renault, Ford, dan Fiat. Fokus pada ekspor ini mendorong mereka untuk mengadopsi standar kualitas dan teknologi global.
Sebaliknya, industri Iran secara historis berfokus ke dalam, dengan ekspor hanya sebagian kecil dari outputnya. Tingkat lokalisasi Iran untuk model-model domestiknya lebih tinggi daripada rata-rata di Turki, yang masih mengimpor banyak komponen elektronik dan powertrain canggih. Ini menunjukkan bahwa strategi Iran telah berhasil dalam mencapai kemandirian, sementara Turki berhasil dalam integrasi global. Keduanya adalah model yang valid dengan hasil yang berbeda.
Dibandingkan dengan Pakistan, industri komponen Iran jauh lebih besar dan lebih dalam. Pakistan memiliki sekitar 400 produsen komponen dan tingkat lokalisasi yang umumnya lebih rendah, berkisar antara 60-70% untuk model yang populer. Industri Pakistan, seperti Iran, sebagian besar melayani pasar domestik dan purnajual regional, tetapi dalam skala yang lebih kecil. Iran memiliki keunggulan dalam hal skala produksi dan kedalaman kemampuan rekayasa, terutama di bidang powertrain.
Perbandingan ini menyoroti posisi unik Iran. Industri ini memiliki skala dan kedalaman manufaktur yang tidak dimiliki banyak negara berkembang, tetapi kurangnya integrasi global dan paparan terhadap persaingan internasional telah membatasi kemajuan teknologinya. Peluang bagi Iran terletak pada pemanfaatan basis industrinya yang besar untuk meningkatkan ekspor ke pasar-pasar di mana Turki mungkin kurang kompetitif, seperti di Asia Tengah dan sebagian Afrika.
Membuka Potensi: Peluang Ekspor Komponen Mobil Iran
Peluang ekspor yang paling jelas untuk komponen mobil Iran terletak di pasar purnajual (aftermarket) di negara-negara tetangga dan berkembang. Pasar-pasar ini, termasuk Irak, Afghanistan, Suriah, dan negara-negara CIS, memiliki populasi kendaraan yang signifikan yang terdiri dari model-model lama, banyak di antaranya berbagi platform dengan kendaraan yang diproduksi di Iran. Permintaan untuk suku cadang pengganti yang terjangkau dan andal sangat tinggi.
Suku cadang mekanis dan bodi adalah kategori produk yang paling menjanjikan untuk ekspor. Ini termasuk filter, komponen rem, bagian suspensi, sistem pembuangan, radiator, dan panel bodi. Pemasok Iran dapat memproduksi barang-barang ini dengan biaya yang kompetitif secara global karena skala produksi domestik yang besar dan biaya tenaga kerja yang relatif rendah. Membangun jaringan distribusi yang efisien di pasar-pasar target adalah kunci untuk memanfaatkan peluang ini.
Selain pasar purnajual, ada potensi untuk memasok komponen ke pabrik perakitan skala kecil di pasar berkembang. Beberapa negara di Afrika dan Asia Tengah sedang mencoba untuk memulai industri perakitan mobil mereka sendiri dan membutuhkan pasokan kit semi-knocked-down (SKD) atau komponen dasar. Dengan basis industrinya yang luas, Iran berada di posisi yang baik untuk menjadi mitra dalam usaha patungan semacam itu, menyediakan tidak hanya suku cadang tetapi juga keahlian teknis.
Namun, untuk mewujudkan potensi ekspor ini, beberapa hambatan perlu diatasi. Ini termasuk meningkatkan standarisasi pengemasan dan logistik, mendapatkan sertifikasi internasional yang relevan, dan mengatasi tantangan terkait transaksi keuangan internasional. Pemerintah Iran secara aktif mempromosikan ekspor non-minyak, dan asosiasi dagang sering mengatur delegasi ke pameran dagang otomotif internasional untuk menghubungkan produsen dengan pembeli potensial.
| Metrik | Iran | Turki | Pakistan |
|---|---|---|---|
| Jumlah Pemasok Komponen (Estimasi) | ~1.200 | ~5.000 | ~400 |
| Nilai Ekspor Komponen (Tahunan) | $200-400 Juta | ~$12 Miliar | ~$250 Juta |
| Tingkat Lokalisasi (Model Populer) | ~85% | ~70% | ~65% |
| Fokus Utama Industri | Pasar domestik, Purnajual regional | Ekspor ke OEM Eropa | Purnajual, Perakitan lokal |
Arah Masa Depan: Kebijakan Pemerintah dan Kemitraan Strategis
Masa depan rantai pasok komponen otomotif Iran akan sangat bergantung pada arah kebijakan pemerintah dan kemampuannya untuk membentuk kemitraan strategis baru. Salah satu pilar utama kebijakan saat ini adalah 'Peta Jalan Industri Otomotif' dari Kementerian Perindustrian. Dokumen ini menetapkan target ambisius untuk peningkatan volume produksi, peningkatan ekspor, dan pengembangan platform kendaraan baru yang berfokus pada efisiensi bahan bakar dan emisi yang lebih rendah.
Untuk mencapai tujuan ini, pemerintah mendorong investasi dalam teknologi-teknologi utama. Ini termasuk insentif untuk produksi lokal transmisi otomatis, ECU, dan bahkan komponen kendaraan listrik seperti baterai dan motor. Tujuannya adalah untuk secara bertahap mengurangi kesenjangan teknologi dan mempersiapkan industri untuk transisi global menuju elektrifikasi, meskipun dalam skala waktu yang lebih lama dibandingkan dengan pasar negara maju.
Kemitraan strategis dengan perusahaan asing dipandang sebagai jalan pintas penting untuk transfer teknologi. Setelah periode isolasi, produsen mobil dan komponen Iran secara aktif mencari usaha patungan baru dengan mitra dari Asia dan Eropa. Kemitraan ini diharapkan tidak hanya membawa desain kendaraan modern tetapi juga memperkenalkan proses manufaktur canggih dan standar manajemen kualitas ke dalam rantai pasok lokal, yang akan memberikan manfaat bagi pemasok Tier-2.
Pada akhirnya, evolusi rantai pasok akan memerlukan pendekatan dua jalur. Pertama, terus memperkuat dan memodernisasi basis pemasok yang ada untuk melayani pasar domestik dan purnajual regional secara efisien. Kedua, secara selektif berinvestasi dalam kemampuan berteknologi tinggi melalui kemitraan strategis, memungkinkan industri untuk secara bertahap naik rantai nilai. Keseimbangan antara kemandirian dan integrasi global akan menentukan keberhasilan jangka panjang sektor vital ini.
Frequently asked questions
Seberapa besar industri suku cadang mobil Iran?
Industri ini sangat signifikan, terdiri dari lebih dari 1.200 perusahaan dan mempekerjakan ratusan ribu orang. Nilai pasarnya diperkirakan antara $8-$12 miliar per tahun, terutama untuk melayani produksi kendaraan domestik yang mencapai lebih dari satu juta unit per tahun.
Apa tantangan utama bagi pemasok suku cadang Iran?
Tantangan utamanya meliputi akses terbatas ke teknologi modern dan dana R&D, kontrol kualitas yang tidak konsisten di antara perusahaan kecil, dan kesulitan dalam mendapatkan bahan baku khusus. Faktor-faktor ini menghambat kemampuan mereka untuk memproduksi komponen berteknologi tinggi.
Apakah suku cadang mobil Iran diekspor?
Ya, tetapi dalam skala kecil dengan nilai ekspor tahunan sekitar $200-$400 juta. Ekspor utamanya menargetkan sektor purnajual di negara-negara regional seperti Irak, Suriah, dan negara-negara CIS, dengan fokus pada suku cadang mekanis untuk model kendaraan lama.
Seberapa mandiri industri mobil Iran?
Untuk kendaraan pasar massal yang dikembangkan di dalam negeri, tingkat lokalisasi sangat tinggi, sering kali melebihi 85%. Ini mencakup sistem utama seperti mesin dan transmisi. Namun, untuk model-model baru atau hasil usaha patungan, ketergantungan pada kit impor masih signifikan.
Siapa pemain utama di sektor suku cadang otomotif Iran?
Sektor ini dipimpin oleh pemasok Tier-1 besar yang banyak berafiliasi dengan produsen mobil utama seperti IKCO dan SAIPA. Namun, mayoritas industri terdiri dari ratusan perusahaan swasta kecil hingga menengah di tingkat Tier-2 dan Tier-3.
Key entities in this analysis
- IKCO (Iran Khodro Company) Organization
- Produsen kendaraan terbesar di Iran, memainkan peran sentral dalam rantai pasok domestik melalui jaringan luas anak perusahaan pembuat suku cadang.
- SAIPA Organization
- Produsen mobil terbesar kedua di Iran, yang sangat memengaruhi rantai pasok khususnya dan mendorong permintaan untuk berbagai komponen lokal.
- IAPMA (Iranian Auto Parts Manufacturers Association) Organization
- Asosiasi industri yang mewakili kepentingan produsen suku cadang mobil di Iran, menyediakan data dan memfasilitasi dialog kebijakan dengan pemerintah.
- Ministry of Industry, Mine and Trade (MIMT) GovernmentOrganization
- Badan pemerintah Iran yang bertanggung jawab menetapkan kebijakan industri, termasuk target lokalisasi, peraturan impor/ekspor, dan standar untuk sektor otomotif.
- SAPCO (Supplying Automotive Parts Company) Organization
- Anak perusahaan pengadaan dan pasokan utama IKCO, yang mengelola hubungan dengan ratusan pemasok Tier-1 dan Tier-2 untuk lini produksinya.
- Samand Product
- Mobil penumpang andalan dari IKCO, terkenal karena tingkat kandungan lokalnya yang sangat tinggi (lebih dari 90%), menunjukkan kemampuan industri suku cadang domestik.
- CIS (Commonwealth of Independent States) Place
- Wilayah target utama untuk ekspor suku cadang mobil Iran, dihargai karena kedekatan geografis dan permintaan pasar untuk komponen purnajual yang terjangkau.
Related questions
- ›perkembangan industri mobil listrik di Iran
- ›investasi asing di sektor otomotif Iran
- ›perbandingan mobil IKCO dan SAIPA
- ›harga suku cadang mobil di Iran
- ›kebijakan pemerintah Iran untuk industri manufaktur
- ›prospek pasar purnajual otomotif di Timur Tengah
- ›dampak sanksi terhadap industri mobil Iran
Methodology & sources
Analisis ini didasarkan pada data dan laporan yang tersedia untuk umum dari berbagai sumber. Ini termasuk publikasi dari Kementerian Perindustrian, Pertambangan, dan Perdagangan Iran, laporan dari Asosiasi Produsen Suku Cadang Mobil Iran (IAPMA), pengajuan perusahaan dari produsen mobil yang terdaftar di bursa, dan analisis dari lembaga riset industri regional.