تحلیل جامع بورس اوراق بهادار تهران: ساختار، دسترسی خارجی و روندهای نقدشوندگی
این مقاله به بررسی عمیق ساختار بورس اوراق بهادار تهران، چارچوب دسترسی سرمایهگذاران خارجی از طریق طرح QFI، ترکیب بخشی و روندهای کلیدی نقدشوندگی در این بازار مهم منطقهای میپردازد.
مقدمهای بر بورس اوراق بهادار تهران
بورس اوراق بهادار تهران (TSE)، که در سال ۱۳۴۶ (۱۹۶۷ میلادی) تأسیس شد، یکی از قدیمیترین و مهمترین بازارهای سهام در منطقه خاورمیانه و شمال آفریقا به شمار میرود. این بازار در طول بیش از نیم قرن فعالیت خود، فراز و نشیبهای بسیاری را تجربه کرده و به عنوان نبض اقتصادی ایران، بازتابدهنده تحولات کلان اقتصادی، سیاسی و اجتماعی کشور بوده است. بورس تهران نه تنها به عنوان یک مکانیسم حیاتی برای تأمین مالی شرکتهای ایرانی عمل میکند، بلکه به مهمترین بستر سرمایهگذاری برای میلیونها سرمایهگذار داخلی تبدیل شده است.
کارکرد دوگانه بورس تهران آن را در موقعیتی منحصر به فرد قرار داده است. از یک سو، شرکتهای بزرگ در صنایع استراتژیک مانند پتروشیمی، فلزات اساسی و پالایش نفت از طریق این بازار اقدام به جذب سرمایه برای طرحهای توسعهای خود میکنند. از سوی دیگر، این بازار به ابزاری برای حفظ ارزش داراییها در برابر تورم مزمن برای طبقه متوسط جامعه تبدیل شده است. این پویایی منجر به شکلگیری یک بازار با ویژگیهای خاص شده که در آن، احساسات سرمایهگذاران خرد داخلی نقشی تعیینکننده در روندهای کوتاهمدت ایفا میکند.
با وجود تسلط سرمایهگذاران داخلی، بورس تهران به طور محدود درهای خود را به روی سرمایهگذاران خارجی نیز گشوده است. هدف این مقاله، ارائه یک تحلیل بیطرفانه و ساختارمند از وضعیت فعلی بورس تهران است. در این راستا، به بررسی چارچوبهای نظارتی، مکانیزمهای دسترسی سرمایهگذاران خارجی، ترکیب وزنی صنایع کلیدی، معیارهای ارزشگذاری و روندهای نقدشوندگی پرداخته خواهد شد تا تصویری جامع از فرصتها و چالشهای این بازار ارائه گردد.
ساختار و چارچوب نظارتی
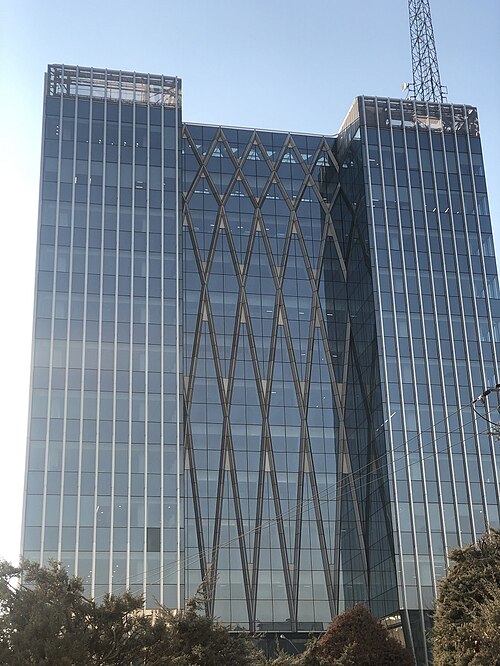
نهاد اصلی ناظر بر بازار سرمایه ایران، سازمان بورس و اوراق بهادار (SEO) است که بر اساس قانون بازار اوراق بهادار مصوب سال ۱۳۸۴ تأسیس شد. این سازمان مسئولیت قانونگذاری، نظارت بر حسن اجرای قوانین، توسعه ابزارها و نهادهای مالی و حفاظت از حقوق سرمایهگذاران را بر عهده دارد. استقلال نسبی این سازمان به آن اجازه میدهد تا مقررات لازم برای عملکرد شفاف و منصفانه بازار را تدوین و اجرا نماید، هرچند که سیاستهای کلان اقتصادی دولت همچنان تأثیر قابل توجهی بر عملکرد آن دارد.
اکوسیستم بازار سرمایه ایران شامل دو بازار اصلی است: بورس اوراق بهادار تهران (TSE) و فرابورس ایران (IFB). بورس تهران میزبان شرکتهای بزرگتر و با سابقهتر است که شرایط پذیرش سختگیرانهتری را برآورده کردهاند. در مقابل، فرابورس ایران به عنوان یک بازار ثانویه، با شرایط پذیرش منعطفتر، بستری برای شرکتهای کوچکتر، شرکتهای دانشبنیان و پروژههای در مرحله تأمین مالی فراهم میکند. این تفکیک به سرمایهگذاران اجازه میدهد تا بر اساس میزان ریسکپذیری خود، سبد سرمایهگذاری متنوعی تشکیل دهند.
زیرساختهای عملیاتی بازار توسط نهادهای کلیدی دیگری پشتیبانی میشود. شرکت سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه (CSDI) مسئولیت ثبت، نگهداری، پایاپای و تسویه معاملات را بر عهده دارد که امنیت و قطعیت معاملات را تضمین میکند. علاوه بر این، شبکه گستردهای از شرکتهای کارگزاری دارای مجوز به عنوان واسطههای اصلی بین سرمایهگذاران و بازار عمل میکنند. این کارگزاران خدمات متنوعی از جمله اجرای معاملات، مشاوره سرمایهگذاری و خدمات اعتباری را ارائه میدهند و نقطه تماس اصلی سرمایهگذاران با بازار هستند.
چارچوب قانونی حاکم بر بازار، که با قانون سال ۱۳۸۴ متحول شد، تلاش کرده است تا استانداردهای بینالمللی را در زمینههایی مانند افشای اطلاعات، حاکمیت شرکتی و مقابله با سوءاستفاده از اطلاعات نهانی پیادهسازی کند. با این حال، اجرای کامل این استانداردها همچنان با چالشهایی روبرو است. یکی از ویژگیهای ساختاری مهم بازار، وجود دامنه نوسان قیمت روزانه (معمولاً بین ۵٪ تا ۷٪ مثبت و منفی) است که با هدف کنترل نوسانات شدید طراحی شده، اما در عین حال میتواند باعث کاهش کارایی و نقدشوندگی در شرایط بحرانی شود.
دسترسی سرمایهگذاران خارجی: طرح سرمایهگذار واجد شرایط (QFI)
در سال ۱۳۹۴ (۲۰۱۵ میلادی)، سازمان بورس و اوراق بهادار ایران با هدف جذب سرمایه خارجی و افزایش عمق بازار، مقررات مربوط به سرمایهگذاران نهادی خارجی واجد شرایط (Qualified Foreign Institutional Investor - QFI) را معرفی کرد. این طرح به عنوان اصلیترین و رسمیترین کانال برای سرمایهگذاری پورتفوی خارجی در بازار سهام ایران عمل میکند و چارچوبی مشخص برای ورود، فعالیت و خروج سرمایه خارجی فراهم میآورد.
برای کسب مجوز QFI، یک نهاد خارجی باید شرایط مشخصی را احراز کند. این نهادها معمولاً شامل بانکهای سرمایهگذاری، صندوقهای بازنشستگی، صندوقهای سرمایهگذاری مشترک و شرکتهای تأمین سرمایه هستند که در کشورهای عضو سازمان بینالمللی کمیسیونهای اوراق بهادار (IOSCO) به ثبت رسیدهاند. علاوه بر این، نهاد متقاضی باید از نظر مالی وضعیت مطلوبی داشته و از اعتبار خوبی در سطح بینالمللی برخوردار باشد. فرآیند درخواست و صدور مجوز از طریق سازمان بورس و اوراق بهادار انجام میشود.
مقررات QFI محدودیتهایی را برای میزان سرمایهگذاری خارجی اعمال میکند. بر اساس این قوانین، هیچ سرمایهگذار خارجی به تنهایی نمیتواند بیش از ۱۰٪ از سهام یک شرکت پذیرفته شده در بورس را تملک کند. همچنین، مجموع مالکیت سهامداران خارجی در هر شرکت معمولاً به سقفی بین ۲۰٪ تا ۲۵٪ از کل سهام آن شرکت محدود میشود. این سقفها با هدف جلوگیری از تسلط سهامداران خارجی بر شرکتهای استراتژیک داخلی و حفظ کنترل مدیریتی تعیین شدهاند و ممکن است توسط سازمان بورس تغییر کنند.
از منظر عملیاتی، یک QFI ملزم به انتخاب یک کارگزار و یک بانک متولی (Custodian) محلی برای انجام معاملات و نگهداری داراییها است. فرآیند بازگرداندن اصل سرمایه و سود حاصل از آن نیز تحت نظارت بانک مرکزی ایران صورت میگیرد. اگرچه چارچوب قانونی برای این فرآیند وجود دارد، اما در عمل، نوسانات نرخ ارز، محدودیتهای ناشی از تحریمهای بینالمللی و پیچیدگیهای بوروکراتیک، این فرآیند را به یکی از چالشهای اصلی برای سرمایهگذاران خارجی تبدیل کرده است.
ترکیب بخشی و صنایع کلیدی
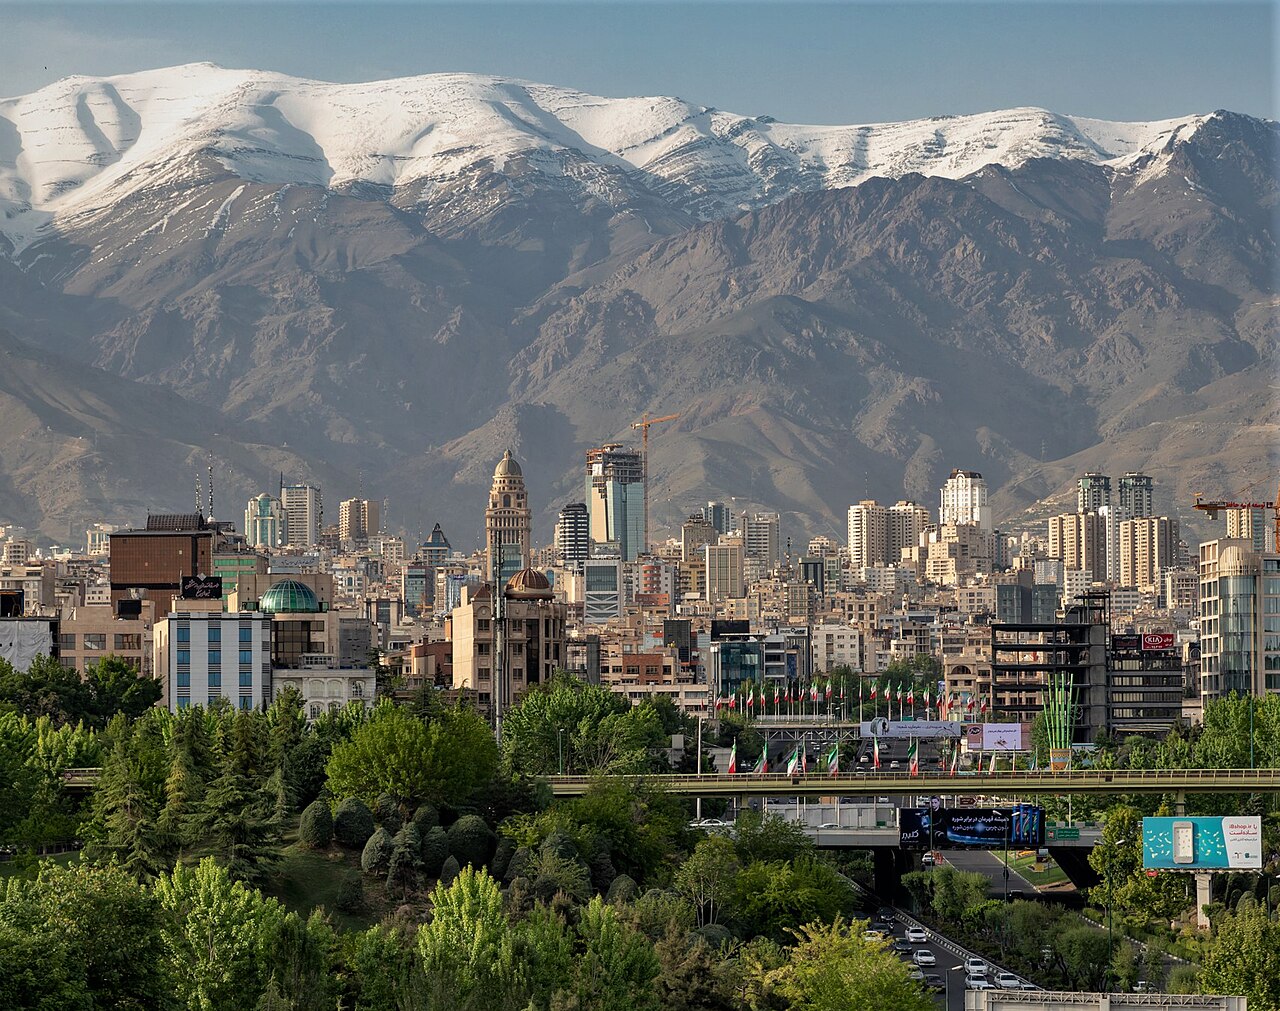
بورس اوراق بهادار تهران به شدت تحت تأثیر ساختار اقتصاد کلان ایران قرار دارد و وزن بالایی از آن به صنایع کالامحور و بنگاههای بزرگ صنعتی اختصاص یافته است. این ساختار، بازار را به نوسانات قیمتهای جهانی کالاها مانند نفت، محصولات پتروشیمی و فلزات اساسی بسیار حساس میکند. شرکتهای فعال در این صنایع، بخش عمدهای از ارزش بازار، حجم معاملات و سودآوری کل بازار را به خود اختصاص میدهają.
بر اساس برآوردها، گروه محصولات شیمیایی (عمدتاً پتروشیمیها) به تنهایی حدود ۲۰٪ تا ۲۵٪ از کل ارزش بازار را تشکیل میدهد. پس از آن، گروه فلزات اساسی (شامل فولاد، مس و آلومینیوم) با سهمی در حدود ۱۵٪ تا ۲۰٪ قرار دارد. گروه فرآوردههای نفتی، کک و سوخت هستهای (پالایشگاهها) نیز با وزنی حدود ۱۰٪ تا ۱۵٪، یکی دیگر از ارکان اصلی بازار است. در کنار این سه گروه، صنایع دیگری مانند بانکها، شرکتهای سرمایهگذاری چندرشتهای و گروه خودرو و ساخت قطعات نیز از اهمیت قابل توجهی برخوردارند.
ویژگی بارز شرکتهای بزرگ در این صنایع، وابستگی آنها به سیاستهای انرژی دولت و قیمتگذاریهای دستوری است. بسیاری از این شرکتها، که در جریان فرآیند خصوصیسازی بخشی از سهامشان واگذار شده است، همچنان به صورت مستقیم یا غیرمستقیم تحت نفوذ دولت یا نهادهای شبهدولتی قرار دارند. این امر باعث میشود که عملکرد مالی آنها نه تنها از چرخههای تجاری جهانی، بلکه از تصمیمات سیاسی و اقتصادی داخلی نیز به شدت تأثیر بپذیرد.
با این حال، در کنار این غولهای صنعتی، بخشهای دیگری نیز در بورس تهران فعال هستند که پتانسیل رشد و تنوعبخشی را فراهم میکنند. صنایع دارویی، مواد غذایی و آشامیدنی، و سیمان از جمله این بخشها هستند. این صنایع بیشتر بر بازار مصرف داخلی تمرکز دارند و عملکرد آنها وابستگی کمتری به قیمتهای جهانی کالاها دارد، که این ویژگی میتواند برای سرمایهگذارانی که به دنبال کاهش ریسک کالامحور هستند، جذاب باشد.
ارزش بازار و معیارهای ارزیابی
ارزش کل بازار سهام تهران در طول دهه گذشته نوسانات شدیدی را تجربه کرده است. این نوسانات عمدتاً ناشی از تغییرات نرخ ارز، سیاستهای پولی و مالی داخلی و میزان خوشبینی یا بدبینی سرمایهگذاران به آینده اقتصاد بوده است. محاسبه دقیق ارزش دلاری بازار به دلیل وجود چندین نرخ ارز در اقتصاد ایران (رسمی، نیمایی و بازار آزاد) دشوار است. با این حال، بر اساس نرخهای ارز رایج در مبادلات تجاری، ارزش بازار بورس تهران معمولاً در محدوده ۱۵۰ تا ۳۰۰ میلیارد دلار در نوسان بوده است.
یکی از برجستهترین ویژگیهای تاریخی بورس تهران، پایین بودن نسبت قیمت به درآمد (P/E) آن در مقایسه با سایر بازارهای نوظهور و مرزی است. نسبت P/E کل بازار اغلب در محدوده ۴ تا ۸ واحد قرار داشته است، در حالی که این نسبت در بسیاری از بازارهای دیگر دو رقمی است. این ارزان بودن نسبی، یکی از جذابیتهای اصلی بازار برای سرمایهگذاران بلندمدت محسوب میشود.
دلایل متعددی برای این سطح پایین ارزشگذاری وجود دارد. ریسک ژئوپلیتیک و تحریمهای بینالمللی مهمترین عامل بازدارنده هستند که باعث شدهاند سرمایهگذاران خارجی برای ورود به این بازار، تخفیف قابل توجهی (Risk Premium) را طلب کنند. علاوه بر این، ریسک بالای نوسانات نرخ ارز، عدم قطعیت در سیاستهای اقتصادی و استانداردهای پایینتر حاکمیت شرکتی در مقایسه با بازارهای توسعهیافته، همگی به این ارزشگذاری محتاطانه دامن زدهاند.
در مقابل، بورس تهران از نظر بازده سود نقدی (Dividend Yield) بسیار جذاب است. بسیاری از شرکتهای بزرگ، به ویژه در صنایع کالامحور، سیاست تقسیم سود بالایی دارند و بخش قابل توجهی از سود سالانه خود را بین سهامداران تقسیم میکنند. در نتیجه، میانگین بازده سود نقدی بازار اغلب در محدوده ۱۰٪ تا ۲۰٪ قرار میگیرد که در سطح جهانی کمنظیر است. این بازده بالا میتواند بخش قابل توجهی از بازده کل سرمایهگذاری را تشکیل دهد و به عنوان یک ضربهگیر در برابر نوسانات قیمت سهام عمل کند.
روندهای نقدشوندگی و فعالیت معاملاتی
نقدشوندگی در بورس تهران به طور عمده توسط سرمایهگذاران خرد داخلی تأمین میشود. مشارکت افراد حقیقی در این بازار در مقایسه با بسیاری از کشورهای دیگر به طرز چشمگیری بالاتر است. این حضور گسترده، که در دورههایی مانند سال ۱۳۹۹ به اوج خود رسید، بازار را به شدت تحت تأثیر احساسات و رفتارهای تودهوار قرار میدهد و میتواند منجر به شکلگیری حبابهای قیمتی یا سقوطهای ناگهانی شود.
میانگین ارزش معاملات روزانه در بورس تهران بسیار متغیر است و به شرایط کلی اقتصاد و اعتماد سرمایهگذاران بستگی دارد. در دورههای رونق، این رقم میتواند به چند صد میلیون دلار در روز برسد، در حالی که در دورههای رکود به شدت کاهش مییابد. به طور متوسط، میتوان ارزش معاملات روزانه را در محدودهای بین ۵۰ تا ۲۰۰ میلیون دلار تخمین زد. این سطح از نقدشوندگی اگرچه برای یک بازار مرزی قابل قبول است، اما برای جذب سرمایههای نهادی بزرگ خارجی کافی نیست.
چالشهای متعددی نقدشوندگی بازار را محدود میکنند. حضور کمرنگ سرمایهگذاران نهادی خارجی یکی از این عوامل است. علاوه بر این، وجود دامنه نوسان قیمت روزانه، اگرچه از نوسانات شدید جلوگیری میکند، اما در مواقعی که فشار خرید یا فروش سنگین است، مانع از کشف قیمت واقعی شده و میتواند به قفل شدن نمادها و کاهش نقدشوندگی منجر شود. همچنین، ساختار سهامداری در بسیاری از شرکتهای بزرگ که بخش عمدهای از سهام آنها در اختیار نهادهای دولتی یا شبهدولتی است (سهام شناور آزاد پایین)، به کاهش عمق و نقدشوندگی بازار کمک میکند.
جریانهای نقدینگی در بازار به شدت تحت تأثیر سیاستهای دولت و اقدامات بازیگران بزرگ نهادی قرار دارد. برای مثال، تصمیمات صندوق توسعه ملی یا صندوقهای بازنشستگی برای ورود یا خروج از بازار میتواند جهتگیری کلی شاخصها را تعیین کند. همچنین، سیاستهای پولی بانک مرکزی، مانند تغییر در نرخ بهره، تأثیر مستقیمی بر جذابیت بازار سهام در مقایسه با بازارهای رقیب مانند سپردههای بانکی یا اوراق بدهی دارد و میتواند جریان نقدینگی به سمت بورس را تقویت یا تضعیف نماید.
| بازار | نسبت قیمت به درآمد (P/E) | بازده سود نقدی (%) | ارزش بازار (میلیارد دلار) |
|---|---|---|---|
| بورس تهران (ایران) | ~۶ | ~۱۲٪ | ~۲۰۰ |
| تداول (عربستان سعودی) | ~۲۲ | ~۲.۵٪ | ~۲,۵۰۰ |
| بورس استانبول (ترکیه) | ~۸ | ~۳.۵٪ | ~۳۰۰ |
| بازار مالی دبی (امارات) | ~۱۳ | ~۴.۰٪ | ~۱۸۰ |
چالشها و فرصتها برای سرمایهگذاران خارجی
سرمایهگذاری در بورس تهران با مجموعهای از چالشهای منحصر به فرد همراه است که آن را در دسته بازارهای پرریسک قرار میدهد. اصلیترین مانع، ریسک ژئوپلیتیک و تحریمهای مالی و اقتصادی بینالمللی است. این تحریمها فرآیندهای بانکی، نقل و انتقال وجوه و همکاری با نهادهای مالی جهانی را بسیار دشوار یا غیرممکن میسازند و ریسک انطباق (Compliance Risk) بالایی را برای سرمایهگذاران خارجی ایجاد میکنند.
فراتر از تحریمها، چالشهای عملیاتی دیگری نیز وجود دارد. پیچیدگیهای مربوط به فرآیند بازگرداندن سرمایه و سود، نوسانات شدید نرخ ارز که میتواند بازدهی دلاری را از بین ببرد، و سطح پایینتر شفافیت اطلاعاتی و استانداردهای حاکمیت شرکتی در مقایسه با معیارهای جهانی، از دیگر موانع مهم هستند. همچنین، تسلط زبان فارسی در گزارشها و اطلاعیههای شرکتها، یک مانع اطلاعاتی برای سرمایهگذارانی است که به این زبان مسلط نیستند.
در مقابل این چالشها، فرصتهای بالقوه قابل توجهی نیز وجود دارد. جذابترین فرصت، پتانسیل رشد بازار در صورت رفع تحریمها و عادیسازی روابط اقتصادی ایران با جهان است. در چنین سناریویی، ورود سرمایه خارجی و تجدید ارزیابی داراییها میتواند منجر به جهش قابل توجهی در ارزش بازار شود. ارزشگذاری پایین (نسبت P/E پایین) و بازده سود نقدی بسیار بالا، یک حاشیه ایمنی جذاب برای سرمایهگذاران صبور و بلندمدت فراهم میکند.
علاوه بر این، بورس تهران فرصتی برای تنوعبخشی به سبد داراییهای جهانی ارائه میدهد. به دلیل انزوای نسبی اقتصاد ایران، همبستگی (Correlation) بازدهی بورس تهران با شاخصهای سهام جهانی بسیار پایین است. این ویژگی به این معناست که نوسانات بورس تهران لزوماً با روندهای بازارهای توسعهیافته یا سایر بازارهای نوظهور همجهت نیست، که میتواند برای مدیران سبدهایی که به دنبال کاهش ریسک کلی پورتفوی خود هستند، یک مزیت محسوب شود. با این حال، بهرهبرداری از این فرصتها نیازمند تحمل ریسک بسیار بالا و افق سرمایهگذاری بسیار بلندمدت است.