صناعة البتروكيماويات الإيرانية: استكشاف فرص الصناعات التحويلية واقتصاديات اللقيم وأسواق التصدير
يقدم هذا التحليل المحدث لعام 2026 نظرة معمقة على قطاع البتروكيماويات الإيراني، مستعرضًا المزايا الهيكلية التي يوفرها اللقيم منخفض التكلفة، والتوجه الاستراتيجي نحو المنتجات النهائية ذات القيمة المضافة، والديناميكيات المتغيرة لأسواق التصدير الرئيسية.
صناعة البتروكيماويات الإيرانية هي قطاع صناعي استراتيجي يحول موارد النفط والغاز الهائلة في البلاد إلى منتجات كيميائية ذات قيمة مضافة، بدءًا من البوليمرات الأساسية وصولًا إلى الكيماويات المتخصصة الموجهة للتصدير والأسواق المحلية.
مقدمة: قطاع البتروكيماويات كركيزة للاقتصاد الإيراني
يمثل قطاع البتروكيماويات أحد الأعمدة الأساسية للاقتصاد الإيراني، حيث يُعد ثاني أكبر مصدر لعائدات التصدير غير النفطية بعد النفط الخام. في سياق يهدف إلى تنويع مصادر الدخل القومي وتقليل الاعتماد على صادرات المواد الخام، تكتسب هذه الصناعة أهمية استراتيجية متزايدة. تساهم الصناعة بشكل مباشر في الناتج المحلي الإجمالي بنسبة تقدر بحوالي 2.5% إلى 3.0% في عام 2026، كما أنها تلعب دورًا محوريًا في توفير فرص العمل وتطوير التكنولوجيا ودعم الصناعات التحويلية الأخرى، مما يجعلها نقطة ارتكاز في خطط التنمية الوطنية طويلة الأجل.
بدأ التطور المنهجي للقطاع مع تأسيس الشركة الوطنية للبتروكيماويات (NPC) في عام 1964، والتي قادت مراحل نموه المتعاقبة. شهدت الصناعة تحولًا كبيرًا من التركيز الأولي على إنتاج الكيماويات الأساسية والأسمدة إلى تطوير مجمعات صناعية متكاملة قادرة على إنتاج مجموعة واسعة من البوليمرات والكيماويات الوسيطة. مرت الصناعة بموجات توسع متعاقبة، حيث ركزت الموجة الثانية (العقد الأول من القرن الحادي والعشرين) والموجة الثالثة (العقد الثاني من القرن الحادي والعشرين) على استغلال موارد الغاز الطبيعي الهائلة في منطقة عسلوية لإنتاج المواد الكيميائية السلعية بكميات كبيرة.
بحلول منتصف عام 2026، بلغت الطاقة الإنتاجية الاسمية لقطاع البتروكيماويات الإيراني ما يقرب من 100 مليون طن سنويًا، مع خطط طموحة لزيادتها بشكل كبير خلال السنوات القليلة المقبلة. يعمل في القطاع بشكل مباشر وغير مباشر مئات الآلاف من الأفراد، مما يجعله محركًا اجتماعيًا واقتصاديًا مهمًا. يعكس الهيكل الحالي للإنتاج تركيزًا على المواد الكيميائية الأساسية مثل الميثانول والإيثيلين واليوريا والأمونيا، والتي تشكل الجزء الأكبر من الصادرات.
يهدف هذا التحليل التحريري المحدث إلى استعراض الأبعاد الرئيسية التي تشكل مستقبل صناعة البتروكيماويات في إيران. سيتم التركيز على ثلاثة محاور رئيسية: اقتصاديات اللقيم التي تمنح البلاد ميزة تنافسية فريدة، والتوجه الاستراتيجي نحو تطوير الصناعات التحويلية لتعظيم القيمة المضافة، وتحليل أسواق التصدير الحالية والتحديات والفرص المرتبطة بها في المشهد العالمي لعام 2026.
الميزة الجوهرية: اقتصاديات اللقيم
تستند القدرة التنافسية العالمية لقطاع البتروكيماويات الإيراني إلى ميزة هيكلية أساسية: الوصول إلى احتياطيات هائلة من الغاز الطبيعي بأسعار تفضيلية. تمتلك إيران ثاني أكبر احتياطيات مؤكدة من الغاز الطبيعي في العالم، مما يوفر قاعدة موارد متنوعة وغنية. يتيح هذا للصناعة الوصول إلى أنواع مختلفة من اللقيم، بما في ذلك اللقيم الغازي مثل الإيثان والميثان (الغاز الطبيعي)، واللقيم السائل مثل النفثا والمكثفات، مما يوفر مرونة في عمليات الإنتاج ويسمح بتحسين مزيج المنتجات.
استفادت شركات البتروكيماويات الإيرانية تاريخيًا من أسعار اللقيم التي تقل عن الأسعار الدولية. يتم تحديد الأسعار حاليًا من خلال صيغ معقدة ترتبط غالبًا بالأسعار في المراكز الإقليمية والدولية (مثل أسعار الخليج أو مراكز الطاقة الأوروبية)، ولكنها تتضمن تخفيضات محددة أو سقوفًا سعرية. على الرغم من أن سياسات التسعير تخضع لمراجعات دورية، إلا أن التكلفة النهائية للمنتجين المحليين تظل أقل بنسبة تتراوح تقديريًا بين 25% و 45% من الأسعار المرجعية الدولية، مما يوفر هامش ربح قويًا، خاصة في إنتاج المواد المشتقة من الغاز.
تتجلى الميزة التنافسية لإيران بشكل خاص في إنتاج البتروكيماويات القائمة على الإيثان. ففي حين أن وحدات التكسير البخاري التي تستخدم النفثا كلقيم (الشائعة في أوروبا وآسيا) تواجه تكاليف أعلى وأكثر تقلبًا مرتبطة بأسعار النفط، تتمتع وحدات تكسير الإيثان في إيران بتكاليف أقل وأكثر استقرارًا. هذا يمنح المنتجين الإيرانيين ميزة تكلفة كبيرة في إنتاج الإيثيلين ومشتقاته الرئيسية، مثل البولي إيثيلين، والتي تعد من أهم صادرات البلاد البتروكيماوية.
على الرغم من هذه المزايا، هناك نقاش مستمر داخل إيران حول ضرورة "ترشيد" أسعار اللقيم لتحقيق التوازن بين القدرة التنافسية والعائدات الحكومية. يجادل البعض بأن الأسعار المنخفضة للغاية تقلل من كفاءة التشغيل وتثبط الاستثمار في التقنيات الموفرة للطاقة. تسعى الحكومة إلى تحقيق توازن دقيق بين الحفاظ على جاذبية القطاع للاستثمار، وفي الوقت نفسه ضمان تحقيق عائد عادل للدولة من مواردها الطبيعية. أي إصلاحات مستقبلية في آلية التسعير ستكون لها تداعيات كبيرة على ربحية وهوامش الشركات العاملة في القطاع.
مشهد الإنتاج وتوسعات الطاقة الإنتاجية
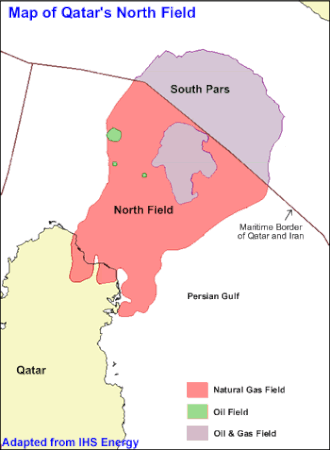
تسيطر المواد الكيميائية السلعية والبوليمرات الأساسية على محفظة الإنتاج الحالية في إيران. وتشمل المنتجات الرئيسية الميثانول، والإيثيلين، واليوريا، والأمونيا، ودرجات مختلفة من البولي إيثيلين والبولي بروبيلين. تتركز غالبية هذه المنشآت الإنتاجية في مركزين صناعيين رئيسيين: المنطقة الاقتصادية الخاصة للطاقة في عسلوية، التي تستفيد من قربها من حقل غاز بارس الجنوبي العملاق، والمنطقة الاقتصادية الخاصة للبتروكيماويات في ماهشهر، وهي مركز تاريخي للصناعة.
دخل القطاع مرحلة توسع ثالثة ورابعة، لا تركز فقط على زيادة الحجم، بل تهدف أيضًا إلى تنويع محفظة المنتجات والانتقال نحو الصناعات التحويلية. بعد تجاوز عتبة 92 مليون طن سنويًا في عام 2023، وصلت الطاقة الإنتاجية الفعلية إلى حوالي 100 مليون طن سنويًا في عام 2026. تهدف الخطط الحكومية المحدثة، ضمن ما يسمى بـ "القفزة الثالثة"، إلى زيادة إجمالي الطاقة الإنتاجية إلى ما يتجاوز 155 مليون طن سنويًا بحلول نهاية العقد (حوالي 2029-2030).
تتضمن هذه الخطط عددًا من المشاريع العملاقة التي هي قيد الإنشاء أو في مراحل التخطيط المتقدمة. من بين أبرز هذه المشاريع، تلك التي تركز على تقنيات تحويل الميثانول إلى أوليفينات (MTO) وتحويل الغاز إلى بروبيلين (GTP/GTPP)، والتي تهدف إلى معالجة النقص النسبي في سلسلة قيمة البروبيلين. كما تشمل المشاريع الجديدة وحدات تكسير بالبخار إضافية ومجمعات لإنتاج الأمونيا واليوريا. مناطق جديدة مثل تشابهار على ساحل بحر عمان والمنطقة الاقتصادية الخاصة للطاقة الكثيفة في بارسيان تبرز كمراكز نمو مستقبلية.
يمثل تمويل هذه التوسعات الضخمة تحديًا كبيرًا ومستمرًا. تعتمد المشاريع بشكل كبير على الموارد المالية المحلية، بما في ذلك صندوق التنمية الوطني الإيراني (NDFI)، بالإضافة إلى استثمارات من قبل تكتلات شبه حكومية وخاصة كبيرة (مثل شركة الخليج الفارسي القابضة لصناعة البتروكيماويات). تقدر متطلبات رأس المال لتحقيق أهداف التوسع الكاملة بين 80 و 100 مليار دولار أمريكي على مدى العقد المقبل. وتبذل جهود حثيثة لجذب شركاء أجانب، لا سيما من الدول التي تحتفظ بعلاقات اقتصادية قوية مع إيران، لتوفير التمويل والتكنولوجيا اللازمة لهذه المشاريع الاستراتيجية.
الضرورة الاستراتيجية: التوجه نحو الصناعات التحويلية
أدركت إيران أن الاعتماد على تصدير المواد البتروكيماوية السلعية الخام أو شبه المصنعة يعرضها لتقلبات أسعار السلع العالمية ويحد من القيمة الاقتصادية المستخلصة من مواردها الهيدروكربونية. لذلك، تبنت الحكومة سياسة واضحة تهدف إلى "استكمال سلسلة القيمة"، والتي تعني التحول بشكل استراتيجي نحو تطوير الصناعات التحويلية المتقدمة. يهدف هذا التوجه إلى إنتاج منتجات نهائية ذات قيمة مضافة أعلى، مما يعزز العائدات، ويخلق فرص عمل متخصصة، ويزيد من مرونة الاقتصاد في مواجهة الصدمات الخارجية.
يتركز الاهتمام بشكل خاص على تطوير سلسلة قيمة البروبيلين. ففي حين أن إيران منتج رئيسي للإيثيلين ومشتقاته، إلا أن إنتاجها من البروبيلين لا يزال غير متناسب مع إمكاناتها، مما يعرف بـ "فجوة البروبيلين". لمعالجة هذا، هناك استثمارات كبيرة موجهة لمشاريع تحويل الغاز إلى بروبيلين (GTP) وتحويل البروبان إلى بروبيلين (PDH). ستوفر هذه المشاريع اللقيم اللازم لإنتاج البولي بروبيلين عالي الأداء، وحمض الأكريليك، والأكريلونيتريل، والمواد فائقة الامتصاص، وهي منتجات توفر هوامش ربح أعلى وأسواقًا أكثر تنوعًا.
بالإضافة إلى البروبيلين، تشمل المجالات المستهدفة الأخرى البوليمرات الهندسية، والكيماويات المتخصصة (مثل المحفزات والمواد المضافة)، والراتنجات الفينولية، والمطاط الصناعي، والمواد المتقدمة المستخدمة في صناعات السيارات والطيران والطاقة المتجددة. لتشجيع الاستثمار في هذا القطاع الحيوي، تقدم الحكومة مجموعة من الحوافز في المجمعات الصناعية المتخصصة (المعروفة باسم "المدن البتروكيماوية")، بما في ذلك إعفاءات ضريبية طويلة الأجل، وتخصيص أراضٍ، وضمانات للحصول على اللقيم بأسعار تنافسية من المجمعات الأم.
على الرغم من الرؤية الاستراتيجية الواضحة، يواجه تطوير الصناعات التحويلية تحديات كبيرة. يتطلب إنتاج الكيماويات المتخصصة الوصول إلى تقنيات مرخصة ومحمية ببراءات اختراع، وهو أمر معقد بسبب البيئة الجيوسياسية. لمواجهة ذلك، تكثف إيران جهود البحث والتطوير المحلية وتتجه نحو تأمين التكنولوجيا من شركاء غير غربيين. علاوة على ذلك، يتطلب هذا التحول قوة عاملة عالية المهارة واستثمارات كبيرة في البحث والتطوير. إن القدرة على التغلب على هذه العقبات وتأمين الشراكات التكنولوجية اللازمة ستكون العامل الحاسم في نجاح هذه الاستراتيجية.
تحليل الرسم البياني: نمو الطاقة الإنتاجية المخطط له
يوضح الرسم البياني المسار التصاعدي الملحوظ للطاقة الإنتاجية الاسمية لقطاع البتروكيماويات في إيران على مدى العقد الماضي والمستقبل القريب. يُظهر المنحنى نموًا ثابتًا، حيث انتقلت الطاقة الإنتاجية من حوالي 66 مليون طن سنويًا في عام 2018 إلى ما يقرب من 92 مليون طن في عام 2023. بحلول عام 2026، وصل الرقم التقديري إلى 100 مليون طن، مما يعكس استمرار تشغيل المشاريع الجديدة.
الأهم هو التسارع المستهدف في السنوات المقبلة. تشير الخطط المعلنة إلى قفزة طموحة لتحقيق طاقة إنتاجية تبلغ حوالي 155 مليون طن بحلول عام 2029. هذا النمو الكبير مدفوع ببدء تشغيل عدد من المشاريع الضخمة التي كانت قيد الإنشاء لسنوات، خاصة في منطقتي عسلوية وماهشهر، بالإضافة إلى تطوير مناطق جديدة مثل تشابهار.
عند تحليل مكونات هذه الطاقة الإنتاجية الجديدة، يبرز تحول استراتيجي. في حين أن جزءًا كبيرًا من النمو السابق كان في المواد السلعية مثل الميثانول، فإن الموجة الحالية والمستقبلية من المشاريع تركز بشكل متزايد على سد "فجوة البروبيلين" من خلال مشاريع MTO وGTPP. وبالتالي، فإن نجاح هذه المشاريع التحويلية لن يمتص فقط الإنتاج المتزايد من الميثانول، بل سيعالج أيضًا النقص النسبي في سلسلة قيمة البروبيلين، مما يحقق توازنًا أفضل في محفظة الإنتاج الوطنية ويعزز القيمة المضافة.
أسواق التصدير والخدمات اللوجستية
تُعد أسواق التصدير شريان الحياة لصناعة البتروكيماويات الإيرانية، حيث يتم توجيه جزء كبير من الإنتاج، يقدر بأكثر من 65-75%، إلى الأسواق الدولية. تمثل الصين الوجهة التصديرية الأكبر بفارق كبير، حيث تستوعب كميات هائلة من البوليمرات الإيرانية، وخاصة البولي إيثيلين، بالإضافة إلى الميثانول وجلايكول الإيثيلين الأحادي. تشمل الأسواق الرئيسية الأخرى الهند وتركيا، مع جهود متزايدة لاختراق أسواق جديدة في جنوب شرق آسيا وأفريقيا وأمريكا اللاتينية لتنويع قاعدة العملاء وتقليل الاعتماد على سوق واحدة.
تهيمن السلع السلعية على مزيج المنتجات المصدرة. يشكل الميثانول والبولي إيثيلين واليوريا والأمونيا مجتمعة ما يقدر بنحو 70% إلى 80% من إجمالي حجم الصادرات البتروكيماوية. هذا الاعتماد الكبير على عدد محدود من المنتجات السلعية يجعل عائدات التصدير عرضة لتقلبات الأسعار العالمية. تسعى استراتيجية تطوير الصناعات التحويلية إلى تنويع سلة الصادرات من خلال إضافة منتجات متخصصة وعالية القيمة، مما قد يقلل من هذا الاعتماد ويفتح أسواقًا جديدة وأكثر ربحية.
تتمتع إيران ببنية تحتية لوجستية استراتيجية بفضل موقعها الجغرافي الذي يتيح لها الوصول المباشر إلى الممرات المائية الدولية عبر الخليج العربي وبحر عمان. تلعب الموانئ المتخصصة مثل ميناء عسلوية (ضمن منطقة بارس الاقتصادية الخاصة للطاقة) وميناء الإمام الخميني (في منطقة ماهشهر) دورًا حيويًا في عمليات الشحن والتصدير. هناك استثمارات جارية لتوسيع قدرات الموانئ وتطوير ممرات نقل متعددة الوسائط، مثل ممر النقل الدولي بين الشمال والجنوب (INSTC)، لتعزيز الوصول إلى أسواق أوراسيا.
على الرغم من هذه المزايا، يواجه قطاع التصدير رياحًا معاكسة كبيرة. تفرض العقوبات الدولية تحديات معقدة على الخدمات المصرفية والتأمين والشحن، مما يجبر المصدرين في كثير من الأحيان على تقديم خصومات سعرية لجذب المشترين وتغطية المخاطر الإضافية. تقدر هذه الخصومات بما يتراوح بين 15% و 25% مقارنة بالأسعار المرجعية الإقليمية. بالإضافة إلى ذلك، تواجه المنتجات الإيرانية منافسة شديدة من منتجين آخرين منخفضي التكلفة في الشرق الأوسط والولايات المتحدة، مما يضع ضغطًا مستمرًا على هوامش الربح.
| المنطقة | اللقيم الأساسي | التكلفة النقدية التقديرية (دولار/طن إيثيلين) |
|---|---|---|
| إيران | إيثان | 200 - 300 دولار |
| المملكة العربية السعودية | إيثان / سوائل الغاز | 250 - 350 دولار |
| الولايات المتحدة (ساحل الخليج) | إيثان (غاز صخري) | 300 - 400 دولار |
| أوروبا الغربية | نفثا | 700 - 900 دولار |
| شمال شرق آسيا | نفثا | 750 - 950 دولار |
مناخ الاستثمار والإطار التنظيمي
بعد إعادة هيكلتها، تحولت الشركة الوطنية للبتروكيماويات (NPC) من كونها لاعبًا تشغيليًا مهيمنًا إلى جهة تنظيمية وميسرة للاستثمار. يتركز دورها الحالي على وضع السياسات الاستراتيجية للقطاع، وتحديد المشاريع ذات الأولوية، وتقديم الدعم الفني والتجاري للمستثمرين، والعمل كحلقة وصل بين الحكومة والقطاع الخاص. تهدف الشركة إلى خلق بيئة استثمارية شفافة ومستقرة، وتعمل على إزالة المخاطر من المشاريع لجعلها أكثر جاذبية للقطاع الخاص المحلي والأجنبي.
يوفر الإطار القانوني الإيراني حماية للمستثمرين الأجانب من خلال "قانون تشجيع وحماية الاستثمار الأجنبي" (FIPPA). يمنح هذا القانون المستثمرين الأجانب نفس الحقوق التي يتمتع بها المستثمرون المحليون، ويسمح بتحويل الأرباح ورأس المال إلى الخارج بالعملة الصعبة، ويقدم ضمانات حكومية ضد نزع الملكية. يمثل هذا القانون الأساس التشريعي لجذب رأس المال الأجنبي، على الرغم من أن فعاليته العملية قد تتأثر بالقيود المصرفية الدولية.
لتعزيز جاذبية القطاع، تم إنشاء مناطق اقتصادية خاصة تتمتع بامتيازات تنظيمية ومالية كبيرة. توفر مناطق مثل عسلوية وماهشهر وتشابهار للمستثمرين إعفاءات ضريبية تتراوح بين 10 و 20 عامًا، وإعفاءات جمركية كاملة على استيراد الآلات والمعدات، وتسهيلات إدارية من خلال توفير نافذة واحدة لجميع الموافقات. تم تصميم هذه المناطق لتكون بمثابة حاضنات للمشاريع الجديدة وتقليل العقبات البيروقراطية، مما يجعلها المنصات الرئيسية لتطوير الصناعات التحويلية.
على الرغم من هذه الأطر الداعمة، تظل هناك تحديات كبيرة تواجه المستثمرين. تعتبر العقوبات الدولية هي العقبة الرئيسية، حيث تحد من الوصول إلى التمويل الدولي، والتكنولوجيا المتقدمة، والقنوات المصرفية العالمية، مما يزيد من تكلفة وتعقيد المشاريع. داخليًا، قد تشكل تقلبات أسعار الصرف، والبيروقراطية، والتغييرات التنظيمية المفاجئة تحديات إضافية. ومع ذلك، هناك جهود مستمرة من قبل الحكومة لتبسيط الإجراءات وتحسين مناخ الاستثمار العام لجعل القطاع أكثر جاذبية لرأس المال الخاص والشراكات الدولية.
Frequently asked questions
ما هي الميزة التنافسية الرئيسية لصناعة البتروكيماويات الإيرانية؟
الميزة الرئيسية هي الوصول إلى لقيم وفير ومنخفض التكلفة، خاصة الإيثان والغاز الطبيعي، من احتياطياتها الهائلة. هذا يقلل بشكل كبير من تكاليف الإنتاج مقارنة بالمنافسين الدوليين الذين يعتمدون على النفثا المشتق من النفط.
كم تبلغ الطاقة الإنتاجية للبتروكيماويات في إيران عام 2026؟
تبلغ الطاقة الإنتاجية الاسمية لإيران حوالي 100 مليون طن سنويًا في عام 2026. توجد خطط طموحة لزيادة هذه القدرة إلى ما يتجاوز 155 مليون طن سنويًا بحلول نهاية العقد، مع التركيز على المنتجات ذات القيمة المضافة.
ما هي أبرز المنتجات البتروكيماوية التي تصدرها إيران؟
تسيطر المنتجات السلعية على الصادرات الإيرانية، وأبرزها الميثانول، والبولي إيثيلين بدرجاته المختلفة، واليوريا، والأمونيا. تشكل هذه المنتجات الأربعة الجزء الأكبر من حجم الصادرات الموجهة بشكل أساسي إلى الصين والأسواق الآسيوية الأخرى.
ما هي "فجوة البروبيلين" في الصناعة الإيرانية؟
تشير "فجوة البروبيلين" إلى النقص في إنتاج البروبيلين ومشتقاته مقارنة بالإنتاج الوفير للإيثيلين. تسعى إيران جاهدة لسد هذه الفجوة عبر مشاريع جديدة مثل MTO و GTPP لتعزيز سلسلة القيمة وإنتاج كيماويات أكثر تخصصًا.
ما هي أكبر التحديات التي تواجه الاستثمار في هذا القطاع؟
التحدي الأكبر هو العقوبات الدولية، التي تعيق الوصول إلى التمويل الأجنبي، والتكنولوجيا المتقدمة، والقنوات المصرفية العالمية. بالإضافة إلى ذلك، تشكل تقلبات العملة والعقبات البيروقراطية تحديات داخلية للمستثمرين.
من هم العملاء الرئيسيون لصادرات البتروكيماويات الإيرانية؟
تعتبر الصين أكبر مستورد للمنتجات البتروكيماوية الإيرانية بفارق كبير. تليها أسواق مهمة أخرى مثل الهند وتركيا، مع سعي إيران لتنويع وجهات صادراتها لتشمل أسواقًا جديدة في إفريقيا وأمريكا اللاتينية.
ما هو دور الشركة الوطنية للبتروكيماويات (NPC) حاليًا؟
تعمل الشركة الوطنية للبتروكيماويات (NPC) الآن كمنظم ومطور للقطاع وليس كمشغل. يتركز دورها على التخطيط الاستراتيجي، وتحديد المشاريع، وجذب الاستثمارات، وتوفير البنية التحتية، ودعم القطاع الخاص والمستثمرين الأجانب.
ما هو قانون FIPPA وكيف يدعم المستثمرين؟
قانون تشجيع وحماية الاستثمار الأجنبي (FIPPA) هو الإطار القانوني الرئيسي في إيران لحماية الاستثمارات الأجنبية. يمنح القانون للمستثمرين الأجانب معاملة متساوية مع المحليين، ويسمح بتحويل الأرباح، ويضمن الحماية ضد المصادرة.
Key entities in this analysis
- الشركة الوطنية للبتروكيماويات (NPC) GovernmentOrganization
- الجهة الحكومية الإيرانية المسؤولة عن تنظيم وتطوير وتوجيه السياسات الاستراتيجية لقطاع البتروكيماويات في البلاد.
- حقل غاز بارس الجنوبي Place
- أكبر حقل غاز طبيعي في العالم (مشترك مع قطر)، وهو المصدر الرئيسي للقيم لصناعة البتروكيماويات الإيرانية في عسلوية.
- المنطقة الاقتصادية الخاصة للطاقة في بارس (عسلوية) Place
- المركز الرئيسي لصناعة البتروكيماويات القائمة على الغاز في إيران، ويقع على الخليج العربي بالقرب من حقل بارس الجنوبي.
- قانون تشجيع وحماية الاستثمار الأجنبي (FIPPA) Law
- الإطار القانوني الرئيسي في إيران المصمم لجذب وحماية رأس المال الأجنبي، ويوفر ضمانات وحقوقًا للمستثمرين الدوليين.
- مشروع تحويل الميثانول إلى أوليفينات (MTO) Project
- نوع من المشاريع الاستراتيجية التي تهدف إلى تحويل فائض الميثانول إلى منتجات ذات قيمة أعلى مثل الإيثيلين والبروبيلين.
- صندوق التنمية الوطني الإيراني (NDFI) GovernmentOrganization
- صندوق الثروة السيادي الإيراني الذي يلعب دورًا رئيسيًا في تمويل مشاريع البنية التحتية والتنمية الكبرى، بما في ذلك قطاع البتروكيماويات.
- البولي إيثيلين Product
- أحد أكثر أنواع البلاستيك شيوعًا في العالم ومن أهم المنتجات البتروكيماوية التي تصدرها إيران بكميات كبيرة.
- منطقة ماهشهر الاقتصادية الخاصة للبتروكيماويات Place
- أحد أقدم وأهم مراكز صناعة البتروكيماويات في إيران، ويقع في محافظة خوزستان ويركز على المنتجات المشتقة من النفط والغاز.
Related questions
- ›ما هي أحدث مشاريع البتروكيماويات في منطقة عسلوية الإيرانية 2026؟
- ›كيف تؤثر العقوبات على هوامش ربح صادرات البتروكيماويات الإيرانية؟
- ›فرص الاستثمار في سلسلة قيمة البروبيلين في إيران
- ›مقارنة تكلفة إنتاج البولي إيثيلين بين إيران والمملكة العربية السعودية
- ›تحليل أسعار لقيم الإيثان في الشرق الأوسط 2026
- ›دور صندوق التنمية الوطني الإيراني في تمويل مشاريع البتروكيماويات
- ›ما هي حوافز الاستثمار في المناطق الاقتصادية الخاصة للبتروكيماويات في إيران؟
- ›مستقبل تقنيات تحويل الميثانول إلى أوليفينات (MTO) في إيران
Methodology & sources
تستند المعلومات والتقديرات الواردة في هذا التحليل إلى مراجعة شاملة لمصادر أولية وثانوية. تشمل الفئات الرئيسية للبيانات تقارير التخطيط والإحصاءات الصادرة عن الشركة الوطنية للبتروكيماويات الإيرانية، ومنشورات غرف التجارة والصناعة الإيرانية، وتحليلات من وكالات الطاقة الدولية والمجلات الصناعية المتخصصة.