قطاع الأسمنت ومواد البناء في إيران: تحليل معمق للطلب المحلي والقدرة التصديرية والميزة التنافسية للطاقة
تحليل شامل لقطاع الأسمنت ومواد البناء الإيراني، يستعرض ديناميكيات الإنتاج والطلب المحلي، وفرص وتحديات التصدير الإقليمي، والميزة التنافسية الحاسمة الناتجة عن تكاليف الطاقة المنخفضة في ظل بيئة تشغيلية معقدة.
قطاع الأسمنت ومواد البناء في إيران هو صناعة استراتيجية تتميز بإنتاج ضخم مدفوع بتكاليف طاقة منخفضة للغاية، وتخدم كلاً من الطلب المحلي الكبير والأسواق التصديرية الإقليمية.
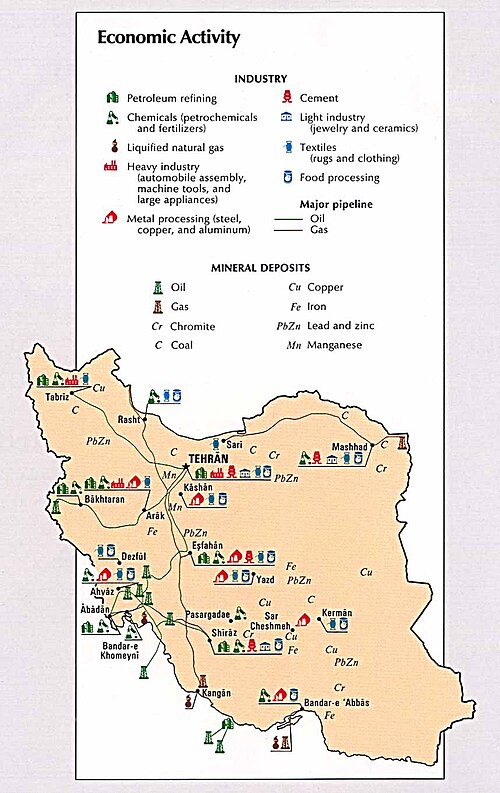
مقدمة: نظرة عامة على قطاع الأسمنت ومواد البناء
يُعد قطاع الأسمنت ومواد البناء ركيزة أساسية في الاقتصاد الإيراني، حيث يلعب دوراً محورياً في التنمية الحضرية، وتطوير البنية التحتية، وخلق فرص العمل. بفضل احتياطياتها الهائلة من المواد الخام مثل الحجر الجيري والمارل والجبس، إلى جانب موارد الطاقة الوفيرة، رسخت إيران مكانتها كواحدة من أكبر منتجي الأسمنت في العالم. تتمتع هذه الصناعة بأهمية استراتيجية تتجاوز تلبية الاحتياجات المحلية، إذ تمثل مصدراً مهماً لإيرادات النقد الأجنبي من خلال الصادرات إلى الأسواق الإقليمية المجاورة.
تواجه الصناعة مجموعة معقدة من المتغيرات التي تشكل مسارها الحالي والمستقبلي. داخلياً، يعتمد القطاع بشكل كبير على المشاريع الإنشائية التي تقودها الحكومة، والتي تتأثر بدورها بالقيود المالية والواقع الاقتصادي الكلي. أما على الصعيد الخارجي، فإن القدرة على التصدير، رغم جاذبيتها السعرية، تصطدم بعقبات لوجستية ومصرفية ومنافسة متزايدة. وفي قلب هذه المعادلة، تبرز ميزة تكلفة الطاقة المنخفضة كسلاح ذي حدين؛ فهي توفر ميزة تنافسية لا مثيل لها، ولكنها في الوقت نفسه تجعل القطاع عرضة لأي تغييرات محتملة في سياسات دعم الطاقة أو اضطرابات في الإمداد.
يتناول هذا التحليل بالدراسة المعمقة الأبعاد الرئيسية لقطاع الأسمنت ومواد البناء في إيران. سنقوم بتقييم الطاقة الإنتاجية الفعلية مقابل الاسمية، وتحديد المحركات والقيود المؤثرة على الطلب المحلي، واستكشاف المشهد التصديري بفرصه وتحدياته. كما سنسلط الضوء على الدور المحوري لعامل الطاقة في تحديد القدرة التنافسية للقطاع، مع تقييم المخاطر التشغيلية والاستثمارية المرتبطة بهذه الصناعة الحيوية.
الطاقة الإنتاجية والإنتاج الفعلي: فجوة وتحديات
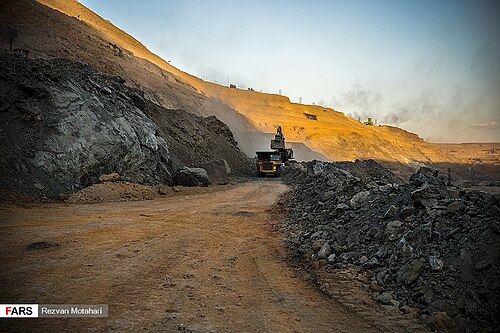
تتمتع إيران بقدرة إنتاجية اسمية هائلة في صناعة الأسمنت، تقدر حالياً بما يتراوح بين 90 و93 مليون طن سنوياً. هذا الرقم يجعل إيران ضمن أكبر خمس دول في العالم من حيث القدرة الإنتاجية. تم تحقيق هذه القدرة عبر عقود من الاستثمار في إنشاء مصانع جديدة وتوسعة المصانع القائمة، مما يعكس الأهمية الاستراتيجية التي توليها الدولة للقطاع لتحقيق الاكتفاء الذاتي وتلبية طموحات التنمية العمرانية.
على الرغم من هذه القدرة الاسمية الكبيرة، إلا أن الإنتاج الفعلي للأسمنت ظل باستمرار أقل من الإمكانيات المتاحة. في السنوات الأخيرة، تراوح حجم الإنتاج الفعلي بين 65 و70 مليون طن سنوياً. هذه الفجوة بين الطاقة الإنتاجية والإنتاج الفعلي، والتي تعني أن معدل استغلال القدرة الإنتاجية يتراوح بين 70% و75%، تعود إلى مجموعة من التحديات الهيكلية والتشغيلية التي تواجهها المصانع في مختلف أنحاء البلاد.
أحد الأسباب الرئيسية لهذه الفجوة هو عدم استقرار إمدادات الطاقة، وخاصة الغاز الطبيعي خلال فصل الشتاء. تعتمد أفران الأسمنت بشكل كبير على الغاز كوقود أساسي، وخلال فترات ذروة الطلب على التدفئة المنزلية، يتم تحويل إمدادات الغاز عن القطاع الصناعي، بما في ذلك مصانع الأسمنت. هذا الأمر يجبر المصانع إما على خفض الإنتاج، أو التوقف تماماً، أو التحول إلى استخدام أنواع وقود بديلة وأكثر تكلفة وتلويثاً مثل المازوت (زيت الوقود الثقيل)، مما يؤثر سلباً على كفاءة التشغيل والتكاليف والبيئة.
إلى جانب تحديات الطاقة، تساهم عوامل أخرى في تقييد الإنتاج. بعض المصانع القديمة تعاني من تقادم المعدات وتحتاج إلى استثمارات كبيرة في التحديث والصيانة لرفع كفاءتها. كما أن العقبات اللوجستية المتعلقة بنقل المواد الخام والمنتجات النهائية، بالإضافة إلى ضعف الطلب المحلي في بعض الفترات، يمكن أن تجعل تشغيل المصانع بكامل طاقتها غير مجدٍ اقتصادياً، مما يدفع الشركات إلى مواءمة إنتاجها مع مستويات الطلب الفعلية في السوق.
محركات الطلب المحلي: بين المشاريع الطموحة والواقع الاقتصادي
يعتبر الطلب المحلي المستهلك الأكبر للأسمنت في إيران، حيث يستوعب ما يقرب من 80-85% من إجمالي الإنتاج. المحرك الرئيسي لهذا الطلب في الوقت الراهن هو "مشروع النهضة الوطنية للإسكان"، وهو برنامج حكومي طموح يهدف إلى بناء أربعة ملايين وحدة سكنية على مدى أربع سنوات. يمثل هذا المشروع، في حال تنفيذه بالكامل، دفعة هائلة للطلب على الأسمنت ومواد البناء الأخرى، حيث تقدر احتياجاته من الأسمنت بعشرات الملايين من الأطنان على مدار دورة حياته.
إلى جانب مشاريع الإسكان الحكومية، تتعدد مصادر الطلب المحلي الأخرى. تشمل هذه المصادر مشاريع البنية التحتية الكبرى مثل بناء السدود والطرق السريعة والسكك الحديدية والمطارات، والتي تعد ضرورية للتنمية الاقتصادية طويلة الأمد. كما يساهم قطاع الإنشاءات التجارية، مثل بناء المجمعات التجارية والمكاتب والفنادق، في استهلاك كميات كبيرة من مواد البناء. وأخيراً، يمثل قطاع البناء السكني الخاص، الذي يشمل الأفراد والمطورين الصغار، جزءاً مهماً من السوق، وإن كان أكثر حساسية للظروف الاقتصادية العامة.
مع ذلك، يواجه الطلب المحلي تحديات كبيرة تعيق تحقيق كامل إمكاناته. ارتفاع معدلات التضخم وتآكل القوة الشرائية للأسر يحد من قدرة الأفراد على الاستثمار في بناء أو شراء مساكن جديدة، مما يؤثر على قطاع البناء الخاص. أما بالنسبة للمشاريع الحكومية، فإنها غالباً ما تواجه تحديات في التمويل والتخصيص الفعال للميزانيات، مما قد يؤدي إلى تأخير في التنفيذ أو تباطؤ في وتيرة العمل. هذا التباين بين الخطط الطموحة والقدرة الفعلية على التنفيذ يخلق حالة من عدم اليقين حول استدامة مستويات الطلب المستقبلية.
المشهد التصديري: فرص في الأسواق الإقليمية وعقبات قائمة
يمثل التصدير متنفساً حيوياً لقطاع الأسمنت الإيراني، حيث يسمح باستغلال فائض الإنتاج وتحقيق إيرادات بالعملة الصعبة. تاريخياً، شكلت الدول المجاورة الوجهات الرئيسية للصادرات الإيرانية. وتعد العراق وأفغانستان من أكبر الأسواق التقليدية، نظراً لقربهما الجغرافي واحتياجاتهما الكبيرة لإعادة الإعمار والتنمية. في السنوات الأخيرة، تراوح حجم الصادرات الإيرانية من الأسمنت والكلنكر بين 12 و15 مليون طن سنوياً، مما يضع إيران ضمن أكبر المصدرين في المنطقة.
بالإضافة إلى الأسواق التقليدية، يسعى المنتجون الإيرانيون إلى تنويع وجهاتهم التصديرية. وتشمل الأسواق المستهدفة دولاً في رابطة الدول المستقلة (CIS)، وسوريا، وبعض الدول في شرق إفريقيا والخليج العربي مثل الكويت وعمان. تتمثل الميزة التنافسية الرئيسية لإيران في هذه الأسواق في السعر المنخفض لمنتجاتها، والذي يعود بشكل أساسي إلى انخفاض تكاليف الطاقة والعمالة مقارنة بالمنافسين الإقليميين.
على الرغم من هذه الميزة السعرية، تواجه الصادرات الإيرانية تحديات كبيرة. تعد العقبات اللوجستية من أبرز هذه التحديات، حيث يعاني النقل البري عبر الحدود من اختناقات وتأخيرات، كما أن البنية التحتية للسكك الحديدية ليست متصلة بكفاءة مع جميع الأسواق المجاورة. ويضيف النقل البحري تحديات أخرى تتعلق بتكاليف الشحن وتوافر السفن. علاوة على ذلك، تشكل القيود المصرفية صعوبات في تحويل الأموال وتسوية المدفوعات، مما يجبر المصدرين على اللجوء إلى آليات دفع معقدة وأقل أماناً.
تشتد المنافسة أيضاً في الأسواق الإقليمية. ففي سوق مثل العراق، تواجه إيران منافسة قوية من منتجين آخرين مثل تركيا والمملكة العربية السعودية، بالإضافة إلى الإنتاج المحلي العراقي المتزايد. يتطلب الحفاظ على الحصة السوقية وتنميتها ليس فقط تقديم أسعار تنافسية، بل أيضاً ضمان جودة المنتج واستمرارية الإمداد، وهو ما قد يتأثر بالقيود التشغيلية الداخلية مثل نقص الطاقة في فصل الشتاء.
الميزة التنافسية: عامل الطاقة وتأثيره المحوري
تعتبر صناعة الأسمنت من الصناعات كثيفة الاستهلاك للطاقة، حيث تمثل تكلفة الطاقة (الوقود والكهرباء) نسبة كبيرة من إجمالي تكاليف الإنتاج. هنا تكمن الميزة التنافسية الجوهرية للأسمنت الإيراني. بفضل امتلاكها لثاني أكبر احتياطيات الغاز الطبيعي في العالم، تستفيد مصانع الأسمنت في إيران من أسعار مدعومة بشكل كبير للغاز الطبيعي والكهرباء، مما يمنحها هيكل تكلفة لا يمكن مضاهاته في معظم دول العالم.
لتوضيح حجم هذه الميزة، تشير التقديرات إلى أن تكلفة الطاقة تمثل ما بين 10% إلى 15% فقط من إجمالي تكلفة إنتاج طن الأسمنت في إيران. في المقابل، تبلغ هذه النسبة في المتوسط العالمي ما بين 30% و40%، وقد تتجاوز ذلك في الدول التي تعتمد على استيراد الوقود بأسعار السوق الدولية. هذا الفارق الهائل يسمح للمنتجين الإيرانيين بتحقيق هوامش ربح معقولة حتى عند بيع منتجاتهم بأسعار منخفضة للغاية في أسواق التصدير، مما يشكل ضغطاً كبيراً على المنافسين.
لكن هذه الميزة التنافسية القائمة على الطاقة المدعومة هي أيضاً مصدر ضعف رئيسي. أولاً، هناك خطر دائم يتمثل في احتمال قيام الحكومة بإصلاحات في سياسات دعم الطاقة ورفع أسعارها تدريجياً لتقليل العبء على الميزانية. أي زيادة كبيرة في أسعار الغاز أو الكهرباء ستؤدي إلى تآكل سريع للميزة التنافسية للقطاع وستتطلب من الشركات إعادة هيكلة عملياتها لتحسين الكفاءة. ثانياً، كما ذكرنا سابقاً، يعاني القطاع من عدم استقرار إمدادات الغاز في الشتاء، مما يوضح أن السعر المنخفض لا يعني بالضرورة توافر الإمداد بشكل مستمر وموثوق.
التحديات التقنية والبيئية: نحو تحديث وكفاءة أكبر
على الرغم من وجود عدد كبير من المصانع الحديثة نسبياً في إيران والتي تستخدم تقنيات متطورة، لا يزال القطاع يواجه تحديات تقنية وبيئية تتطلب اهتماماً مستمراً. جزء من أسطول الإنتاج، وخاصة المصانع التي تم إنشاؤها قبل عدة عقود، يعمل بتقنيات أقل كفاءة في استهلاك الطاقة وتوليد انبعاثات أعلى. يتطلب تحديث هذه الوحدات استثمارات رأسمالية كبيرة، وهو أمر قد يكون صعباً في ظل الظروف الاقتصادية الحالية.
تتزايد الضغوط البيئية على صناعة الأسمنت عالمياً، وإيران ليست استثناء. تتم مراقبة الانبعاثات الصادرة عن مداخن المصانع، وخاصة الجسيمات الدقيقة (الغبار)، من قبل المنظمات البيئية. يؤدي اللجوء إلى حرق المازوت كوقود بديل في فصل الشتاء إلى تفاقم هذه المشكلة بشكل كبير، حيث ينتج عن احتراقه ملوثات أكثر بكثير من الغاز الطبيعي، مما قد يؤدي إلى فرض غرامات أو أوامر إيقاف مؤقت للإنتاج من قبل السلطات البيئية.
للتغلب على هذه التحديات، هناك حاجة ملحة للاستثمار في التقنيات النظيفة والمستدامة. يمكن لمشاريع مثل أنظمة استعادة الحرارة المفقودة (WHR) أن تساهم في توليد جزء من احتياجات المصنع من الكهرباء، مما يقلل من الاعتماد على الشبكة ويحسن الكفاءة. كما أن استخدام أنواع الوقود البديلة، مثل إطارات السيارات المستعملة أو النفايات البلدية المعالجة، يمكن أن يقلل من الاعتماد على الوقود الأحفوري ويساهم في حل مشكلة إدارة النفايات. تبني هذه التقنيات لا يمثل فقط استجابة للضغوط البيئية، بل هو أيضاً استثمار استراتيجي لتعزيز القدرة التنافسية على المدى الطويل.
منظومة مواد البناء: ما وراء الأسمنت
لا يمكن فهم ديناميكيات قطاع الأسمنت بمعزل عن المنظومة الأوسع لمواد البناء في إيران. فالأسمنت هو مجرد مكون واحد، وإن كان أساسياً، في أي مشروع بناء. ترتبط صناعة الأسمنت ارتباطاً وثيقاً بصناعات أخرى حيوية مثل الحديد والصلب (خاصة حديد التسليح)، والسيراميك والبلاط، والزجاج، والجبس، والطوب.
تتمتع إيران بقدرات إنتاجية كبيرة في معظم هذه القطاعات الفرعية، مما يخلق سلسلة قيمة متكاملة إلى حد كبير. على سبيل المثال، تعد إيران منتجاً رئيسياً للصلب في المنطقة، مما يضمن توافر حديد التسليح اللازم للمشاريع الإنشائية. وبالمثل، تعد صناعة السيراميك والبلاط الإيرانية من بين الأكبر في العالم، حيث تلبي الطلب المحلي وتصدر كميات كبيرة إلى الأسواق الإقليمية. هذا التكامل في سلسلة التوريد يعزز من مرونة قطاع البناء ويقلل من اعتماده على الواردات.
تعكس صحة هذه الصناعات المرتبطة بشكل مباشر صحة قطاع البناء ككل. أي تباطؤ في النشاط الإنشائي لا يؤثر فقط على منتجي الأسمنت، بل يمتد تأثيره ليشمل جميع الموردين في هذه السلسلة، من مستخرجي المواد الخام إلى مصنعي المنتجات النهائية. لذلك، فإن أي سياسة تهدف إلى تحفيز قطاع البناء يجب أن تأخذ في الاعتبار هذه المنظومة المتكاملة لضمان نمو متوازن ومستدام لجميع مكوناتها.
| عنصر التكلفة | إيران (تقديري) | المتوسط العالمي (تقديري) |
|---|---|---|
| الطاقة (غاز طبيعي/كهرباء) | 10% - 15% | 30% - 40% |
| المواد الخام والمشتريات | 25% - 30% | 20% - 25% |
| العمالة والصيانة | 20% - 25% | 15% - 20% |
| الخدمات اللوجستية والتوزيع | 25% - 30% | 15% - 20% |
| تكاليف أخرى (استهلاك، إدارية) | 10% - 15% | 10% - 15% |
نظرة استثمارية والمخاطر الرئيسية
من منظور استثماري، يقدم قطاع الأسمنت ومواد البناء الإيراني مزيجاً من الفرص والمخاطر. تتمثل الحجة الاستثمارية الإيجابية في حجم السوق المحلي الكبير، والميزة التنافسية القوية الناتجة عن تكاليف الطاقة المنخفضة، والوصول إلى أسواق تصدير إقليمية متعطشة لمواد البناء بأسعار معقولة. علاوة على ذلك، فإن العديد من الشركات الكبرى في القطاع مدرجة في بورصة طهران، مما يوفر للمستثمرين سيولة وإمكانية للاستفادة من نمو القطاع.
في المقابل، يجب على المستثمرين تقييم مجموعة من المخاطر الجوهرية بعناية. على رأس هذه المخاطر تأتي حالة عدم اليقين الاقتصادي الكلي، بما في ذلك التضخم المرتفع وتقلبات أسعار الصرف، والتي تؤثر على كل من تكاليف الإنتاج والطلب النهائي. كما يمثل الخطر المتعلق بسياسات الطاقة تهديداً استراتيجياً؛ فأي تخفيض كبير للدعم يمكن أن يغير بشكل جذري ربحية القطاع. بالإضافة إلى ذلك، لا يمكن إغفال المخاطر التشغيلية المتعلقة باستقرار إمدادات الطاقة، والعقبات اللوجستية والمصرفية التي تعقد عمليات التصدير.
بشكل عام، يرتبط مستقبل قطاع الأسمنت ومواد البناء ارتباطاً وثيقاً بالمسار الاقتصادي الأوسع لإيران وقدرتها على تحقيق استقرار ونمو مستدامين. الشركات التي ستنجح في هذا المشهد المعقد هي تلك التي تركز على تعزيز الكفاءة التشغيلية، والاستثمار في تحديث التكنولوجيا، وتنويع أسواقها التصديرية، وإدارة مخاطر سلسلة التوريد بفعالية. على الرغم من التحديات، سيظل القطاع لاعباً محورياً في الاقتصاد الإيراني، مدفوعاً بالضرورات الديموغرافية والحاجة المستمرة إلى التنمية والتحديث.
Frequently asked questions
ما هو السبب الرئيسي لانخفاض سعر الأسمنت الإيراني؟
السبب هو الدعم الحكومي الهائل لأسعار الطاقة. تحصل المصانع على الغاز والكهرباء بأسعار منخفضة جداً مقارنة بالأسواق العالمية، مما يقلل تكلفة الإنتاج بشكل كبير ويسمح بأسعار تصدير تنافسية.
ما هي أبرز التحديات التي تواجه قطاع الأسمنت في إيران؟
أبرزها نقص إمدادات الغاز في الشتاء الذي يوقف الإنتاج، والعقبات اللوجستية التي تعيق التصدير، والصعوبات المصرفية في تحويل الأموال، بالإضافة إلى المنافسة المتزايدة في الأسواق الإقليمية المجاورة.
كم يبلغ حجم صادرات الأسمنت الإيراني سنوياً؟
تصدر إيران سنوياً ما بين 12 و15 مليون طن من الأسمنت والكلنكر. وجهاتها الرئيسية هي الدول المجاورة مثل العراق وأفغانستان، بالإضافة إلى أسواق في رابطة الدول المستقلة وسوريا.
كيف يؤثر "مشروع النهضة الوطنية للإسكان" على الطلب على الأسمنت؟
يمثل المشروع محرك طلب هائل يهدف لبناء ملايين الوحدات السكنية. نجاحه في تأمين التمويل والتنفيذ الفعال سيؤدي إلى استهلاك ضخم للأسمنت، مما يدعم المصانع المحلية بشكل كبير.
هل يعتبر قطاع الأسمنت الإيراني مستقراً للاستثمار؟
يجمع بين الفرص والمخاطر. الفرص تكمن في انخفاض تكاليف الإنتاج، بينما المخاطر تشمل عدم الاستقرار الاقتصادي، واحتمال رفع دعم الطاقة، والعقبات التي تواجه عمليات التصدير.
Key entities in this analysis
- مشروع النهضة الوطنية للإسكان Project
- برنامج حكومي إيراني طموح لبناء أربعة ملايين وحدة سكنية، وهو محرك رئيسي للطلب على الأسمنت ومواد البناء.
- بورصة طهران Organization
- السوق المالية الرئيسية في إيران حيث يتم إدراج أسهم العديد من شركات الأسمنت الكبرى، مما يوفر نافذة استثمارية في القطاع.
- العراق Place
- واحدة من أكبر وأهم الأسواق التقليدية لصادرات الأسمنت الإيراني، بسبب القرب الجغرافي واحتياجات إعادة الإعمار.
- أفغانستان Place
- سوق رئيسية أخرى لصادرات الأسمنت الإيراني، مستفيدة من الحدود المشتركة والطلب المستمر على مواد البناء.
- رابطة الدول المستقلة (CIS) Organization
- مجموعة من الدول السوفيتية السابقة التي تمثل سوقاً مستهدفة لتنويع صادرات الأسمنت الإيراني.
- الكلنكر Product
- منتج وسيط في صناعة الأسمنت يتم تصديره بكميات كبيرة بجانب الأسمنت النهائي، ويسمح بمرونة أكبر في التصدير.
- المازوت Product
- وقود بديل (زيت الوقود الثقيل) تضطر مصانع الأسمنت لاستخدامه خلال فصل الشتاء عند انقطاع إمدادات الغاز، وهو أكثر تكلفة وتلويثاً.
Related questions
- ›ما هي التحديات التي تواجه صادرات الأسمنت الإيراني إلى العراق وأفغانستان؟
- ›كيف تؤثر سياسة دعم الطاقة في إيران على القدرة التنافسية لقطاع الأسمنت عالمياً؟
- ›ما هو حجم الفجوة بين الطاقة الإنتاجية الاسمية والفعلية للأسمنت في إيران وما هي أسبابها؟
- ›هل يعتبر الاستثمار في شركات الأسمنت الإيرانية المدرجة في بورصة طهران فكرة جيدة؟
- ›ما هو الدور الذي يلعبه مشروع النهضة الوطنية للإسكان في تحفيز الطلب على مواد البناء في إيران؟
- ›ما هي المخاطر البيئية المرتبطة بإنتاج الأسمنت في إيران، خاصة عند استخدام المازوت؟